


軍用機衝突回避システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Military Aircraft Collision Avoidance Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099405
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の軍用機衝突回避システム市場規模は8億5,668万米ドルと推定されており、2025年の7億9,000万米ドルから増加し、2031年には12億8,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR8.28%で成長すると見込まれています。
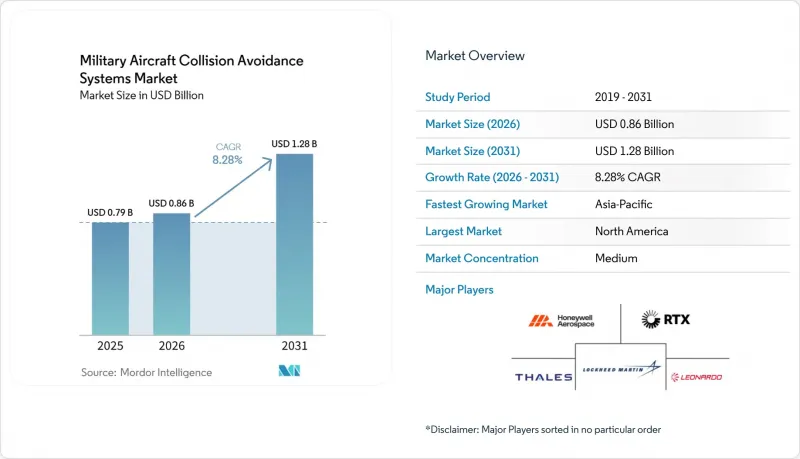
本レポートは、システムタイプ(レーダー、交通警報・衝突回避システム(TACAS)など)、プラットフォーム(有人航空機および無人航空機)、コンポーネント(プロセッサ、モード5トランスポンダ、アンテナおよびセンサーなど)、エンドユーザー(OEMおよびアフターマーケット)、地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の軍用機衝突回避システム市場の動向と洞察
防衛費の増加と新型航空機の調達
世界の防衛費の増加が、軍用機衝突回避システム市場の主要な需要曲線を形成しています。米国インド太平洋軍は、設計段階で回避機能を統合した新しい戦術航空プラットフォームに多額の資金を割り当てており、これにより後の改修の複雑さを軽減しています。インドの114機の戦闘機調達案件では、衝突回避機能が航空電子機器の基本要件として組み込まれており、プロセッサ、センサー、およびセキュアトランスポンダーのサプライヤーパイプラインが確固たるものとなっています。高額な調達契約では、衝突回避機能のアップグレードがオープンシステムアーキテクチャと組み合わされており、機体のライフサイクル全体を通じて継続的な機能導入が可能となっています。戦闘機、輸送機、特殊任務機に及ぶ支出の増加傾向により、収益の伸びは、モジュール式で多機能なパッケージを迅速に認証できるサプライヤーに集中しています。また、調達機関は、訓練および維持コストを削減するための共通性を重視しており、それによって初期納入後のソフトウェア定義型アップグレードに向けたさらなるビジネスチャンスが生まれています。
TCAS II v7.1およびACAS-X規格への必須準拠
規制上の義務により、衝突回避機能のアップグレードは、任意の投資から必須の投資へと転換しています。TCAS II v7.1では、新たな脅威解決ロジックとモードS監視性能が要求され、多くの場合、ファームウェアのパッチ適用ではなく、ライン交換可能ユニット(LRU)の完全な交換が余儀なくされます。回転翼機隊については、高度制限の免除または専用の低高度仕様機が必要となり、複雑さと認証費用が増大します。NATO STANAG 4193の相互運用性要件では、暗号化されたモード5識別が義務付けられており、これによりIFFトランスポンダーと衝突回避計算が密接に連携することになります。認証のボトルネックにより、需要は数社の認定サプライヤーに集中しており、価格上昇圧力が強まる一方で、各機隊が設置枠を待つ状況下で、長期的なアフターマーケット収益はさらに強化されています。2027年のコンプライアンス期限に間に合わない運航事業者は、運航停止のリスクに直面することになり、これが契約受注の短期的な加速を後押ししています。
旧式軍用機隊における高額な改修・認証コスト
老朽化した航空機には、多くの場合、予備の重量、電力、スペースの余裕がないため、次世代プロセッサやアンテナスイートを設置するには、構造的な配線変更、ラックの再設計、そして大規模な地上試験サイクルが必要となります。認証当局は、各機体に固有の設置について飛行安全性の証拠を要求するため、試験期間が長期化し、1機あたりのコストが膨らんでいます。予算の制約を受ける運用事業者はアップグレードを先送りしており、これによりコンプライアンスの猶予期間が延長され、短期的な需要曲線が鈍化しています。サプライヤーは、既存のアビオニクスベイに収まるプラグアンドプレイキットを提供して対応していますが、特注の設計や生産数量の制限により、単価は依然として高止まりしています。この改修の負担は、技術サービスや予備部品における収益の持続期間を保証する一方で、市場全体の成長ペースを鈍化させています。
セグメント分析
TCASセグメントは、2025年の軍用機衝突回避システム市場の41.05%を占め、2031年までCAGR9.03%で成長すると予測されています。v7.1へのアップグレード義務化により、ハードウェアの全面的な更新が進み、より大きな演算余力を持つプロセッサへの需要が高まっています。TAWSは低高度でのヘリコプター運航において依然として重要な役割を果たしており、一方、合成視覚システムは複数のセンサーからの情報を3Dコックピットディスプレイに統合することで、単なる警報にとどまらず、パイロットの状況認識を向上させています。
運用事業者は、高度なプロセッサやモード5対応トランスポンダーの導入を、より広範なアビオニクス近代化と組み合わせることでコストシナジーが得られることに気づいており、これにより更新サイクルが加速しています。TCAS内の協調ロジックは現在、搭載型の電子戦自己防衛システムと統合されており、任務遂行のための機動と衝突回避との間でリアルタイムの調整が可能になっています。顧客が戦闘能力を損なうことなくコンプライアンスを確保する包括的なアップグレードを優先する中、このような統合パッケージの認証を取得したメーカーは、より高い利益率の収益源を獲得しています。
2025年には、有人航空機プラットフォームが軍用機衝突回避システム市場シェアの78.92%を占めましたが、2031年までにUAVが9.31%という最も高いCAGRで推移すると予想されています。戦闘機プログラムでは、高G機動中のコックピットの作業負荷を最小限に抑えるため、ミッションコンピュータに衝突回避ロジックが組み込まれています。一方、大型輸送機では、システムの信頼性と飛行管理コンピュータとの統合が重視されています。
無人プラットフォームでは、サプライヤーは回避ロジックをローカルで実行するエッジAIプロセッサを採用せざるを得ず、これによりデータリンクに依存する意思決定ループにおける遅延が解消されます。MUM-T(有人・無人チーム)の概念では、通信帯域幅を飽和させることなく、有人機とUAVが状況認識を共有できるよう、標準化された脅威データスキーマが求められます。MUM-T概念への注目が、圧縮データ形式や標準的なアプリケーション・プログラミング・インターフェース(API)の開発を促進しており、レガシーな航空電子機器と次世代の自律型コアを橋渡しするミドルウェアを専門とするソフトウェアベンダーにとってのニッチ市場が生まれています。
地域別分析
2025年、北米は売上高シェア40.78%を占め、軍用機衝突回避システム市場を牽引しました。米国防総省(DoD)の近代化予算は、戦闘機、回転翼機、給油機の大規模なアップグレードに充てられており、これらはいずれも規格に準拠した衝突回避サブシステムを必要としています。カナダの「未来戦闘機能力プロジェクト(Future Fighter Capability Project)」も同様に、初期納入時点でモード5識別および衝突回避機能の整合を規定しており、統合ソリューションへの需要を後押ししています。
欧州では、NATOの標準化イニシアチブにより加盟国が同一の回避ロジックと暗号化トランスポンダーの採用を推進されていることから、バランスの取れた成長を維持しています。「ユーロドローン」や「未来戦闘航空システム(FCAS)」といった共同プログラムには衝突回避要件が組み込まれており、主要請負業者にとって安定した受注残を維持しています。周波数帯の混雑に対する懸念から、この地域ではパッシブレーダー技術への関心が高まっており、航空交通管制サービスプロバイダーと提携するサプライヤーは、民生用・軍事用のデュアル使用事例に向けた認証を加速させています。
アジア太平洋地域は、インド、韓国、日本、オーストラリアにおける大規模な航空機調達に牽引され、CAGR 9.76%で最も急速に成長している地域です。輸出規制の障壁により、中国の国内需要は依然として大きいもの内向きに留まっており、これが国産センサーの開発を促しています。ASEAN諸国は、航空機搭載システムを補完する地上ベースの視界外(BVLOS)ネットワークに投資しており、分散した群島地域全体に衝突回避システムの適用範囲を拡大しています。これらの要因が相まって、同地域の軍用機衝突回避システム市場の規模が拡大しており、欧米および現地のサプライヤーが、オフセット要件や技術移転規則に対応するため、合弁事業への参入を進めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 防衛費の増加と新型航空機の調達
- TCAS II v7.1およびACAS-X規格の遵守義務
- 「検知・回避」機能を必要とするUAVの導入が急増しています
- 小型化された4D AESAレーダーおよびAIを活用したセンサーフュージョンの進展
- 有人・無人連携(MUM-T)の相互運用性に対するニーズの高まり
- 地上型BVLOS検知・回避(SAA)ネットワークの展開
- 市場抑制要因
- 旧式の軍用機隊における改修および認証にかかる高額な費用
- 協調型システムに影響を及ぼす無線周波数帯域の混雑
- GNSSジャミングによる衝突回避アルゴリズムの機能障害のリスク
- GaNベースのRFデバイスにおけるサプライチェーンの制約
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- システムタイプ別
- レーダー
- 航空機衝突回避警報装置(TCAS)
- 地形認識・警告システム(TAWS)
- 衝突警告システム(CWS)
- 障害物衝突回避システム(OCAS)
- 合成視覚システム
- プラットフォーム別
- 有人航空機
- 戦闘機
- 輸送機
- 特殊任務用航空機
- ヘリコプター
- 無人航空機(UAV)
- 有人航空機
- コンポーネント別
- プロセッサ
- モード5トランスポンダ
- アンテナおよびセンサー
- 表示・警告ユニット
- エンドユーザー別
- 相手先ブランド製造業者(OEM)
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Honeywell Aerospace Inc.
- L3Harris Technologies, Inc.
- Collins Aerospace(RTX Corporation)
- Leonardo S.p.A.
- Thales Group
- Avidyne Corporation
- Lockheed Martin Corporation
- BAE Systems plc
- Saab AB
- Elbit Systems Ltd.
- Sagetech Avionics, Inc.
- Iris Automation Inc.
- uAvionix Corporation
- General Atomics Aeronautical Systems Inc.(General Atomics)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日


