


食品カプセル化:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Food Encapsulation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113870
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の食品カプセル化市場の規模は158億2,000万米ドルと推定されており、2025年の144億6,000万米ドルから拡大し、2031年には248億2,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR9.42%で成長すると見込まれています。
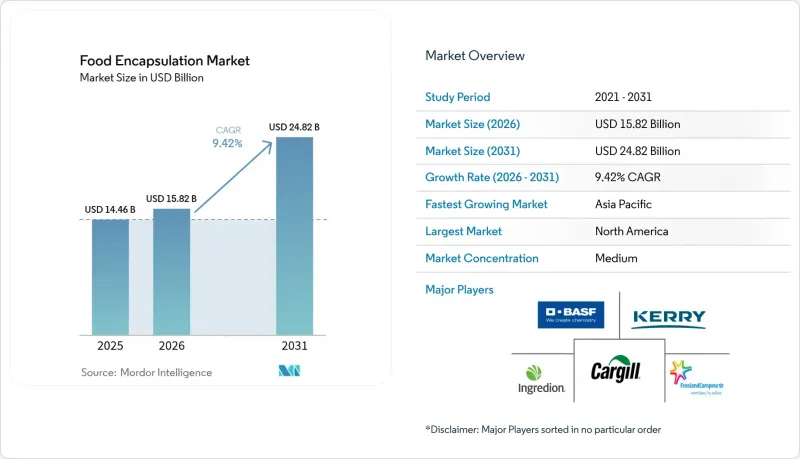
本レポートでは、産業を技術別(マイクロカプセル化、ナノカプセル化、ハイブリッド技術)、材料タイプ別(多糖、タンパク質、その他)、コア相別(ビタミン、ミネラル、その他)、用途別(飲食品、栄養補助食品、その他)、地域別(北米、欧州、その他)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の食品カプセル化市場の動向と洞察
食品加工における徐放性の需要の高まりと有効成分の安定性の向上
食品メーカーが、敏感な栄養素を劣化させる可能性のある、ますます複雑化する加工環境に対処する中、徐放システムの必要性がさらに高まっています。高度カプセル化技術により、成分の放出タイミングを精密に制御できるようになり、一部のシステムでは、熱処理中に生物活性化合物の95%を保持することに成功しています。これに対し、カプセル化されていない成分の保持率は60%にとどまります。「Armor ProbIoTics」と呼ばれる単一細胞カプセル化技術は、一括カプセル化ではなく個々の細胞を保護することでパラダイムシフトをもたらし、過酷な加工条件下での生存率を劇的に向上させています。この技術は、従来型カプセル化技術では対応できなかった高温用途において特に有用であり、製造業者は、これまで熱に弱い栄養素との相性が悪かった製品にも栄養素を強化できるようになりました。この精密なアプローチにより、原料の廃棄を最大40%削減しつつ、さまざまな加工方法を通じて一貫した生体利用率を確保します。パーソナライズドニュートリションの動向が高まる中、消化過程を通じて特定の栄養素をあらかじめ設定された速度で供給できる徐放システムの需要が増大しています。
機能食品や栄養補助食品への添加に対する需要の高まり
消費者の健康意識は、基本的な栄養摂取から特定の健康効果の追求へと進化しており、測定可能な健康効果をもたらす強化製品に対する前例のない需要を生み出しています。規制当局も、カプセル化された栄養素を優れた送達メカニズムとしてますます認識するようになっています。栄養補助食品におけるカプセル化技術の応用拡大は、生体利用率の向上や標的送達に対して、消費者が割高な価格を支払う意思があることを反映しています。カプセル化技術により、従来は相容れなかった成分を単一の製剤に組み合わせることが可能となり、相乗効果を生み出して健康上のメリットをさらに高めます。この動向は、加齢に伴う健康上の懸念に対して、便利で効果的な栄養介入を求める高齢層にとって特に有益です。
高い資本コストと加工コスト
高度カプセル化設備には多額の設備投資が必要であり、特に規模の経済の恩恵を受けている大手企業と競争しようとする中小メーカーにとって、参入障壁となっています。均一なマイクロカプセルを製造できる噴霧乾燥システムには、多額の投資が必要です。原料費も課題をさらに深刻化させており、改質タンパク質のような特殊な被膜材料は高値で取引されるため、従来型代替品と比較して原料費が200~400%高くなる可能性があります。プロセス最適化の複雑さには高度専門知識が必要であり、その専門家には高額な給与が求められるため、運営コストがさらに押し上げられています。デリケートなプロバイオティクスの凍結乾燥のようなエネルギー集約的なプロセスは、従来型保存方法と比較して生産コストを50~80%増加させる可能性があります。こうしたコスト面での圧力により、メーカーは利益率の高い用途に注力せざるを得ず、価格感度が依然として最も重要な要素である大衆市場用製品への本技術の浸透が制限されています。
セグメント分析
ハイブリッドカプセル化技術は2031年までCAGR12.44%で成長する一方、マイクロカプセル化は2025年に49.88%の市場シェアを占めており、市場が高度多層保護システムへと移行していることを示しています。この動向は、機能成分の安定性と放出要件を満たす上で、単一技術によるアプローチには限界があることをメーカーが認識したことから生じています。マイクロカプセル化は、特にビタミンやミネラルの強化用途において、その確立された信頼性と費用対効果により、市場での主導的地位を維持しています。ナノカプセル化は、生体利用能の向上が求められるプレミアムセグメントで進展しており、脂質ベースシステムは脂溶性化合物に対して有効性を示しています。
ハイブリッド技術は、ナノカプセル化の速効性放出特性とマイクロカプセル化の保護機能を組み合わせることで注目を集めており、カスタマイズ型放出プロファイルを実現しています。特許出願からは、特定の消化条件に合わせて設計されたpH応答性要素や徐放メカニズムを取り入れた多層システムにおける技術的進歩がうかがえます。これらのシステムは、プロバイオティクス用途において不可欠であり、製造プロセスでの保護と腸内環境での制御された放出を実現しています。現在のコスト面から、ハイブリッドシステムは高付加価値製品に限定されていますが、製造効率の継続的な向上により、設備費の低減に伴い、より広範な採用が進むことが予想されます。
タンパク質ベースカプセル化材料は2031年までCAGR12.63%で成長している一方、多糖類は2025年に39.92%の市場シェアを占めています。これは、クリーンラベルへの需要と、特定の用途における優れた機能特性に後押しされたものです。この成長の加速は、健康志向の消費者の共感を呼ぶ、認識しやすい天然由来の原料へと、食品産業が広く移行していることを反映しています。多糖類は、その汎用性と費用対効果により主導的な地位を維持しており、特にアルギン酸塩やキトサンは、成膜性と生体適合性が高く評価されています。脂質は水分バリア用途において特殊な役割を果たし、一方、乳化剤は、多様なpHや温度条件下での安定性が求められる複雑な配合を可能にします。
タンパク質セグメントの急速な成長は、溶解性やカプセル化効率を高める改質技術における最近の飛躍的な進歩に起因しており、酵素改質タンパク質では96%を超えるカプセル化率が達成されています。多糖類と組み合わせたホエイタンパク質複合体は優れた熱安定性を示し、未改質タンパク質が55°Cまでしか耐えられないのに対し、72°Cまでの温度でもプロバイオティクスの生存性を維持します。メーカーがアレルゲンを含まない代替品を求める中、植物由来タンパク質が勢いを増しており、エンドウ豆や米由来のタンパク質は、乳由来の選択肢と同等の性能を示しています。規制環境は、GRAS(一般に安全と認められる)承認材料としてタンパク質ベースシステムをますます支持しており、新規食品用途への採用が加速しています。合成ポリマーやハイブリッド複合材を含むその他の被膜材料は、特定の性能特性によってその高いコストが正当化されるニッチな役割を担っています。
地域別分析
北米は、堅固な規制枠組みと、高価格帯の機能食品に対する消費者の受容に支えられ、2025年には34.20%の市場シェアを占めています。同地域の優位性は、確立された食品イノベーションのインフラと、大手食品メーカーによるカプセル化技術の広範な採用に基づいています。カプセル化された成分に関するFDAの明確なガイドラインは、メーカーによる製品開発への投資を促進しており、一方で、生体利用率の利点に対する消費者の理解が、高価格設定を支えています。食品接触材料からのPFAS排除を決定したFDAの措置は、バイオベースカプセル化システムに新たな機会をもたらしています。カプセル化技術によって高い利益率を実現できる同地域の堅調な栄養補助食品市場は、成長率が低下しているにもかかわらず、市場での地位を維持しています。
アジア太平洋は、2031年までの年間平均成長率(CAGR)が12.42%と、最も急速な成長を示しています。可処分所得の増加と健康意識の高まりが、プレミアムな機能食品への需要を牽引している一方、都市化の進展により保存上の課題が生じていますが、カプセル化技術は保存期間の延長を通じてこの課題に対処しています。中国の規制は現在、より多くのカプセル化原料を認めており、キャンディ、飲料、チョコレートなど、さまざまな形態を通じた機能成分の供給が可能となっています。インドと日本は、伝統医療と現代の食品技術を融合させることで、カプセル化されたハーブ原料の新たな用途を開発しています。同地域の製造コストが低いことから、主流の製品においてカプセル化技術がより広く導入されています。
欧州では、厳格な品質要件と、カプセル化原料を推奨する新規食品規制の採用拡大により、着実な成長が見られます。2025年2月に発効するEFSA(欧州食品安全機関)の新たなガイダンスにより、革新的なデリバリーシステムの承認プロセスが簡素化されます。同地域におけるクリーンラベル製品への注力により、天然のカプセル化材料、特にタンパク質ベースシステムに対する需要が高まっています。ドイツと英国は、発達した食品加工セクタを背景に導入をリードしており、一方、地中海諸国はオリーブオイルの化合物などの従来型原料のカプセル化を専門としています。欧州の高齢化が進む中、標的送達を目的としたカプセル化技術を用いた栄養製品の需要が持続しています。英国のメーカーは、ブレグジットに伴うサプライチェーンの変化に対応するため、カプセル化技術の採用を拡大しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 食品加工における徐放性の需要の高まりと有効成分の安定性の向上
- 機能食品や栄養補助食品への添加に対する需要の高まり
- 製品の保存期間の延長と成分の有効性維持に向けたカプセル化技術の採用拡大
- 有効成分の不快な味や臭いのマスキングに向けたカプセル化技術の利用増加
- 個別化栄養や医療用食品における、標的栄養素送達用カプセル化技術の活用拡大
- カプセル化技術における技術的進歩
- 市場抑制要因
- 高い資本コストと加工コスト
- カプセル化された成分の保存と保存期間の制限
- 原料コストの変動
- 高度食品加工法におけるカプセル化成分の熱的・機械的不安定性
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術別
- マイクロカプセル化
- ナノカプセル化
- ハイブリッド技術
- 材料タイプ別
- 多糖
- タンパク質
- 脂質
- 乳化剤
- その他のシェル材料
- コア相別
- ビタミン
- ミネラル
- 酵素
- 有機酸
- 添加剤
- プロバイオティクス
- プレバイオティクス
- エッセンシャルオイル
- その他の芯材
- 用途別
- 飲食品
- ベーカリー・菓子
- スナック類
- 加工肉・水産物・肉代替品
- その他の飲食品
- 栄養補助食品
- 動物用飼料・ペット用栄養食品
- その他
- 飲食品
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- BASF SE
- Cargill, Incorporated
- Kerry Group plc
- Royal FrieslandCampina N.V.
- Ingredion Incorporated
- GAT Food Essentials GmbH
- TasteTech
- Advanced Bionutrition Corp
- DSM-Firmenich AG
- Balchem Corporation
- Glatt GmbH
- Symrise AG
- AVEKA
- Tate & Lyle PLC
- Sphera Encapsulation
- Lycored Ltd.
- Ashland Global Holdings Inc.
- International Flavors & Fragrances Inc.
- Sensient Technologies
- Innovia
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日