


カーボンマネジメントソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Carbon Management Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113350
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、カーボンマネジメントソフトウェアの市場規模は2026年に181億7,000万米ドルと推定されており、予測期間(2026年~2031年)のCAGR11.63%で推移し、2031年までに315億米ドルに達すると見込まれています。
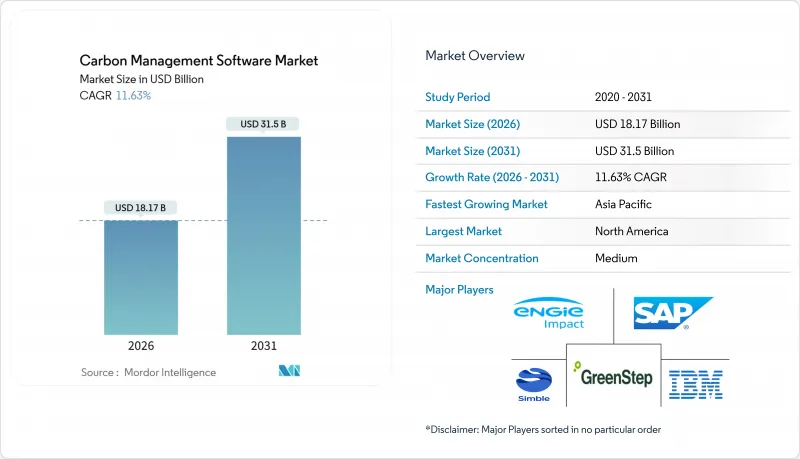
本レポートは、提供形態(ソフトウェアおよびサービス)、導入形態(クラウド型およびオンプレミス型)、用途(エネルギー、温室効果ガス管理、サステナビリティなど)、エンドユーザー業界(石油・ガス、製造、医療など)、組織規模(大企業および中小企業)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のカーボンマネジメントソフトウェア市場の動向と洞察
炭素開示規制の厳格化
2024年3月のSEC規則により、2025年上半期における米国での監査対応プラットフォームへの需要が前年同期比40%急増しました。これと並行して、2025会計年度の提出分から約5万社の欧州企業に報告義務を拡大する「企業サステナビリティ報告指令」からも同様の圧力がかかっています。したがって、多国籍企業には、データ収集の重複を招くことなく、異なる法域のテンプレートを切り替えられるマルチテナント型ソリューションが求められています。四半期決算報告書にカーボン指標を組み込んでいる早期導入企業は、スプレッドシートに依存する後発企業と比較して、外部保証コストを25%削減しています。現在、競争上の優位性は、ベンダーが規制当局や投資家双方に向けて、ルールライブラリをいかに迅速に更新し、改ざん不可能な監査証跡を維持できるかにかかっています。
企業のネットゼロ公約とESGへの圧力
時価総額70兆米ドルを超える4,000社以上がネットゼロ目標を設定していますが、中間マイルストーンに対する進捗を追跡できるほど詳細なインベントリを維持している企業は5社に1社未満です。130兆米ドルを運用する資産運用会社は、ポートフォリオ企業に対しスコープ3排出量の完全な開示を求めており、炭素透明性は資金調達における前提条件となっています。そのため、特に自動車や消費財の分野において、一次メーカーが標準化されたAPIを介して製品レベルのデータを取得できるサプライヤーポータルが急速に普及しています。検証済みの排出削減実績は、より低コストのサステナビリティ連動型融資を可能にし、この市場の2024年の新規発行額は4,500億米ドルを超えました。ブランドリスクや人材リスクもさらなる課題となっています。2025年の調査によると、ミレニアル世代の62%が、信頼できる脱炭素化計画を持たない雇用主を敬遠していることが明らかになりました。
中小企業にとっての高い導入・統合コスト
初期費用は、統合や研修を含めると5万米ドルから20万米ドルの範囲に及び、従業員500人未満の企業では、年間のIT予算の2~5%に相当します。レガシーなERP(企業資源計画)プラットフォーム向けのカスタムAPIを導入すると、プロジェクトコストが30~50%増加し、投資回収期間が12ヶ月を超える可能性があります。社内にサステナビリティの専門人材が不足しているため、1時間あたり150~300米ドルの報酬を請求するコンサルタントへの依存を余儀なくされています。また、間隔測定されたエネルギーデータが不足しているため、報告されるカーボンフットプリントの不確実性が高まっています。フリーミアムプランやモジュール式価格設定が登場しつつありますが、資金調達プログラムは依然としてソフトウェアのサブスクリプションではなく有形資産に重点を置いているため、資金繰りに制約のある企業における導入の進展は鈍っています。
セグメント分析
サービス部門は2025年の売上高の31.7%を占めましたが、社内チームの人員確保が困難なデータエンジニアリングや保証業務を企業が外部委託するにつれ、12.1%という最も高いCAGRで推移すると予測されています。API構築、ERPコネクタの設定、データ移行が、サービス売上高の約40%を占めています。リソースに制約のある企業は、排出係数ライブラリを最新の状態に保ち、報告書類の作成も代行してくれるベンダーを好むため、マネージドサービスが成長しています。トレーニングや変更管理のサポートにより、導入が成功したケースではユーザー導入率が80%を超えています。検証済みの排出削減量に料金を連動させる成果連動型価格設定が定着しつつありますが、測定や帰属の判断については依然として議論の余地があります。こうしたモデルが成熟するにつれ、カーボンマネジメントソフトウェア市場では、サービスプロバイダーが単発のプロジェクトではなく、クライアントの長期的なワークフローに深く組み込まれるようになり、経常収益の可視性が向上しています。
多国籍企業が米国、EU、アジア太平洋地域の規制を同時に対応する必要がある場合、コンサルティング部門はプレミアム料金を設定しています。投資家が「企業の持続可能性報告指令(CSRD)」に基づき独立した検証を要求するようになったため、第三者保証は高成長のニッチ市場となっています。これらの動向が相まって、サービスは単なる支援的な役割から中心的な成長の原動力へと昇格し、カーボン管理ソフトウェアの総潜在市場(TAM)を拡大させています。
2025年の売上高に占めるクラウド導入の割合は73.7%に達し、2031年までCAGR11.9%を維持すると予想されています。マルチテナントアーキテクチャにより、ユーザーあたりのコストを最大60%削減できるほか、ルールライブラリが自動的に更新されるため、顧客は進化する開示フレームワークに常に対応できます。また、ハイパースケールインフラストラクチャは、AIを活用したスコープ3の推定やリアルタイム分析に必要な演算能力も提供します。データ保存要件の対象となる規制対象の公益事業会社や銀行の場合、ハイブリッドモデルでは、機密性の高い運用データをオンプレミスに保存しつつ、匿名化された集計データをクラウドに送信して処理を行います。オンプレミスのシェアは依然として26.3%を占めていますが、ベンダー各社が永久ライセンスの提供終了を発表し、移行を円滑にするための移行クレジットを提供しているため、そのシェアは年々縮小しています。この変化により、炭素管理ソフトウェア市場は、サブスクリプション収益や継続的デリバリーに向けた、より広範なエンタープライズソフトウェアの動向と歩調を合わせています。
鉄鋼および化学業界では、エッジ展開が勢いを増しています。これらの業界では、遅延のない分析データにより、炉の積載量が最適化され、エネルギーの無駄が10~15%削減されています。5Gネットワークが成熟するにつれ、ベンダー各社は、エッジネイティブモジュールによって重工業が帯域幅の制約から解放されると期待しています。とはいえ、サプライチェーンデータの集約や投資家向け報告には、世界中からアクセス可能なプラットフォームが必要であるため、クラウドは依然として中核的な役割を果たしています。
地域別分析
北米は、早期の規制措置と、気候分析分野におけるスタートアップの設立を加速させた豊富なベンチャーキャピタルに支えられ、2025年の売上高の35.85%を占め続けました。米国の大企業は、カーボンITスタックに年間200万~500万米ドルを投じており、カナダの連邦カーボン価格設定枠組みが国内需要の堅調さを維持しています。しかし、カーボン管理ソフトウェア市場では、勢いが東へとシフトしつつあります。
欧州は、「企業の持続可能性報告指令(CSRD)」および、輸出業者に対し「クレードル・トゥ・ゲート」排出量の文書化を義務付け、違反した場合は関税を課す「炭素国境調整メカニズム(CBAM)」の導入を控えていることを背景に、約30%のシェアを維持しました。ドイツ、英国、フランスが地域全体の支出の60%を占めており、これは本社機能がデータガバナンスを一元化しているためです。同指令の域外適用により、EU域外のサプライヤーも互換性のあるプラットフォームへの移行を迫られており、間接的に市場の範囲が拡大しています。
アジア太平洋地域は、中国の「二酸化炭素排出ピークアウト・カーボンニュートラル」目標とインドのエネルギー転換ロードマップに後押しされ、CAGR11.85%で最も急速に成長しています。日本の「グリーン・トランスフォーメーション・ファンド」や韓国の排出量取引義務も、さらなる牽引力となっています。シンガポールを筆頭とする東南アジア諸国連合(ASEAN)加盟国は、上場企業に対する報告を義務付けており、輸出志向型のサプライチェーン全体での導入を促進しています。オーストラリアとニュージーランドでは、長年にわたる排出量取引制度のおかげで、すでに北米と同等の導入水準を示しています。
南米は売上高の8%を占めており、ブラジルの森林伐採モニタリングやアルゼンチンの再生可能エネルギー拡大が牽引役となっています。中東・アフリカは10%を占めており、湾岸地域のエネルギー大手によるネットゼロ公約や、南アフリカおよびナイジェリアの炭素税制度が基盤となっています。基盤が小さいため絶対的な売上高は控えめですが、エネルギー多角化政策と投資家の厳しい監視が相まって、両地域とも平均を上回る案件数の伸びを見せています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 炭素開示規制の強化(SEC、CSRD)
- 企業のネットゼロ公約とESGへの圧力
- エネルギー効率化とクラウド移行によるコスト削減
- AIを活用したスコープ3データの標準化が、ESGファイナンスの可能性を広げる
- EMSプラットフォームへのトークン化された炭素クレジットの統合
- スコープ3のトレーサビリティに向けたデジタル製品パスポートの義務化
- 市場抑制要因
- 中小企業における導入・統合コストの高さ
- データの正確性と標準化に関する課題
- 独自排出係数に起因するベンダーロックインのリスク
- 監査対応レベルのデータトレイルにおけるサイバーセキュリティ上の責任
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- その他の構造分析
- 投資および資金調達の動向
- 特許情勢
第5章 市場規模と成長予測
- 提供別
- ソフトウェア
- サービス
- 展開モード別
- クラウドベース
- オンプレミス
- 用途別
- エネルギー
- 温室効果ガス管理
- 大気質管理
- サステナビリティ
- その他の用途
- エンドユーザー産業別
- 石油・ガス
- 製造業
- ヘルスケア
- IT・通信
- 電力・公益事業
- 運輸・物流
- 建設・インフラ
- その他のエンドユーザー産業
- 組織規模別
- 大企業
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- SAP SE
- ENGIE Impact
- Simble Solutions Ltd
- GreenStep Solutions Inc.
- Microsoft Corporation
- Schneider Electric SE
- Salesforce.com Inc.
- Greenstone+Ltd
- Sphera Solutions
- Enablon SA(Wolters Kluwer)
- IsoMetrix
- Persefoni AI
- Watershed Technology Inc.
- Plan A
- Net0
- Sinai Technologies Inc.
- Workiva Inc.
- Brightly Software
- Terrascope Pte Ltd
- Carbmee GmbH
- Diligent Corporation
- Emitwise
- Sweep SAS
- Greenly
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


