


DRAM製造向けCMPスラリーおよびパッド:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
CMP Slurry and Pads For DRAM Manufacturing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 146 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099468
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、DRAM製造向けCMPスラリーおよびパッド市場は、2025年に9億4,000万米ドル、2026年に11億1,000万米ドルとなり、2031年までに20億6,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR13.16%で成長すると見込まれています。
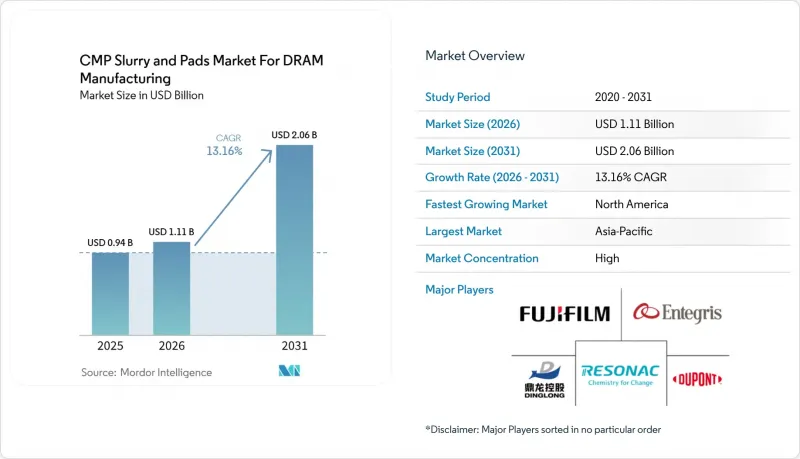
本レポートは、製品カテゴリー(CMPスラリーおよびCMPパッド)、研磨剤の種類(セリア系スラリー、コロイダルシリカスラリー、ヒュームドシリカスラリー、ナノエンジニアリングスラリーなど)、プロセス工程(タングステン/コンタクトCMP、金属/インターコネクトCMP、コンデンサスタック/DRAMセル構造CMPなど)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
DRAM製造向けCMPスラリーおよびパッド市場の洞察と動向
先進DRAMノードにおけるCMP工程数の増加
DRAM製造向けCMPスラリーおよびパッド市場に対する最も強力な構造的後押しは、DRAMメーカーが10nm以下の集積化へとさらに進むにつれて、必要な研磨工程が着実に増加していることにあります。先進的なセル構造には、より複雑な酸化膜、窒化膜、金属、およびコンデンサの界面が組み込まれており、フロントエンド工程において、狭い公差範囲内で平坦化しなければならない表面の数が増加しています。同調査によると、先進的なメモリ構造における酸化膜と窒化膜の積層に対する選択性要件は500対1を超える場合があり、これによりファブでは、標準的な配合ではなく、特殊なセリアや複合研磨材、より厳密な添加剤管理が求められるようになっています。この変化が重要なのは、新たなファブが生産を開始する前から、工程が1つ増えるごとにウエハー1枚あたりのスラリー使用量が倍増するためです。したがって、DRAM製造向けCMPスラリーおよびパッド市場は、プロセスの複雑さとウエハー生産量の増加に伴い拡大していきます。主要なワードライン構造におけるタングステンからモリブデンへの材料移行も、化学的要件を拡大させています。これは、除去挙動、酸化制御、および欠陥に対する感受性が、当初の草案で説明されていた旧式のタングステン主体のフローとは異なるためです。その結果、先進ノードにおける除去、選択性、および欠陥の目標を達成できるサプライヤーは、より大規模な導入ベース全体での販売量の増加だけでなく、認定された工程ごとにさらなる付加価値を獲得できる立場にあります。
HBMおよびDRAMの生産能力拡大の加速
HBMおよび先進DRAMの生産能力拡大が加速していることから、DRAM製造向けCMPスラリーおよびパッドの短期的な需要が牽引されています。これは、新規生産ラインでは、最初の生産ロットから認定済みの消耗品が必要となるためです。HBMに関する業界会議の資料によると、積層メモリがDRAM総売上高に占める割合を拡大しており、製品構成全体でシリコン貫通ビア(TSV)および積層プロセスが拡大するにつれ、ウエハーあたりの研磨強度が高まっていることが示されています。HBM製造では、TSVの銅充填、ウエハーの薄化、および積層準備のために追加のCMP工程が使用されるため、総ウエハースタート数が同じペースで増加しなくても、HBMの構成比が高まればスラリーの需要は増加します。サプライヤーの動向にはすでにこの変化が反映されており、Qnity社はHBMおよびAIコンピューティング用途向けの「Emblem」CMPパッドプラットフォームを発売し、その発売に合わせてSKハイニックス社との長期供給契約を締結しました。また、アプライド・マテリアルズとSKハイニックスは、次世代DRAMおよびHBM製造プロセスの開発に向けた長期的な提携を発表しました。その中核となる作業領域として、新素材や複雑な統合スキームが挙げられています。これらの動きを総合すると、DRAM製造向けCMPスラリーおよびパッド市場は、メモリ需要の増加だけでなく、完成デバイス1つあたりにより専門性の高い消耗品を必要とする、より多様なプロセス構成によっても形作られていることがわかります。
ファブ承認に向けた長期にわたる認定サイクル
DRAM製造向けCMPスラリーおよびパッド市場において、長い認定サイクルは依然として最も明白な構造的な足かせとなっています。これは、新素材が実験室での成功から、主要なメモリファブでの収益化へと迅速に移行できないためです。業界の検証済み実績によれば、先進的なCMP開発においては、要求の厳しい多材料構造全体において、除去率、選択性、欠陥性能、および研磨後の清浄度を制御できることを実証する必要があり、これが当然ながら承認までの期間を延長することになります。実際には、サプライヤーは特定のプロセススタックや装置セットに合わせて、パッドのコンディショニング、スラリーの化学組成、洗浄条件を調整するためにファブと共同で作業を行う必要がしばしばあり、そのため認定は単なる購入手続きではなく、開発作業そのものとなります。たとえ新興企業がより優れた技術的性能を提供していたとしても、その材料がノードサイクルの後半になってから承認を得たり、顧客が主要工程を既存のサプライヤーに決定した後になって承認を得たりした場合、収益機会は狭まってしまいます。その結果、DRAM製造向けCMPスラリーおよびパッド市場は、長期的に強い需要が見込まれる一方で、最も価値の高い先進ノードの分野において、新規サプライヤーが参入するのは依然として困難な状況となっています。
セグメント分析
2025年、DRAM製造向けCMPスラリーおよびパッド市場において、CMPスラリーは74.38%のシェアを占め、このセグメントは2031年までCAGR14.22%で拡大すると予測されています。この優位性は、DRAM研磨フローにおける化学的特異性を反映しています。このフローでは、酸化膜、タングステン、バリア層、およびセル構造の各工程において、機械的研磨のみでは達成できない、最適化された除去特性に依存しています。当初の草案では、スラリーの需要をウエハーあたりのプロセスステップ数の増加とも関連付けており、これは、新ファブの生産が本格化する前から、先進ノードへの移行によってスラリーの消費量が増加することを意味します。2026年1月に発表された査読付き論文は、この見解を裏付けており、先進的な多材料メモリ構造には極めて厳密な選択性制御が必要であり、それによって汎用的な低コストの配合ではなく、設計された化学組成への依存度が高まっていることを示しています。富士フイルムは、銅バルクおよび銅バリア用CMPスラリーの両分野において世界シェア46%を占めていると述べ、2030年度までにCMPスラリーの総売上高を2倍以上に増やす目標を掲げました。同社はDRAMおよびHBMパッケージングに重点を置いており、このカテゴリーがサプライヤーの戦略においていかに重要であるかを強調しています。
CMPパッドは、DRAM製造向けCMPスラリーおよびパッド市場の残りの部分を占めていますが、その需要曲線は異なります。これは、交換のタイミングが、研磨ステップごとの化学薬品の負荷量よりも、パッドの寿命、溝の状態、および装置の設置状況に密接に関連しているためです。このセグメントは依然として、DRAMおよびHBMの複雑化から恩恵を受けており、特に先進的なパッケージングやハイブリッドボンディングにおいて、銅ー誘電体界面全体でより厳格な平坦性と低欠陥率が求められる分野でその傾向が顕著です。Qnity社は、HBMおよびAIコンピューティング用途に特化した「Emblem」CMPパッドプラットフォームを立ち上げ、この製品展開と併せてSKハイニックス社との長期供給契約を締結しました。これは、パッドサプライヤーが最も成長率の高いメモリ用途をターゲットにしていることを示しています。韓国のサプライヤー各社も、パッドの適用範囲をハイブリッドボンディング分野へと拡大しています。この分野では、従来のメモリ製造フローに比べて許容範囲がはるかに厳しく、パッドの設計が歩留まり確保とより直接的に結びついています。これにより、特に顧客が汎用的な消耗品ではなく、用途に特化した製品を必要とする場合、パッドはDRAM製造向けCMPスラリーおよびパッド市場において、規模は小さいながらも戦略的に重要な位置を占め続けています。
地域別分析
2025年、アジア太平洋地域は89.46%のシェアを占め、DRAM製造向けCMPスラリーおよびパッド市場において中核的な地域拠点となりました。この集中ぶりは、主要なDRAM生産エコシステムの立地を反映しており、韓国、台湾、日本が、複数世代にわたるDRAM製造において、最先端のメモリ生産能力、サプライヤーのサポート、およびプロセスノウハウの中核を担っています。韓国は、サムスン電子とSKハイニックスが最大規模の先進ノード生産施設を運営し、HBMや最先端DRAMプロセスに向けたプロセス開発を牽引し続けているため、同地域における最大の消費国であり続けています。台湾は、マイクロンの製造拡大戦略を通じて戦略的な重要性を高めており、日本は半導体材料の生産拠点として、またスラリー開発や特殊製造の伝統的な拠点として重要な役割を果たしています。また、この地域構造により、アジア太平洋地域はプロセスサポートの面でも優位性を持ちます。多くのサプライヤーが、認定やトラブルシューティングのサイクルを短縮するため、顧客のファブに近い場所に工場、アプリケーションチーム、技術サービス部門を配置しているからです。
中国も、DRAM製造向けCMPスラリーおよびパッド市場において、その存在感を高めています。ただし、認定済みの先端ノード向け供給という点では、依然として主要なメモリ拠点には及ばない状況です。その最も明確な兆候は、国内の消耗品メーカーが、まず成熟したノードでの受注を獲得し、その実績を基に、より要求の厳しい顧客への展開を進めていることです。湖北省の鼎龍(Dinglong)社は、2025年のCMP研磨パッドの売上高が10億9,000万人民元(1億5,350万米ドル)となり、前年比52.34%増を記録したと報告しており、同省の関連部門も、2025年4月に主要な外資系ロジックメーカーへの小ロット供給があったことを指摘しています。この動きが重要なのは、中国のサプライヤーがもはや国内の代替需要に限定されず、国内のファブ以外の市場での受容度を試し始めていることを示しているからです。将来的には、これによりDRAM製造向けCMPスラリーおよびパッド市場全体における価格設定や認定の動向がより競争的になる可能性があります。特に、最先端のDRAM層に比べて技術的障壁が低い中程度のプロセスステップにおいて、その傾向が顕著になるでしょう。
北米は2031年までCAGR14.87%で拡大すると予測されており、DRAM製造向けCMPスラリーおよびパッド市場において最も成長の速い地域となる見込みです。この成長は、国内における半導体製造の推進強化、新たな技術センターへの投資、および先進ノード生産に向けた現地材料サポートへの注力の強化と密接に関連しています。エンテグリス社は、最先端の製造プロセスにおけるユニット駆動型の生産量増加に伴い、2026年第1四半期の売上高が伸びたと報告しており、CMPスラリーやパッドに関連する事業を含め、米国における製造および研究開発の拠点を拡大しています。欧州の市場規模は依然として小さいもの、富士フイルムがベルギーに新たなCMPスラリー製造施設への投資を行っていることは、地域における半導体需要が、現地での供給体制を確立するのに十分な水準にあることを示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 先進DRAMノードにおけるCMPステップ数の増加
- HBMおよびDRAMの生産能力拡大の加速
- 300 mmメモリウエハー生産への移行
- メモリ製造業界の再編に伴う認定要件の引き上げ
- EUVを活用した集積化から引き継がれた厳しい欠陥率目標
- 低スクラッチ研磨に最適化された化学薬品の利用拡大
- 市場抑制要因
- ファブ承認までの長い審査期間
- メモリ市場の周期性によるコスト圧力
- 局所的なサプライチェーンの混乱に対する製剤の感受性
- ハイエンドのメモリノード以外では差別化が限定的
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品カテゴリー別
- CMPスラリー
- CMPパッド
- 研磨材の種類別
- セリア系スラリー
- コロイダルシリカスラリー
- ヒュームドシリカスラリー
- ナノエンジニアリングを施したスラリー
- その他の研磨材の種類
- プロセス工程別
- 誘電体/酸化物CMP
- タングステン/コンタクトCMP
- 金属/配線用CMP
- コンデンサスタック/DRAMセル構造のCMP
- その他の工程
- 地域別
- 北米
- 欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- 台湾
- その他のアジア太平洋諸国
- 世界のその他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Fujifilm Corporation
- Entegris, Inc.
- DuPont de Nemours, Inc.
- Resonac Holdings Corporation
- Hubei Dinglong Co., Ltd.
- AGC Inc.
- 3M Company
- Saint-Gobain
- KC Tech Co., Ltd.
- SK enpulse Co., Ltd.
- KPX Chemical Co., Ltd.
- IVT Technologies Co., Ltd.
- TWI Incorporated
- FNS TECH Co., Ltd.
- Anjimirco Shanghai
- Konfoong Materials International Co., Ltd.
- Shanghai Xinanna Electronic Technology Co., Ltd.
- CHUANYAN Technology Co., Ltd.