


コネクテッドヘルスとウェルネスソリューション:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Connected Health and Wellness Solutions - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099329
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、コネクテッドヘルスとウェルネスソリューション市場は、2025年の787億5,000万米ドル、2026年の942億4,000万米ドルから拡大し、2031年までに2,447億4,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR21.03%で成長すると見込まれています。
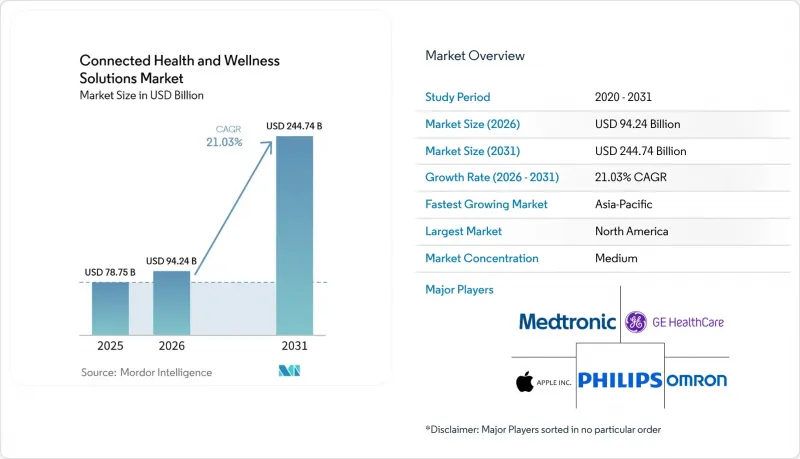
本レポートは、製品タイプ(個人用医療機器、ウェルネス製品、ソフトウェアおよびサービス)、機能(遠隔患者モニタリング、その他)、用途(診断および治療、その他)、エンドユーザー(病院および診療所、その他)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のコネクテッドヘルスとウェルネスソリューション市場の動向と洞察
慢性疾患モニタリング需要の高まり
コネクテッドヘルスとウェルネスソリューション市場は、成熟した医療システムと発展途上の医療システムの双方に共通して存在する疾病負担によって形作られています。非感染性疾患は世界の年間死亡者数の74%を占めており、WHOは2025年に、大半の国が依然としてその削減目標の達成軌道から外れていると報告しました。米国では、2025年に公表されたCDCのデータによると、2023年に成人の74%が少なくとも1つの慢性疾患を抱えていると報告し、51%が複数の疾患を抱えていると報告しており、これはコネクテッドヘルスとウェルネスソリューション市場全体における長期モニタリングツールへの需要を裏付けるものです。また、2026年に『JMIR』誌に掲載された系統的レビューでは、慢性疾患への支出が米国の医療費の90%を占めているというCDCの調査結果が改めて指摘されており、これは予防とモニタリングの費用対効果が依然として高いことを意味しています。これにより、コネクテッドヘルスとウェルネスソリューション市場における需要は、短期的な技術導入ではなく、構造的な医療ニーズに根ざしたものとして維持されており、プラットフォーム運営者にとっては、より予測可能な収益計画の策定が可能となります。
断続的なケアから継続的なウェルネス管理への移行
コネクテッドヘルスとウェルネスソリューション市場は、事後対応型の受診から継続的な患者管理へと、ケアモデルの広範な転換に伴い変化しています。従来の受診では特定の時点の状況しか把握できませんが、コネクテッドデバイスなら縦断的なデータを生成でき、医療チームが症状の悪化を早期に特定したり、受診間隔の合間も患者の状態を追跡したりするのに役立ちます。2026年1月に開始されたFDAのTEMPOパイロットプログラムは、日常的なケアにおいて有意義な患者アウトカムを実証できるデジタルツールの重要性を、規制当局が現在認識していることを示しています。この政策的なシグナルは、モニタリング、バーチャルな接点、エビデンスの生成を単一のワークフロー内にすでに統合しているコネクテッドヘルスおよびウェルネス市場のセグメントにとって有利に働きます。また、これは、より詳細な縦断的データセットを収集しているベンダーが、単体のデバイス測定値のみを提供するベンダーに比べて、将来の規制当局への申請や保険者との協議において、より強固な立場を築くことができることを意味します。
データプライバシー、サイバーセキュリティ、および同意取得の障壁
コネクテッドヘルスとウェルネスソリューション市場は、生体データや行動データの継続的な流れに依存しており、そのため信頼が導入の核心的な要件となります。病院や診療所以外でデータを収集するデバイスが増えるにつれ、ベンダーは複数の医療現場にわたる同意、本人確認、保存、および共有に関する期待値を管理しなければなりません。医療提供者は臨床的なパフォーマンスだけでなく、ケアプロセス全体を通じてプラットフォームが接続されたセンサーデータをどのように扱うかも精査するため、これが導入の遅れにつながっています。この問題は患者にも影響を及ぼします。データの利用条件が不明確であったり、モニタリングが支援的というよりむしろプライバシーを侵害しているように感じられたりすると、長期的な導入が難しくなるからです。したがって、コネクテッドヘルスとウェルネスソリューション市場において、セキュリティ設計が不十分であることは、契約の遅延や利用率の低下を招き、大規模導入に先立ち、ベンダーがエンドツーエンドのガバナンスを証明しなければならないというプレッシャーを高めることになります。
セグメント分析
2025年、パーソナル医療機器はコネクテッドヘルスとウェルネスソリューション市場シェアの52.46%を占め、このカテゴリーが首位を維持しました。これは、臨床的に検証されたハードウェアが、依然として償還制度に裏打ちされた調達チャネルを通じて流通しており、価格設定がより予測しやすいことが要因です。コネクテッドヘルスとウェルネスソリューション市場のこの分野には、継続的血糖モニター、携帯型心電図モニター、および既存のケアパスにすでに組み込まれている遠隔バイタルサイン測定パッチなどが含まれます。
ウェルネス製品はCAGR23.85%で成長すると予測されており、センサーコストの低下や、厳密に定義された臨床使用事例の枠を超えた利用拡大に伴い、このセグメントのコネクテッドヘルスとウェルネスソリューション市場規模は拡大しています。ソフトウェアおよびサービスは依然として収益基盤としては小規模ですが、ハードウェアのベンダー間比較が容易になるにつれ、コネクテッドヘルスとウェルネスソリューション業界はこの分野でより強固な競争優位性を築きつつあります。医療提供者や保険者は、分析機能、意思決定支援、統合機能をより重視するようになっています。なぜなら、これらの要素が、デバイス販売後の長期的な顧客定着率を左右するからです。
遠隔患者モニタリング(RPM)は2025年に48.92%のシェアを占めており、これは退院プロトコル、慢性疾患管理、および在宅ケアを促進する価値ベースのプログラムにおいて、RPMが確立された役割を果たしていることを反映しています。コネクテッドヘルスとウェルネスソリューション市場は、RPM(遠隔患者モニタリング)に強固な商業的基盤をもたらしています。これは、循環器、呼吸器、糖尿病の各分野において、継続的モニタリングモデルに対する長年にわたる臨床的検証がすでに確立されているためです。これにより、再入院の削減やフォローアップの遵守率向上との関連性が、新しいデジタル分野よりも明確であるため、医療提供者は予算サイクルにおいてRPMの導入を正当化しやすくなります。また、これによりRPMは、コスト削減効果をより直接的に測定できる医療分野と密接に結びついています。
遠隔医療はCAGR24.71%で拡大すると予測されており、請求ルールの運用が容易になるにつれて、バーチャルケア機能に関連するコネクテッドヘルスとウェルネスソリューション市場の規模も引き続き拡大していくものと見込まれます。医療機関における臨床モニタリングは依然として重要ですが、ICU(集中治療室)で確認されている「アラーム疲労」の問題により、単にアラートの数を増やすのではなく、優先順位の適切な設定やシグナルのフィルタリングがより求められています。
地域別分析
2025年、北米はコネクテッドヘルスとウェルネスソリューション市場シェアの42.84%を占め、FDA承認デバイスの高い集中度と、より成熟した遠隔医療の償還基盤、そして急速に進展する相互運用性の取り組みが相まって、同地域は引き続き首位を維持しました。2026年1月に発表された国家調整官室(ONC)の「USCDIバージョン7草案」は、ウェアラブル機器や医療機器から生成される健康データの標準化を推進しており、これは今後もコネクテッドヘルスとウェルネスソリューション市場におけるプラットフォーム設計の選択肢に影響を与え続けるでしょう。米国は、規制の明確さ、保険者との連携、および企業のヘルスIT支出のすべてが他のほとんどの市場よりも強固であるため、引き続きこの地域の中心的な存在であり続けています。
欧州のコネクテッドヘルスとウェルネスソリューション市場は異なる道を歩んでおり、導入においては償還制度の設計や国境を越えたデータガバナンスがより大きな役割を果たしています。ドイツのDiGAフレームワークは、同地域におけるソフトウェア主導のケアに対する、最も明確な処方箋型デジタルヘルス償還モデルのひとつであり続けています。英国では、医療従事者の人手不足によりケアが従来の医療現場の外へと拡大する中、急性期後の心血管疾患および呼吸器疾患の治療経路において、遠隔患者モニタリングが引き続きより積極的に活用されています。フランス、イタリア、スペインは、こうしたプラットフォーム導入の動向において依然として主導的というよりは追随的な立場にあり、投資は各国の医療IT予算サイクルに左右され続けています。欧州全域において、「欧州ヘルスデータスペース(European Health Data Space)」および「EU医療機器規則(EU Medical Device Regulation)」は、断片化を徐々に解消し、より広範な展開を支援するものと見込まれます。一方、アジア太平洋地域では、最近の医療機器の承認が相次いでいます。
アジア太平洋地域はCAGR27.46%で成長すると予測されており、同地域のコネクテッドヘルスとウェルネスソリューション市場の規模は、人口動態に基づく強い需要、公的デジタルヘルス投資、そして充実した家電製造基盤によって押し上げられています。政府が支援するインフラと、モバイルファースト型サービスに対する広範な親和性が、コネクテッドヘルスとウェルネスソリューション市場全体において、遠隔モニタリングやバーチャルケアの拡大にとって好ましい環境を作り出しています。中東・アフリカおよび南米は依然として初期段階にありますが、GCC諸国やブラジルは、従来の医療ITシステムが統合コストを押し上げ、導入速度を鈍化させ続けているにもかかわらず、短期的な潜在力において際立っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患のモニタリング需要の増加
- 遠隔患者モニタリングの保険適用範囲の拡大
- 断続的なケアから継続的なウェルネス管理への移行
- ウェアラブル端末および健康アプリの消費者による普及
- エッジAIとセンサーの小型化が臨床的有用性を向上させる
- 相互運用可能な遠隔医療とコンシューマー・テクノロジーのエコシステム
- 市場抑制要因
- 臨床部門間のワークフロー統合の複雑さ
- データプライバシー、セキュリティ、およびAIガバナンスの負担
- 従来の電子カルテ(EHR)と診療管理システム間の相互運用性のギャップ
- 変革管理における摩擦と従業員の適応の遅れ
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 個人用医療機器
- ウェルネス製品
- ソフトウェア・サービス
- 機能別
- 遠隔患者モニタリング
- 臨床モニタリング
- 遠隔医療
- 用途別
- 診断および治療
- モニタリング用途
- ウェルネスおよび予防
- ヘルスケア管理
- エンドユーザー別
- 病院・クリニック
- 在宅ケア環境
- 外来診療および専門クリニック
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Alphabet Inc.
- Amazon.com, Inc.
- Apple Inc.
- Boston Scientific Corporation
- Dexcom, Inc.
- Garmin Ltd.
- GE HealthCare
- Hinge Health, Inc.
- iRhythm Technologies, Inc.
- Koninklijke Philips N.V.
- Masimo Corporation
- Medtronic plc
- Omada Health, Inc.
- OMRON Corporation
- ResMed Inc.
- Samsung Electronics Co., Ltd.
- Siemens Healthineers AG
- Teladoc Health, Inc.
- Withings SA
第7章 市場機会と将来の展望



