


行動保健ケアソフトウェアサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Behavioral Health Care Software and Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099312
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
2025年の行動保健ケアソフトウェアサービス市場規模のうち、ソフトウェアが56.84%を占めており、2031年までCAGR14.28%で拡大すると予測されており、最大かつ最も成長の速い分野となっています。
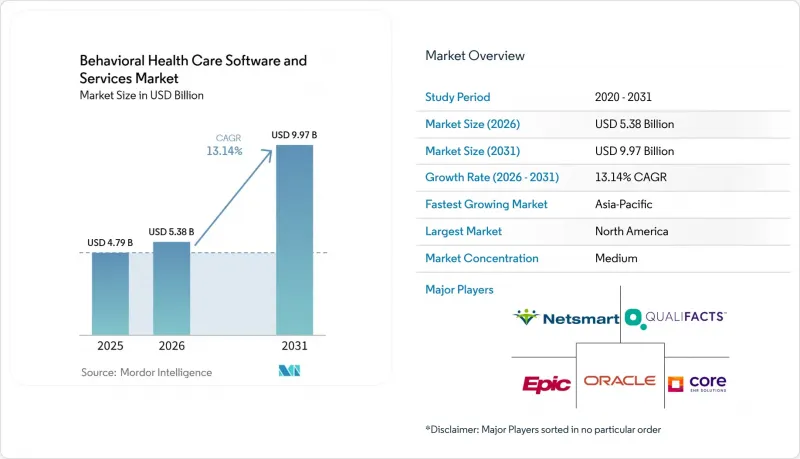
Mordor Intelligenceによると、行動保健ケアソフトウェアサービス市場は2025年に47億9,000万米ドルの規模となり、2026年には53億8,000万米ドルに達すると予想されています。本レポートは、コンポーネント(ソフトウェア、サポートサービス)、提供モデル(サブスクリプションモデル、所有モデル)、機能性(臨床機能など)、適用分野(不安障害、心的外傷後ストレス障害など)、エンドユーザー(医療提供者など)、地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の行動保健ケアソフトウェアサービス市場の動向と洞察
行動医療分野における遠隔医療の導入拡大
行動医療は、依然として最も定着している遠隔医療の使用事例の一つであり、これにより、バーチャルケアは行動保健ケアソフトウェアサービス市場の中心的な位置を占め続けています。米国医師会(AMA)の報告によると、2024年には米国の精神科医の85.9%が、毎週オンラインビデオ診療を提供していました。また、米国保健社会福祉省(HHS)は、2027年12月31日まで、地理的な制限や事前の対面診療の要件なしに、患者の自宅からメディケアの行動医療テレヘルスを利用できるようにしています。この政策枠組みにより、農村部や低所得層の人々が長年抱えてきたアクセス上の障壁が取り除かれ、日常的な医療提供においてハイブリッド型ケアモデルの重要性が維持されています。また、セッション中および終了後も、診療記録の入力、臨床ワークフロー、請求処理を単一のシステム内で完結させることができるため、バーチャル診療を診療記録に直接組み込むベンダーにとって有利な環境となっています。その結果、遠隔医療が一時的な拡張チャネルではなく、標準的なケアパスとして扱われることで、行動保健ケアソフトウェアサービス市場は引き続き恩恵を受けています。
AIを活用した文書作成と臨床生産性
AIを活用した記録作成は、パイロット段階を脱し、行動保健ケアソフトウェアサービス市場において実用的なワークフローの一層として定着しつつあります。『Journal of Technology in Behavioral Science』誌の2025年の研究によると、AI記録作成ツールは事務処理時間を最大42%削減し、組織あたり年間886時間の記録作成時間を節約できることが明らかになりました。同研究では、記録の自動化が導入された場合、経過記録の提出が55時間早まったことも報告されています。2026年に『JMIR Formative Research』誌に掲載された調査では、1,528人のメンタルヘルスケア提供者を対象に「Talkspace Smart Notes」を評価した結果、週単位での採用率が94%、記録の品質に対する肯定的な評価が97.7%に達したことが判明しました。また、同調査では、完了したセッション数および提供者1人あたりのクライアント担当件数において、統計的に有意な増加が見られ、記録業務の改善が単なる利便性だけでなく、収益力の向上にもつながることが示されました。Qualifactsなどのベンダーが多言語対応のAI記録作成支援を拡大するにつれ、行動保健ケアソフトウェアサービス市場は、AIによる記録作成支援が主流のプラットフォーム評価において当然の要件とされる段階へと移行しつつあります。
行動保健スタッフおよびIT管理者の不足
臨床医やIT担当者の人材不足は、依然として行動保健ケアソフトウェアサービス市場が処理できるケア量を制限しています。HRSAの報告によると、2025年12月時点で、1億3,700万人のアメリカ人(人口の40%)が「精神保健専門家不足地域」に住んでいるとのことです。現状の供給状況を前提とした場合、HRSAは2038年までに、依存症カウンセラー7万7,050人、メンタルヘルスカウンセラー9万9,780人、成人精神科医3万6,780人の不足が生じると予測しています。ソフトウェアによって請求処理の速度や診療記録の作成が改善されたとしても、請求可能な診療活動は依然として利用可能な臨床医の数に依存しています。カリフォルニア州では、2025年に58の郡すべてが行動保健分野の人材不足に直面しており、同州では2033年までに6,200人以上の精神科医が追加で必要になると予測されていました。遠隔医療やAIツールを活用することで処理能力を高めることは可能ですが、行動保健ケアソフトウェアサービス市場は、人材不足によって生じる構造的な供給上限から完全に逃れることはできません。
セグメント分析
この見出しは、AI対応の電子カルテ(EHR)が、文書作成、請求情報の事前入力、および治療成果の追跡を単一の運用レイヤーで自動化できることを示しています。これらの業務がプラットフォームに移行すれば、導入担当スタッフや社内IT要員の数を同程度増やすことなく、臨床医1人あたりの収益を向上させることができます。この運用ロジックは、生産性の向上が必要である一方で、管理業務の人員を増やす余地が限られている外来診療提供者にとって、特に重要です。
サポートサービスは依然として重要な役割を担っており、特に、社内に高度なIT能力を持たない大規模医療機関や公的資金による行動医療組織にとってはそうです。組織が州の報告規則や保険者側の文書化基準を満たさなければならない場合、導入、トレーニング、請求管理、分析サポート、および継続的な設定作業は依然として重要です。また、導入作業が時間の経過とともに現地のワークフローに定着していくため、これらのサービスは顧客の定着率を高めることにもつながります。したがって、行動保健ケアソフトウェアサービス市場はこのセグメントにおいて多層的な構造を示しており、ソフトウェアが成長を牽引する一方で、サービスは導入の定着性を高め、他社への乗り換えのハードルを上げているのです。
2025年にはサブスクリプションモデルが61.37%のシェアを占めており、これは多額の初期投資よりも継続的な運営費を好む小規模な診療所の購買実態を反映しています。多くの独立系および地域密着型の医療提供者にとって、サブスクリプション方式の導入は、インフラへの負担を軽減し、導入期間を短縮するため、デジタルワークフローへの最もシンプルな道筋となります。また、大規模な社内技術部門を維持することなく定期的な更新を必要とする診療所にとって、スリムな人員体制にも適合します。そのため、サブスクリプションは幅広い購入者層にとってデフォルトの入り口となっており、行動保健ケアソフトウェアサービス市場におけるSaaSの継続的な拡大を支えています。医療提供者が後に機能を拡張する場合でも、初期の参入障壁が低いため、多くの場合、最初にクラウドベースのサブスクリプション型ツールを採用します。
所有型モデルは2031年までCAGR13.89%で成長すると予測されており、これは大企業からの需要が小規模診療所の需要とは異なる方向に向かっていることを示しています。大規模な医療システム、複数州にまたがる医療提供者グループ、および認定コミュニティ行動医療クリニック(Certified Community Behavioral Health Clinics)では、多くの場合、より高度な設定機能、カスタムレポート、および州ごとのコンプライアンス・ワークフローに対するより厳格な管理が必要となります。そのため、行動保健ケアソフトウェアサービス市場では、軽量な導入よりも、エンタープライズ規模、規制の差異、ワークフローの管理がより重要視される場面において、所有型モデルへの強い需要が引き続き見込まれています。
地域別分析
2025年、北米は行動保健ケアソフトウェアサービス市場シェアの41.63%を占め、米国がこれを牽引しました。行動医療に関するメディケアの恒久的な遠隔医療規定、CCBHCモデルの拡大、およびCMSの「行動医療イノベーションモデル」は、いずれも同地域における体系的なソフトウェア導入を後押ししています。また、米国は専門ベンダーにとって依然として最も競争が激しい市場であり、AIによる文書化、相互運用性、およびコンプライアンスの深度に関する基準を高めています。カナダとメキシコは、メンタルヘルスのデジタル化や遠隔医療インフラの整備が進むにつれ、シェアは小さいもの成長を続けています。HIPAA、ONC関連の相互運用性要件、42 CFR Part 2などのコンプライアンス要件も、切り替えコストを高める要因となっており、これが行動保健ケアソフトウェアサービス市場において、既存のサプライヤーの地位を確固たるものにしています。
欧州は2番目に大きな地域であり、ドイツ、英国、フランス、スカンジナビア諸国から大きな需要を集めました。導入は、各国のメンタルヘルス計画、デジタルヘルス・フレームワーク、および臨床現場全体での遠隔診療の普及によって支えられています。償還や認証の仕組みが明確な市場では、政策上の曖昧さが少なく、医療提供者が投資の正当性を説明しやすいため、市場の動きが速くなる傾向があります。イタリア、スペイン、およびその他欧州諸国は依然として導入の初期段階にありますが、医療提供においてデジタルメンタルヘルス支援がより制度化されるにつれ、行動保健ケアソフトウェアサービス市場の基盤は拡大しつつあります。
アジア太平洋地域は、2031年までCAGR15.04%で拡大すると予測されており、地域別セグメントの中で最も高い成長率を示しています。未治療の患者数が多く、スマートフォンの普及率が上昇していること、そして政府主導のデジタル化プログラムが推進されていることが、中国、インド、日本、オーストラリア、韓国における需要の拡大に寄与しています。一部の国では、専門医の数が依然として限られており、従来のインフラも不均一であるため、デジタルを最優先とした行動支援へと直接移行しつつあります。日本においても、高齢化の進展や職場におけるメンタルヘルス報告への関心の高まりに伴い、行動健康アプリの導入が加速しています。南米、中東・アフリカの貢献度は依然として小さいもの、公的デジタルヘルスへの投資により、行動保健ケアソフトウェアサービス市場の普及範囲は徐々に拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 行動保健分野における遠隔医療の導入拡大
- 行動保健分野における電子カルテ(EHR)およびケア・コーディネーションのワークフローの拡大
- AIを活用した文書作成と臨床業務の生産性向上
- 保険の平等化とデジタル還付の追い風
- セキュリティを最優先とし、同意を重視した相互運用性の需要
- 地域および外来の行動保健における価値に基づく契約
- 市場抑制要因
- 行動保健分野のスタッフおよびIT管理者の不足
- 42 CFR第2編および断片化された同意取得ワークフロー
- 小規模診療所や地域診療所における低い営業利益率
- 従来の電子カルテ(EHR)および請求システムへの依存によるベンダー切り替えの障壁
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サポートサービス
- 提供モデル別
- サブスクリプションモデル
- 所有モデル
- 機能性別
- 臨床機能
- 電子健康記録
- 臨床意思決定支援
- 遠隔医療との統合
- 管理機能
- 患者およびクライアントの予約管理
- ワークフォース・マネジメント
- 文書管理
- 金融機能
- 収益サイクル管理
- マネージド・ケア
- 総勘定元帳および給与計算
- 臨床機能
- 用途別
- 不安
- 心的外傷後ストレス障害(PTSD)
- 薬物乱用
- 双極性障害
- 統合失調症
- その他の用途
- エンドユーザー別
- ヘルスケアプロバイダー
- ヘルスケア支払者
- 患者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AdvancedMD, Inc.
- Athenahealth, Inc.
- Core Solutions, Inc.
- Credible Behavioral Health, Inc.
- Epic Systems Corporation
- Holmusk Pte. Ltd.
- Kareo, Inc.
- Kipu Health, LLC
- Meditab Software Inc.
- Netsmart Technologies, Inc.
- NextGen Healthcare, Inc.
- Oracle
- Qualifacts Systems, Inc.
- SimplePractice, LLC
- The Echo Group
- Ensora Health
- TherapyNotes, LLC
- Valant, Inc.
- Welligent, Inc.
- WellSky Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日