


HR・財務ユニファイドデータプラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
HR and Finance Unified Data Platform - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2098515
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、HR・財務ユニファイドデータプラットフォームの市場規模は、2025年の120億1,000万米ドルから2026年には137億8,000万米ドルへと拡大し、2031年までに273億8,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR14.72%で成長すると見込まれています。
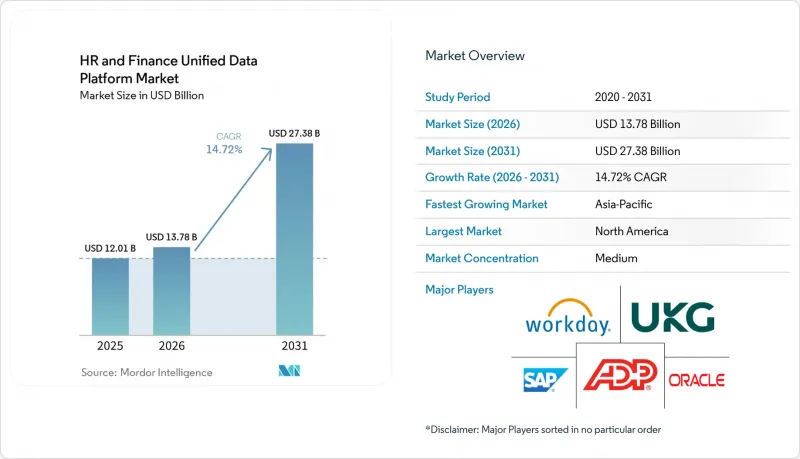
本レポートは、構成要素(ソフトウェアおよびサービス)、導入形態(クラウド、オンプレミス、ハイブリッド)、企業規模(大企業および中小企業)、エンドユーザー業界(銀行・金融サービス・保険、ヘルスケア・ライフサイエンス、その他)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のHR・財務ユニファイドデータプラットフォーム市場の動向と洞察
CFOおよびCHRO部門における、統合された人材および財務情報の需要の高まり
HR・財務ユニファイドデータプラットフォーム市場は、企業の説明責任における構造的な変化に支えられています。CFOとCHROは、同じ経営成果に基づいて評価されることがますます増えているためです。単位当たりの人件費、人員効率、人材定着率、スキルの準備状況は、以前のソフトウェアサイクルに比べ、現在では財務計画により密接に関連するようになっています。これらのリーダーが別々のシステムで業務を行う場合、同じ意思決定において従業員、給与、コストセンターの記録を照合する必要があるため、日常的な計画策定でさえ遅延が生じます。そのため、需要の原動力は単に最新のソフトウェアへの嗜好ではなく、人材データと財務データを横断する、信頼できる単一の業務記録に対するニーズにあります。また、人事部門と財務部門が同じ調達サイクルでベンダーを評価する傾向が強まっているため、HR・財務ユニファイドデータプラットフォーム市場は共同の購買決定からも恩恵を受けています。これにより、戦略、予算編成、実行の間の距離が短縮され、取締役会レベルでプラットフォームの統合を正当化することが容易になります。
サイロ化された人事・財務システムからのクラウド移行の加速
HR・財務ユニファイドデータプラットフォーム市場は、老朽化したオンプレミスのHRISやERP環境をクラウドベースのプラットフォームに置き換える動きによっても牽引されています。2025年7月時点で、依然として企業の約40%が旧式のオンプレミス型人事・ERP環境に依存しており、これは既存導入基盤においてどれほどの移行作業が残されているかを示しています。SAPの主力製品であるECCのサポート終了期限が迫っていることから、これらの移行計画には一層の緊急性が生じています。多くの組織がすでに、より広範なERP更新プログラムへと追い込まれているためです。この移行は重要な意味を持ちます。なぜなら、人事と財務のデータモデルは通常同時に見直されるため、統合プラットフォームアーキテクチャを提供するベンダーにとって自然な参入の機会が生まれるからです。予算の制約、統合の複雑さ、社内の抵抗により、特に多くのローカルシステムを抱える成熟した企業では、大規模なプロジェクトの進展が依然として遅れています。それでもなお、HRおよび財務の統合データプラットフォーム市場は、このサイクルから恩恵を受け続けています。なぜなら、クラウド移行はもはや単なるインフラの置き換えではなく、コンプライアンスの可視化、ガバナンス、リアルタイムのアクセス制御と密接に結びついているからです。
レガシーHRIS、ERP、給与計算システム間のデータ照合および移行の複雑さ
HR・財務ユニファイドデータプラットフォーム市場の主な制約要因は、レガシーなHRIS、ERP、および給与計算システム間でデータをクリーニング、マッピング、および照合するために必要な労力です。Stradaの報告によると、2025年7月時点で、企業の40%近くが依然として老朽化したオンプレミスの人事・ERPプラットフォームに依存しており、同調査では、予算の制約、統合の複雑さ、および変化への抵抗が主要な障壁として特定されています。実際には、多くの企業において、従業員の記録の重複、コストセンター構造の不整合、システム間で整合性のないローカルな職務コードなどが依然として存在しています。これらの問題により、基盤となるビジネスルールが標準化されるまでベンダーが移行を自動化できないため、プロジェクトの工期が長期化しています。これにより、長期的なビジネスケースが堅調である場合でも大規模な移行が遅れ、成熟した企業環境で業務を行うプロバイダーのサービス負担が増大しています。したがって、HR・財務ユニファイドデータプラットフォーム市場は成長を続けていますが、技術的負債が最も深刻な分野では、移行のスピードは依然として遅いままであります。
セグメント分析
2025年には売上高の68.24%をソフトウェアが占めましたが、サービス部門は2026年から2031年にかけてCAGR15.58%で成長すると予測されています。この構成比は、複雑な導入環境を巡ってサービス部門の拡大が加速しているにもかかわらず、HR・財務ユニファイドデータプラットフォーム市場が依然としてソフトウェアを収益基盤として依存している理由を示しています。ソフトウェアが依然として中心的な位置を占めているのは、購入者が、単一の運用モデル上で機能する統合データ基盤、オーケストレーションツール、分析機能、および意思決定支援アプリケーションを依然として必要としているためです。同時に、企業が事業体や管轄区域をまたいで複数のHRIS、給与計算、財務環境を連携させる必要が生じるたびに、導入需要が高まります。これは、移行の際にデータクレンジング、プロセスの再設計、役割のマッピング、および変更管理が同時に必要となることが多い、HR・財務ユニファイドデータプラットフォーム市場において特に顕著です。
サービス分野の拡大ペースが速いのは、統合が単なる導入プロジェクトではなく、多くの組織が稼働後もレポート、ワークフロー、および統制を安定させるために継続的なサポートを必要としているためです。2025年9月にADPとSAPが締結した世界の給与計算クラウドパートナーシップは、最初の50社の多国籍企業を12ヶ月以内にSAP Cloud ERPへ移行させた事例であり、継続的な移行およびサポート活動が現在、ソフトウェア層と並行して行われていることを示しています。このような状況下では、企業が旧来のプロセスを新しいシステムに引き継ぐことを避けようとしているため、技術的な統合と同様に、アドバイザリーや最適化の業務も極めて重要となっています。ソフトウェア層は依然としてHR・財務ユニファイドデータプラットフォームの市場規模の基盤となっていますが、サービス分野の急速な成長は、統合された記録を日常業務で活用するために必要な変革の深さを反映しています。定期的なサブスクリプション収益と定期的なサービス契約とのこのバランスは、2031年まで構成要素の組み合わせを特徴づける要素であり続けるでしょう。
2025年にはクラウドが収益の72.83%を占め、導入形態の中で最大のシェアを占めていますが、オンプレミスは2031年までCAGR14.97%で拡大すると予測されています。このシェアの傾向は、HR・財務ユニファイドデータプラットフォーム市場において、新規需要の大部分がすでにSaaS型提供へと確実に移行していることを示しています。クラウドは、組織が定期的なコンプライアンス更新、より迅速なリリースサイクル、および分析やAIサービスへの容易なアクセスを必要とする場面において、最も明確な優位性を発揮します。また、単一のクラウド環境であれば、複数の事業体にわたる世界のテンプレート、共有コントロール、および一元化された従業員レポートの管理も容易になります。HR・財務ユニファイドデータプラットフォーム市場の多くの購入者にとって、これらのメリットは、従来のオンプレミス展開が持つ柔軟性を上回っています。
とはいえ、すべての組織が人事および財務記録を同じペースでパブリッククラウド環境に移行できるわけではないため、オンプレミスやハイブリッドモデルも依然として重要な選択肢となっています。Strada社の2025年調査によると、老朽化したオンプレミスシステムの導入ベースが依然として多く稼働しており、多くの企業がプラットフォームの全面的な入れ替えではなく、段階的な移行を選択していることが示されています。金融サービス、政府機関、大規模な医療システムなどの規制対象セクターでは、データ居住要件、セキュリティ分類、または給与計算の検証要件などの理由から、特定の記録を社内に保管することがよくあります。したがって、特に数年単位の近代化プログラムにおいて、クラウド型人事システムとレガシーERPを併用する場合、ハイブリッド展開は橋渡し的な役割を果たします。これにより、HR・財務ユニファイドデータプラットフォーム市場は、クラウドを明確な中心軸としながらも、すべての購入者グループに共通する単一の移行経路があるわけではありません。
地域別分析
2025年、北米は世界全体の収益の41.76%を占め、HR・財務ユニファイドデータプラットフォーム市場規模において最大のシェアを獲得しました。米国は、エンタープライズソフトウェアの浸透率の高さ、給与計算の複雑さ、人事・財務機能間の連携計画に対する強い需要が相まって、依然として最大の国内市場となっています。また、この地域は、主要なプラットフォームベンダーの存在や、SaaSベースのERPおよびHCMの導入にすでに慣れ親しんでいる購入者層の存在という恩恵も受けています。カナダは、テクノロジーセクターの拡大や、個別の管理ツールではなく単一の業務記録を求める中堅企業における導入の増加に支えられ、第2の成長地域として台頭しています。メキシコでは、ニアショア製造の拡大に伴い、給与計算の近代化や国境を越えた事業運営における複数事業体にわたる従業員レポートへの関心が高まっており、さらなる需要を生み出しています。
欧州は、規制の複雑さ、長年にわたり定着したエンタープライズソフトウェア環境、そして国ごとに異なる給与計算モデルによって特徴づけられています。ドイツは依然として同地域の需要の中心であり、IABの報告によると、2026年にドイツの労働市場における専門人材の数が約4万人も減少したとのことです。これにより、雇用主にとって人材計画の効率化がますます重要になっています。また、SAPは、SuccessFactorsが100カ国以上で現地化されていることを指摘しており、これにより、広範な国々をカバーする必要がある欧州の企業導入において、同社は強固な構造的優位性を確保しています。EUの賃金透明性指令は、加盟国が2026年6月7日までに同規則を国内法に組み込まなければならないため、地域全体において短期的なコンプライアンスの促進要因となっています。また、サウジアラビアやアラブ首長国連邦(UAE)を筆頭とする中東地域も重要性を増しており、これらの国々では労働力の現地化プログラムが進められていることから、労働構成や雇用政策の成果に関する詳細な人事・財務レポートへの需要が高まっています。
アジア太平洋地域は最も急成長している地域であり、HR・財務ユニファイドデータプラットフォーム市場は2031年までCAGR15.22%で拡大すると予測されています。インドは主要な牽引役となっており、給与計算のデジタル化やデータガバナンスの要件により、購入者とベンダーの両方が、現地でのホスティング、管理、コンプライアンスについてより慎重に検討することを余儀なくされているためです。中国では、KingdeeやYonyouといった国内のエンタープライズソフトウェアベンダーが市場を支えています。両社とも、法人顧客向けに財務、人事、業務を包括的な統合プラットフォームモデル上に位置づけています。アフリカは現在の売上高ベースでは依然として小規模ですが、南アフリカとナイジェリアでは、業務の正規化へのニーズやモバイルファーストの給与計算の導入が、より広範なプラットフォーム需要の基盤を強固にするにつれ、初期の勢いが見られます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- CFO部門とCHRO部門を横断した、人材と財務に関する統一された情報の需要の高まり
- サイロ化された人事・財務システムからのクラウド移行が加速しています
- 人材データと財務データを横断したAIを活用した計画策定、予測、意思決定支援
- 複数の法域にわたる給与、労働、および開示に関する規制によるコンプライアンス上の圧力
- コンシューマーグレードのセルフサービスおよびモバイルワークフローに対する従業員体験への期待
- スキルに基づく人材計画の拡大と社内人材の流動化
- 市場抑制要因
- レガシーHRIS、ERP、および給与計算システム間のデータ照合および移行の複雑さ
- ID、セキュリティ、マスターデータアーキテクチャの断片化に起因する統合リスク
- 世界かつ複数の事業体における導入における総所有コスト(TCO)の高騰
- 国ごとのワークフローを持つ成熟企業におけるプロセス標準化への抵抗
- 業界バリューチェーン分析
- 価格分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- 人事・財務統合データ基盤層
- データ統合およびオーケストレーション層
- 労働力・財務・人材分析レイヤー
- 意思決定インテリジェンス・アプリケーション
- サービス
- 導入・統合サービス
- データアーキテクチャおよび移行サービス
- マネージド・データ・プラットフォーム・サービス
- アドバイザリーおよび最適化サービス
- ソフトウェア
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド
- 企業規模別
- 大企業
- 中小企業(SME)
- エンドユーザー業界別
- 銀行・金融サービス・保険
- ヘルスケア・ライフサイエンス
- IT・通信
- 製造業
- 小売・Eコマース
- 政府・公共部門
- プロフェッショナルサービス
- エネルギー・ユーティリティ
- その他のエンドユーザー産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Workday, Inc.
- Oracle Corporation
- SAP SE
- Automatic Data Processing, Inc.
- UKG Inc.
- Dayforce, Inc.
- Paychex, Inc.
- Paycom Software, Inc.
- Paylocity Holding Corporation
- Ceridian HCM Holding Inc.
- Microsoft Corporation
- IBM Corporation
- Rippling People Center Inc.
- Bamboo HR LLC
- Gusto, Inc.
- Oracle NetSuite
- SAP SuccessFactors
- Cornerstone OnDemand, Inc.
- HiBob Ltd.
- Ramco Systems Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日