


自律型インシデント対応プラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Autonomous Incident Response Platforms - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2098504
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自律型インシデント対応プラットフォームの市場規模は、2025年の27億6,000万米ドルから2026年には34億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR27.20%で推移し、2031年には114億2,000万米ドルに達すると予測されています。
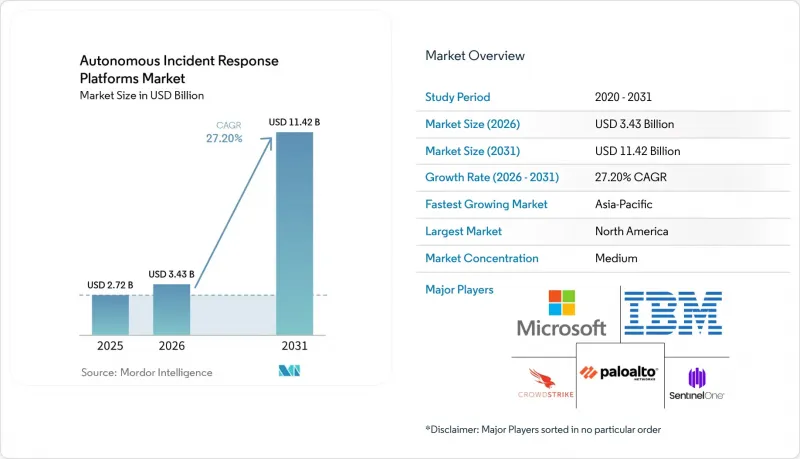
本レポートは、提供内容(ソリューション[自律型検知・対応プラットフォーム、AIセキュリティコパイロットプラットフォームなど]およびサービス)、導入形態(クラウド、オンプレミス、ハイブリッド)、企業規模(大企業および中小企業)、エンドユーザー業界(BFSIなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自律型インシデント対応プラットフォーム市場の動向と洞察
ランサムウェアの自律性の高まりが、マシン並みの速度での封じ込めを要求
自律型インシデント対応プラットフォーム市場が拡大しているのは、ランサムウェア攻撃グループの活動ペースが、手動による対応では追いつけないほど高速化しているためです。CrowdStrikeの報告によると、2025年には攻撃者の平均侵入から活動開始までの時間が29分に短縮され、防御側が活動を検証し、エスカレーションを行うための時間が大幅に減少しました。同報告書では、AIを活用した攻撃者の活動が前年比89%増加したことも示されており、すでに手薄なセキュリティチームにさらなる負担がかかっています。Check Point調査は、2026年第1四半期だけで、アクティブな情報漏洩サイト全体で2,122件の新たな被害者を記録しており、ランサムウェアによる圧力があらゆる業界で依然として高い水準にあることが確認されました。その結果、購入者は、インシデントが人間の確認を待つ前に、エンドポイントを隔離し、横方向の移動を阻止し、バックアップ経路を保護できるツールをより重視するようになっています。
セキュリティチームの疲労が自律型トリアージの導入を後押し
自律型インシデント対応プラットフォーム市場は、多くのセキュリティチームが採用活動だけでは解決できていない人員不足の問題からも恩恵を受けています。シスコは2025年5月、SOC専門家の52%が業務負荷によるストレスを理由にサイバーセキュリティ業界からの離職を検討していたことを明らかにしました。経験豊富なアナリストが離職すると、セキュリティプログラムは環境固有の知識を失うため、このレベルの負担は重大な問題となります。そのため、企業は、信頼度の高い無害なアラートを自動的に解決し、上級スタッフが重要なインシデントに集中できるようにするプラットフォームをより重視するようになっています。この需要の傾向は、人員を継続的に増員することなく、より広範な対応を必要とする大規模なSOC環境において、自律型トリアージの着実な導入を支えています。
誤検知のリスクが自律型封じ込めの承認を遅らせる
自律型インシデント対応プラットフォーム市場は、誤った自動処理が業務運営に支障をきたすのではないかと購入者が懸念しているため、依然として信頼性の壁に直面しています。2025年のSANS SOC調査によると、セキュリティチームの73%が誤検知件数の増加を認識しており、完全自動化が検討される前からすでにアナリストの処理能力に負担がかかっていました。こうした背景から、購入者は、長期にわたるテスト期間を経ずに、プラットフォームにシステムの隔離やプロセスの終了といった直接的な権限を与えることに対して慎重になっています。この懸念は、本番環境において特に強まっています。本番環境では、正当な管理業務に対する誤ったアクションが、ダウンタイムや社内の抵抗、法的責任の問題を引き起こす可能性があるからです。そのため、ベンダー各社は、顧客がより広範な封じ込め権限を認めるようになるまで、精度の証明、ガードレールの強化、段階的な自律機能の提供に依然として時間を費やしています。
セグメント分析
2025年、ソリューションは自律型インシデント対応プラットフォーム市場シェアの72.12%を占め、ソリューション分野において最大の収益源を維持しました。この結果は、SOC内で連携して機能する自律型検知・対応プラットフォーム、SOARツール、AIセキュリティコパイロット、自動修復プラットフォーム、およびセキュリティ意思決定インテリジェンス製品に対する需要を反映したものです。CrowdStrikeは2026年3月、NVIDIAのNemotron AIモデルを搭載した「Agentic MDR」をリリースし、この方向性をさらに拡大しました。同社によれば、社内ベンチマークの結果、調査速度が最大5倍向上し、無害なインシデントの分類におけるトリアージ精度が3倍以上向上したとのことです。多くの購入者が、対応チェーン全体で自律性を拡大する前に、依然としてソフトウェアの購入から参入しているため、このカテゴリーは依然として大きな規模を維持しています。
サービス市場は2031年までCAGR28.31%で成長すると予測されており、このセグメントの中で最も成長が著しい分野となる見込みです。この成長は、自律的な対応成果を望みながらも、ワークフローの設定、調整、ガバナンスを行う社内スタッフを十分に確保できていない組織の需要に起因しています。Arctic Wolf社は2026年3月、1万社以上の顧客基盤を対象に、300名以上の専門エージェントを擁し、最短10日での導入が可能な「Aurora Superintelligence Platform」をリリースすることで、このモデルをさらに強化しました。したがって、自律型インシデント対応プラットフォーム業界は、購入者がプラットフォームの直接的な管理よりも対応成果を重視する市場の一部において、サービス主導型の購入へと移行しつつあります。
2025年、自律型インシデント対応プラットフォーム市場において、クラウド導入は54.92%を占め、導入モデルの中で最大のシェアを獲得しました。クラウドプラットフォームは、大規模なテレメトリフロー、共有インテリジェンスの更新、分散環境全体での迅速な実行をサポートするため、この使用事例に最適です。また、自動化をスケールさせる前にチームがローカルインフラストラクチャの保守や調整を行わなければならない場合に生じがちな遅延も軽減します。これが、最新のAPIベースの環境と大量のセキュリティデータを保有する企業において、クラウドが早期導入を牽引している理由の一つと言えます。
ハイブリッド展開は、2031年までCAGR28.42%で成長すると予測されており、これは、ほとんどの企業のインフラ環境が依然としてクラウドワークロードとオンプレミスシステムの両方にまたがっていることを示しています。規制の厳しい業界の購入者は、すべてのテレメトリデータを単一の管轄区域に強制的に集約することなく、両方の環境を調整するための単一の制御層を必要とすることがよくあります。これは、データ処理や監督に関する要件により、クラウドのみの展開が制限される可能性がある欧州やアジア太平洋地域において、さらに重要になります。そのため、自律型インシデント対応プラットフォーム業界では、大規模なアーキテクチャの再構築を必要とせずに、旧来のシステムと新しいワークロードを橋渡しできるベンダーが評価されています。
地域別分析
2025年、北米は自律型インシデント対応プラットフォームの市場シェアの32.41%を占め、地域別では最大の貢献地域となりました。米国は、クラウドネイティブな企業の高い集中度、充実したベンダー基盤、そして高い対応態勢を維持する連邦政府の積極的なサイバーセキュリティ要件によって、この地位を支えています。カナダも同地域の需要動向に寄与しています。同国の2025~2026年版「国家サイバー脅威評価」では、ランサムウェアが依然としてカナダの組織にとって最大のサイバー脅威であると指摘されているためです。南米は絶対的な規模では依然として小さいもの、ブラジルやアルゼンチンでは、デジタル化の進展に伴い、金融サービスやエネルギー事業者からの関心が高まっています。メキシコも北米のテクノロジー・サプライチェーンとの連携の恩恵を受けていますが、予算の制約により、広域の南米地域と比較して導入のペースは依然として鈍い状況です。
自律型インシデント対応プラットフォーム市場における欧州の動向は、他のほとんどの地域よりもコンプライアンスによってより直接的に形作られています。NIS2では、24時間の早期警告と72時間の通知体制が導入され、これにより、インシデント発生時の検知の遅れや文書化の不備に伴うコストが高まっています。また、EU AI法は、高リスクのAI使用事例に対して人間の監督と監査ログの記録を義務付けることで、導入設計に影響を与えており、これにより、規制環境下において、ハイブリッドで制御可能なアーキテクチャの道筋がより明確になっています。PHOENI2Xプログラムは、加盟国全体の重要サービス事業者向けに、AIを活用したインシデント対応のオーケストレーションを支援することで、さらなる勢いを与えています。
アジア太平洋地域は、自律型インシデント対応プラットフォーム市場において、2031年までCAGR28.75%で成長すると予測されており、最も成長の速い地域セグメントとなる見込みです。日本では、公共政策と企業の導入が同じ方向に向かっているため、主要な需要拠点となっています。2026年5月、日本政府は「プロジェクトYATA-Shield」を発表し、重要情報インフラ分野におけるAIを活用したセキュリティ運用を優先事項としました。中国も自律的なセキュリティ運用の国内能力を構築しており、韓国とオーストラリアは重要分野における対応能力の強化を続けています。中東・アフリカ地域では、サウジアラビアやUAEにおける規制に基づく需要を原動力として市場が拡大しており、南アフリカは国境を越えた事業展開を行うBFSI(銀行・金融・保険)機関の間で、引き続き重要な導入国となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ランサムウェアの自律性の向上により、マシン並みの速度での封じ込めが求められています
- セキュリティチームの疲労が、自律型トリアージの導入を後押ししています
- 規制上の情報漏洩通知の圧力により、対応期間が短縮されています
- AIネイティブのセキュリティスタックが、自動化された修復に対する抵抗感を軽減しています
- IDを標的とした攻撃経路が、自律型対応の適用範囲を拡大しています
- 取締役会レベルのサイバーレジリエンス指標により、自動化への予算配分が増加しています
- 市場抑制要因
- 誤検知リスクが自律型封じ込めシステムの承認を遅らせている
- レガシーセキュリティツール間の統合債務が完全自動化を妨げている
- データの保存場所およびテレメトリのプライバシー上の制約により、モデルのカバレッジが低下します
- 説明可能性およびオーバーライド制御に関するベンダーへの信頼のギャップが、導入を妨げている
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- ソリューション
- 自律型検知・対応プラットフォーム
- SOARプラットフォーム
- AIセキュリティコパイロットプラットフォーム
- 脅威調査およびトリアージソリューション
- 自動修復プラットフォーム
- セキュリティ・ディシジョン・インテリジェンス・プラットフォーム
- サービス
- ソリューション
- 展開別
- クラウド
- オンプレミス
- ハイブリッド
- 企業規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- BFSI
- ヘルスケア・ライフサイエンス
- IT・通信
- 小売・Eコマース
- 工業製造
- 政府・公共部門
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- CrowdStrike Holdings, Inc.
- SentinelOne, Inc.
- Palo Alto Networks, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Elastic N.V.
- Rapid7, Inc.
- Fortinet, Inc.
- Cisco Systems, Inc.
- Exabeam, Inc.
- Securonix, Inc.
- ReliaQuest, LLC
- Tines Software Ltd.
- Torq Technologies, Inc.
- D3 Security Management Systems Inc.
- Swimlane, Inc.
- Vectra AI, Inc.
- Cybereason Inc.
- Darktrace Holdings Limited
- Arctic Wolf Networks, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日


