


タイの不動産:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Thailand Real Estate - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121573
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、タイの不動産の市場規模は2026年に607億8,000万米ドルと推定されており、2031年までに800億米ドルに達すると予想されています。
2026年から2031年にかけては、CAGR5.65%で成長すると見込まれています。
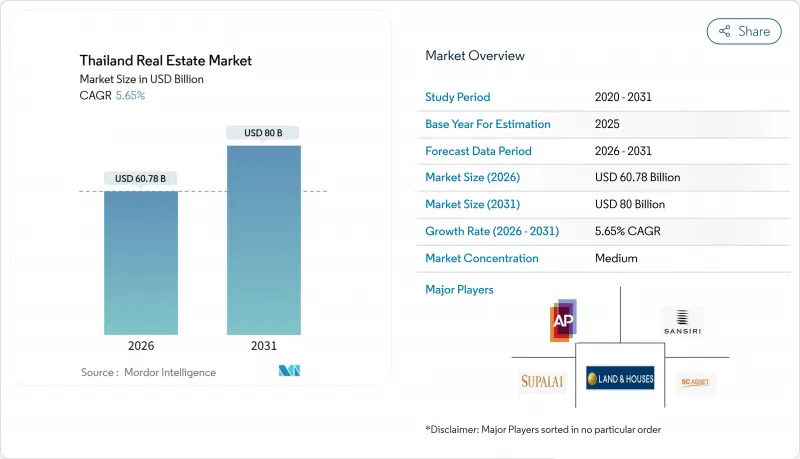
当レポートは、物件の種類(住宅用、商業用)、ビジネスモデル(販売、賃貸)、エンドユーザー(個人/世帯、大企業・中小企業、その他)、主要都市(バンコク、プーケット、その他)ごとにセグメント化されています。当レポートでは、上記のすべてのセグメントについて、市場規模および予測値(米ドル)を提示しています。
タイの不動産市場の動向と洞察
公共交通網の拡張とインフラの整備
2026年、バンコクの都心部および周辺地域における需要の形成は、交通網の拡充によって左右されています。新たな大量輸送路線の開通はアクセス性を向上させ、2026年から2027年にかけての建設が進むにつれ、駅周辺の不動産価値および吸収率を押し上げると予想されます。2028年の開通が予定されているバンコク~ナコーンラチャシマ間の高速鉄道も、将来の交通網の整備による恩恵を受ける地方都市における土地の買収や都市計画活動を後押ししています。ピンクラインの運行開始に関する初期データによると、乗換客の急増が見られたもの、その後、中価格帯の郊外コンドミニアムにおける販売ペースは鈍化しました。これは、駅への近さだけでは、近くに強力な雇用拠点がなければ、持続的な販売実績が保証されないことを示唆しています。開発業者は、安全性、アクセス性、そして回復力を重視する自住購入者をターゲットに、公共交通機関に近接し、価格が1,000万バーツ(28万5,714米ドル)未満の低層プロジェクトに注力しています。この選択的な交通指向型戦略は、単なる交通路線の沿線というだけでなく、移動性の向上と雇用密度、そして居住性の改善が組み合わさった回廊を優先するものです。
政府による優遇措置と手数料の引き下げ
財政措置やマクロプルーデンス政策が取引を支えていますが、家計の債務制約を完全に相殺することはできません。当局は、価格が700万バーツ(20万米ドル)以下の住宅について、所有権移転登録料および抵当権登録料を0.01%に引き下げました。これにより、短期的には取引件数の増加が見込まれますが、中所得層の購入者にとっての与信審査のハードルが解消されるわけではありません。価格が1,000万バーツ(28万5,714米ドル)未満のセカンドハウスに対するLTV(融資対価値比率)制限を100%に緩和する措置は、中上位市場の需要を刺激することを目的としていましたが、却下率が高いセグメントでは、銀行の融資審査は依然として慎重な姿勢を維持しています。分譲前の販売数が目標に達しなかったため、開発業者は2025年に予定されていた一部のプロジェクトを延期しましたが、高級物件は堅調な吸収率を維持しており、市場の上位層に流動性が集中していることが浮き彫りになっています。住宅補助プログラムは住宅へのアクセスを拡大し、価格の目安を作り出していますが、市場が重複する地域では、民間デベロッパーは依然として利益率の圧迫に直面しています。2025年1月から施行される新たな「責任ある融資」規則(予防的な債務再編ガイドラインを含む)は、家計の財務状況の改善がなければ、手数料の引き下げだけでは大衆市場の需要を回復させられないことを認識しています。
高債務を背景とした中所得層向け住宅需要の低迷
家計債務の水準と慎重な融資審査により、300万バーツ(8万5,714米ドル)未満の住宅の融資承認率は抑制されています。不良債権や要注意債権の増加を受け、銀行は2025年1月に導入された責任ある融資規則に基づき、返済能力審査と残余所得の基準を正式に定めました。低価格帯の住宅における高い融資拒否率は、中所得層セグメントに注力する開発業者にとって、在庫の抱え込みや値引き圧力の高まりにつながっています。開発業者は、販売予定物件を成約に結びつけるため、「賃貸から購入へ(rent-to-own)」や「売主融資」といった手法を試みていますが、これにより信用リスクが再び企業の貸借対照表に転嫁されることになります。2025年には、企業が信用制約が最も厳しい需要層へのエクスポージャーを見直したため、新規住宅の分譲が抑制されました。この価格帯において、所得の伸びと家計のデレバレッジにより債務返済指標が改善されるまで、構造的な購入力の不足は引き続き制約要因となるでしょう。
セグメント分析
2025年には、住宅物件が売上高の52.4%を占め、タイの不動産市場における消費者需要のバランスを示しました。2026年から2031年にかけて、EEC(東部経済回廊)におけるデータセンターの認可や物流の拡大が新たな資本配分を引き付ける中、商業用資産はCAGR6.22%で最も急速に成長しているセグメントとして台頭しています。投資委員会(BOI)は2024年から2025年にかけて、デジタルインフラおよび関連投資の承認を相次いで行いました。これには、工業団地の賃貸戦略や電力調達戦略の基盤となる数十億米ドル規模の投資も含まれています。この動きにより、ハイパースケール施設周辺における電力の確保やゾーニングの重要性がさらに高まり、上場デベロッパー各社は、機関投資家レベルのテナントニーズに見合った倉庫容量の拡充を進めています。住宅分野では、アパートや分譲マンションが依然として最大のシェアを占めていますが、バンコク郊外では、より広い居住空間と安全性を求める購入者のニーズを背景に、一戸建て住宅が恩恵を受けています。
ホスピタリティ分野は観光業を背景に着実な回復を見せており、事業者各社は収益の持続性を高めるため、資産の価値向上や複合用途への統合に注力しています。2026年のオフィス市場のファンダメンタルズはまちまちです。「品質志向」の動きによりグレードAオフィスの空室率は依然として高い水準にある一方、ESG認証を取得したタワーは相対的に堅調さを維持し、セカンダリー資産では優遇措置や改修が進められています。一等地の小売資産は引き続きテナントを惹きつけていますが、Eコマースとの競合により、体験価値を提供できない業態には依然として圧力がかかっています。物流倉庫の稼働率と賃料は、Eコマースやコールドチェーンの需要に支えられており、REITの需要がさらなる流動性と開発パイプラインの確実性をもたらしています。こうした背景から、アンカーテナントの需要と長期賃貸借に適した資金調達モデルに基づき、2031年にかけて、商業セクターの勢いはタイの不動産市場において引き続き突出した存在であり続けると予想されます。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場の洞察と市場力学
- 経済および市場の概要
- 不動産購入の動向:社会経済的・人口統計的分析
- 賃貸利回り分析
- 資本市場への浸透とREIT
- 規制展望
- 技術展望
- リアルエステートテック (Real Estate Tech) および不動産分野で活動するスタートアップに関する洞察
- 既存・今後のプロジェクトに関する洞察
- 市場促進要因
- 公共交通網の拡充やインフラの整備が進んでいることで、都市部および郊外における不動産需要が高まっています。
- 政府による優遇措置や手数料の引き下げが、住宅販売や新規プロジェクトの立ち上げを後押ししています。
- 主要な観光・ビジネス地区では、外国人購入者の関心の高まりがマンション販売を後押ししています。
- Eコマースの成長とサプライチェーンの変革が、物流および産業用資産への需要を牽引しています。
- 大規模な複合開発プロジェクトが資本を惹きつけ、都市の不動産クラスターの様相を一新しています。
- 高級物件の供給が限られていることと建設コストの上昇が、一等地の価格を支えています。
- 市場抑制要因
- 家計債務の増加や与信規制の強化により、中所得層向け住宅の需要が低迷しています。
- 都市部における分譲マンションの供給過剰が、販売の鈍化や価格の停滞を招いています。
- 計画の遅延やゾーニングに関する問題が、プロジェクトのスケジュールや承認手続きに支障をきたしています。
- 経済の先行き不透明感やインフレにより、購入者の信頼感や投資活動が低下しています。
- バリューチェーン・サプライチェーン分析
- 概要
- 不動産開発業者および建設業者:主な定量的・定性的洞察
- 不動産仲介業者およびエージェント:主な定量的・定性的洞察
- 不動産管理会社:主な定量的および定性的洞察
- 評価アドバイザリー・その他の不動産サービスに関する洞察
- 建材業界の現状と主要デベロッパーとの提携関係
- 市場における主要な戦略的不動産投資家・購入者に関する洞察
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 販売
- 賃貸
第6章 販売形態別の市場規模と成長予測
- 物件の種類別
- 住宅用
- アパート・分譲マンション
- ヴィラ・一戸建て住宅
- 商業用
- オフィス
- 小売
- ロジスティクス
- その他
- 住宅用
- エンドユーザー別
- 個人/世帯
- 大企業・中小企業
- その他
- 主要都市別
- バンコク
- プーケット
- パタヤ
- チェンマイ
- タイのその他の地域
第7章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AP(Thailand)PCL
- Sansiri PCL
- Supalai PCL
- Land and Houses PCL
- SC Asset Corporation PCL
- Pruksa Holding PCL
- Origin Property PCL
- Ananda Development PCL
- Quality Houses PCL
- L.P.N. Development PCL
- Noble Development PCL
- Central Pattana PCL
- Asset World Corporation PCL
- WHA Corporation PCL
- Frasers Property(Thailand)PCL
- Amata Corporation PCL
- Siam Piwat Co., Ltd.
- Raimon Land PCL
- Magnolia Quality Development Corporation(MQDC)
- Minor International PCL
- Central Plaza Hotel PCL(CENTEL)
- Erawan Group PCL
- Dusit Thani PCL
第8章 市場機会と将来の展望
- ホワイトスペースおよびアンメットニーズの評価



