


アジア太平洋地域の電気バス用バッテリーパック:市場シェア分析、産業動向・統計、成長予測(2025年~2029年)
Asia-Pacific Electric Bus Battery Pack - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2029)


- 発行日
- ページ情報
- 英文 292 Pages
- 納期
- 2~3営業日
- 商品コード
- 1683864
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
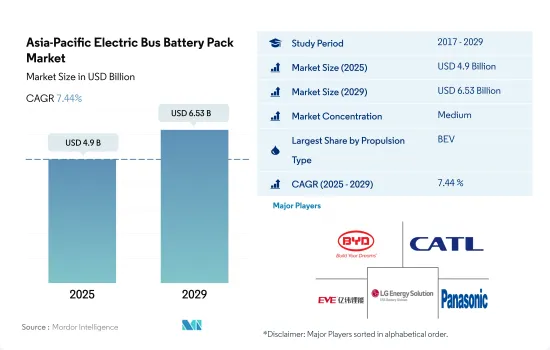
アジア太平洋の電気バス用バッテリーパック市場規模は2025年に49億米ドルと推定され、2029年には65億3,000万米ドルに達すると予測され、予測期間(2025-2029年)のCAGRは7.44%で成長する見込みです。
アジア太平洋地域における電気バス用バッテリーの需要は、環境問題への関心の高まり、厳しい政府規範、採用の増加によって拡大すると予想されます。
- バスはアジア太平洋の様々な国々で公共交通機関の主要な部分を構成しています。従来の古いバスは、過剰な二酸化炭素排出の原因となっています。そのため、電気バスの需要はここ数年、アジア各国で増加しています。環境に対する懸念の高まり、政府によるEVに対する厳しい基準の意味合い、EVの利点により、2021年の電気バスの需要は2017年よりも増加しました。したがって、バッテリー電気バスとプラグインハイブリッド電気バス用のバッテリーパックの需要は、2017年よりも2021年に増加しました。
- 電気バスはアジア各国で広く使用されています。中国は電気自動車とバッテリー産業のリーダーの1つであり、2022年の電気バスの販売で最も高いシェアを占めました。中国のバッテリー産業で事業を展開する主要企業には、BYD、CATL、Shenzhen BYD Lithium Batteryが含まれます。インド、日本、韓国、タイも、これらの国々における電気バスの需要増加により、バッテリーパックの成長に貢献しました。その結果、同地域では2022年の電気バス需要が2021年よりも増加しました。
- 様々なEVメーカーやバッテリーメーカーがAPAC諸国でのバッテリー生産計画を発表しています。2023年3月、中国の自動車メーカーBYDは、インドネシアにバッテリーEVやPHEBなど様々なタイプのバスの組立工場とバッテリー製造工場を建設すると発表しました。こうした開発により、アジア太平洋地域の予測期間中にバス用バッテリー需要が加速すると予想されます。
電気自動車(EV)市場の主要企業として台頭する中国が車載用リチウム電池の需要を牽引
- APAC地域は、政府の支援、旺盛な国内需要、電気自動車導入への注力といった要因によって、バッテリーパック市場が活況を呈しています。電気自動車の需要が増加し続け、電池パックの技術進歩が続く中、アジア太平洋地域は世界の電気自動車産業の将来を形作る上で極めて重要な役割を果たすと予想されます。
- 中国はバッテリーパック市場の支配的なプレーヤーであり、常に高い市場価値を持っています。中国の急成長は、電気自動車に対する政府の支援、大規模な消費者市場、強固な国内製造エコシステムなど、いくつかの要因によるものです。同国は電気自動車生産に多額の投資を行っており、バッテリーパックの需要増につながっています。
- 日本と韓国もアジア太平洋のバッテリーパック市場に大きく貢献しています。両国とも長年にわたり市場価値が着実に成長しています。これらの国々は、確立された自動車産業、技術的専門知識、EV導入に対する政府の強力な支援を持っており、バッテリーパックの需要を牽引しています。インドのバッテリーパック市場は、電気自動車導入と再生可能エネルギー目標に注力する中で勢いを増しています。政府の政策が後押しし、消費者の意識も高まっているため、バッテリーパックの需要は高まっています。また、電気モビリティの地域リーダーになることを目指すタイの取り組みは、アジア太平洋バッテリーパック市場の成長に十分な機会を与えています。
アジア太平洋電気バス用バッテリーパック市場動向
トヨタ、テスラ、武陵が市場を牽引し、さまざまな自動車メーカーが参入
- APACの電気自動車市場は多数の競合企業で賑わっているが、その勢いは主に5つの支配的な企業が牽引しており、合計で2022年の市場シェアの50%以上を占めています。トップを走るのはBYDで、同地域のEV販売台数の20.93%を占める。BYDの強力な財務基盤は、先進的な研究開発インフラと相まって、BYDを強豪企業として位置づけています。競争力のある価格設定と広大な販売・アフターセールス網は、新規消費者に効果的にアピールしています。
- BYDに続く第2位はトヨタグループで、市場の約12.88%を占めています。BYDはAPAC地域で高い評価を得ており、その広範な販売・サービス体制が消費者の信頼を得て、その地位をさらに強固なものにしています。第3位はテスラで、市場の8.27%を占めています。前衛的な技術主導の製品で有名なテスラは、中国やオーストラリアをはじめとする各国をまたぐシームレスなサプライチェーンを享受しています。
- 4位は武陵で、市場の約7.10%を占めています。親会社である柳州五菱汽車工業の下で運営されている五菱は、中国やインドネシアなどの国々でニッチを切り開き、多様なEVラインナップで多様な顧客に対応しています。トップ5の最後尾はホンダで、市場シェアは3.85%です。APACのEV市場では他に、日産、奇瑞、長安、Netaなどのブランドが競合しています。
2022年には、Wuling、Tesla、BYDがAPACにおける最大のバッテリー・パック需要メーカーとなります。
- 自動車、バス、トラックを含む電気自動車は、ここ数年、アジア各国で顕著な盛り上がりを見せています。電気自動車に対する意欲は地域や国によって異なるが、SUVが中国、インド、日本などの主要市場でニッチを築いていることは明らかです。ユーティリティの高さと広さを理由に、アジアでは従来のセダンよりもSUVを好む傾向が強まっています。
- 最近、アジアの人々の間でコンパクトSUVへの人気が急上昇しています。テスラのモデルYは、オール電化のドライブトレイン、5つ星のNCAP安全性、7人乗り、航続距離などで際立っており、特に中国をはじめとするアジア太平洋地域の主要市場で人気の高い選択肢となっています。BYDのSong DMは、競争力のある価格設定と効率的な燃費性能で、アジア全域の顧客に支持されています。
- 2022年には、テスラのModel 3がアジア地域でトップセラーの1つに輝いたが、これは純粋な電気自動車であることと、魅力的な機能性の数々が評価されたものです。ダイナミックなAPACのEV分野では、既存の世界・メーカーによる無数の電動SUVやセダンの選択肢もあります。2022年には、トヨタのYaris CrossやBYDのDolphinのような車の好調な販売が予想されます。トヨタのCorollaやWulingのHongguang MINIEVといった他のメーカーも、APACのEVエコシステムにおいて強力なラインナップを形成しています。
アジア太平洋電気バス用バッテリーパック産業の概要
アジア太平洋の電気バス用バッテリーパック市場は、上位5社で46.47%を占め、適度に統合されています。この市場の主要企業は以下の通りです。BYD Company Ltd., Contemporary Amperex Technology(CATL), EVE Energy, LG Energy Solution Ltd. and Panasonic Holdings Corporation(sorted alphabetically).
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 エグゼクティブサマリーと主な調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 電気バス販売台数
- OEM別電気バス販売台数
- 売れ筋EVモデル
- 選好されるバッテリーケミストリーのOEM
- バッテリーパック価格
- 電池材料コスト
- 異なるバッテリー化学の価格表
- 誰が誰に供給するか
- EVバッテリーの容量と効率
- EVの発売モデル数
- 規制の枠組み
- 中国
- インド
- インドネシア
- 日本
- タイ
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- 推進タイプ
- BEV
- PHEV
- バッテリーケミストリー
- LFP
- NCA
- NCM
- NMC
- その他
- 容量
- 15 kWh~40 kWh
- 40 kWh~80 kWh
- 80kWh以上
- 15kWh未満
- バッテリー形状
- 円筒形
- パウチ
- 角型
- 方式
- レーザー
- ワイヤー
- コンポーネント
- アノード
- カソード
- 電解液
- セパレーター
- 材料タイプ
- コバルト
- リチウム
- マンガン
- 天然黒鉛
- ニッケル
- その他の材料
- 国名
- 中国
- インド
- 日本
- 韓国
- タイ
- その他アジア太平洋地域
第6章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル
- Ameperex Technology Limited(ATL)
- BYD Company Ltd.
- Contemporary Amperex Technology Co. Ltd.(CATL)
- EVE Energy Co. Ltd.
- Exide Industries Ltd.
- Gotion High-Tech Co. Ltd.
- GS Yuasa International Ltd.
- LG Energy Solution Ltd.
- Olectra Greentech Ltd.
- Panasonic Holdings Corporation
- Resonac Holdings Corporation
- Samsung SDI Co. Ltd.
- SK Innovation Co. Ltd.
- SVOLT Energy Technology Co. Ltd.(SVOLT)
- Tata Autocomp Systems Ltd.
- Tianjin Lishen Battery Joint-Stock Co., Ltd.(Lishen Battery)
- Zhengzhou Yutong Bus Co. Ltd.
第7章 CEOへの主な戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 市場力学(DROs)
- 情報源と参考文献
- 図表一覧
- 主要洞察
- データパック
- 用語集