


マレーシアの建設:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Malaysia Construction - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123084
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、マレーシアの建設の市場規模は2026年に412億米ドルと評価されており、2031年までに624億米ドルに達すると予測されています。
これはCAGR8.66%に相当します。
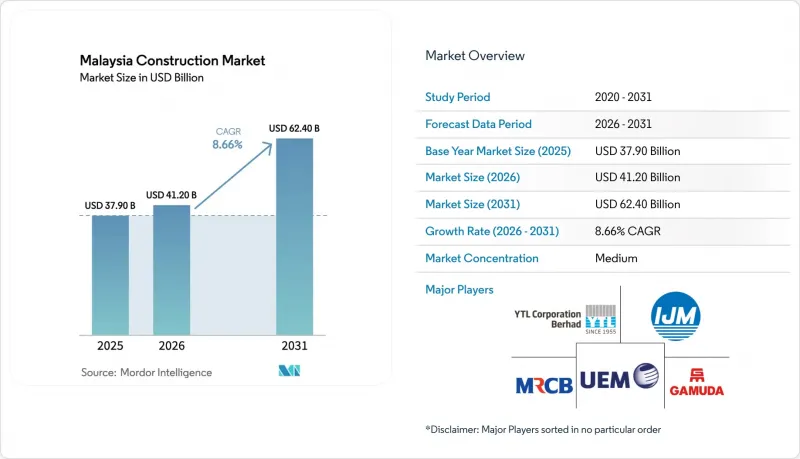
本レポートは、セクター別(住宅、商業、インフラ)、建設タイプ別(新築、改修)、建設工法別(従来の現場施工など)、資金源別(公的資金、民間資金)、および地域別(セランゴール州、ジョホール州、連邦直轄区、その他)に分類されています。市場予測は金額(米ドル)で示されています。
マレーシアの建設市場の動向と洞察
政府の大型インフラ計画(ECRL、MRT 3、パン・ボルネオ、ペナンLRT)
主要な鉄道および高速道路プロジェクトが、複数年にわたる土木工事の急増を支えています。全長665キロメートルの東海岸鉄道(ECRL)は、2027年1月の営業運転開始を目標としており、すでにクアンタン港周辺の倉庫建設を活性化させています。2024年に発注された29億~38億米ドルのペナンLRTは、現在、集中的な用地買収段階に入っており、これにより2030年まで安定した下請け業務が確保される見込みです。サバ州のパン・ボルネオ・ハイウェイには、新たに3億7,300万米ドルの予算が割り当てられ、ケニンガウ-タンブナン間の35キロメートル区間における土工工事が加速することになりました。これらの回廊は総じて、住宅市場の周期的な変動からインフラ工事の需要を守り、このセグメントのCAGR9.88%を裏付ける要因となっています。
官民パートナーシップ(PPP)による資金調達および2025年度予算における洪水対策予算配分
2025年度予算では、洪水対策施設に50億米ドルが割り当てられており、初期の事業パッケージは利用実績連動型コンセッションとして構成されています。民間コンソーシアムは、建設および15年間の維持管理リスクを負う見返りとして、消費者物価指数(CPI)に連動した年金を受け取る仕組みとなっており、Sunway ConstructionおよびWCT Holdingsの財務体質によって支えられています。クランバレーの調整池に関する調達手続きは2026年1月に開始され、年半ばにファイナンシャル・クローズが行われる見込みです。ISO 14001およびMSMA設計基準の遵守が義務付けられたことで、技術的なハードルが高まり、既存企業に有利に働き、中期的な成長の兆しを強めています。
熟練労働者の不足と最低賃金の引き上げ
CIDBによると、2028年までのプロジェクトパイプラインに対し、熟練技能労働者が18万人の不足が見込まれています。2025年2月の最低賃金は月額337米ドルから382米ドルに引き上げられ、外国人労働者に対する賦課金も15%上昇しました。こうした圧力は、工業化建築システムの導入を加速させ、現場での労働力を30%~40%削減することにつながっています。稼働率85%で操業しているGamudaのセパン・プレキャスト工場は、資本集約的なオフサイト製造が人手不足を緩和する一方で、大手企業と地域企業の間の能力格差を拡大させている実例を示しています。
セグメント分析
2025年、マレーシアの建設市場シェアの44.3%を住宅建設が占め、これは計画中の15万戸の手頃な価格のマンションや民間コンドミニアムの分譲による持続的な需要を反映しています。都市部での住宅価格の高騰が拡大を抑制しているため、その成長率はCAGRで約7.5%へと鈍化しています。インフラ部門は規模こそ小さいながらも、東海岸鉄道(ECRL)、ペナンLRT、パン・ボルネオ・ハイウェイを背景に、CAGR9.88%で今後の成長を牽引します。これらのメガプロジェクトは、土木工事、プレキャスト需要、および専門的なMEP(機械・電気・配管)工事の機会を大手建設業者にもたらします。産業・物流のサブセグメントは、736億米ドルの外国直接投資(FDI)の波に乗り、2025年の商業活動の約40%を占めています。クアラルンプールの空室率が18%に達している中、オフィス建設は依然として低調ですが、小売分野では体験型のリニューアルへと軸足を移しています。
これらの動向を総合すると、マレーシアの建設市場が依然として「二極化」していることがわかります。すなわち、大規模な住宅建設が労働者を雇用し続けていますが、インフラや産業プロジェクトは、利益率が高く技術集約的な仕事を牽引しています。この相互作用は、資材調達(土木工事ではセメントや鉄鋼が大きな比重を占めます)に影響を与える一方で、建設業者がセクター間でリスクを分散させるよう促しています。2026年以降、データセンターや送電網強化のスケジュールが加速するにつれ、インフラ関連の収益は、次の10年の初め頃には住宅建設を上回る見込みです。
2025年のマレーシアの建設業界の支出のうち、新築工事が75.4%を占めましたが、クアラルンプールの商業ビルの平均築年数が28年に達していることから、改修工事はCAGR8.10%で拡大しています。Sunway Constructionによる4,000万米ドル規模の「メナラ・サンウェイ」改修工事に代表される省エネ改修は、エネルギー節約と賃料の上乗せを通じて、迅速な投資回収を実現しています。郊外のショッピングモールも同様の戦略を採用し、主力テナントを飲食店、娯楽施設、フルフィルメントゾーンに置き換えています。政府の政策がこの動向を後押ししています。MGTCは現在、1万平方メートルを超える連邦政府の建物に対し、「グリーンビルディング・インデックス(GBI)」認証を義務付けており、改修にかかる追加費用の半額を助成金として支給しています。
マレーシアの建設業界は、依然として新築工事が主導的な役割を果たしています。これは、メガプロジェクト、手頃な価格の住宅、工場建設などが、グリーンフィールドでの土木工事を伴うためです。しかし、都心部での土地不足や許認可手続きの遅延により、高仕様の改修工事に付加価値がシフトしつつあります。Kerjaya ProspekやWCT Holdingsなど、MEP(機械・電気・配管)およびファサード工学の専門知識を持つ建設業者は、マレーシアの建設市場で拡大するこの分野を捉えるため、改修部門の体制整備をますます進めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場の動向と分析
- 市場概要
- 市場促進要因
- 政府による大規模インフラ計画(ECRL、MRT 3、パン・ボルネオ、ペナンLRT)
- 官民パートナーシップによる資金調達および2025年度予算における洪水対策への配分
- 都市部の中所得世帯に向けた手頃な価格の住宅の推進
- 外国直接投資(FDI)を原動力とする産業・物流施設の急増
- ハイパースケールデータセンターおよび5Gインフラの整備
- ジョホール・シンガポール特別経済区が国境を越えたプロジェクトを促進
- 市場抑制要因
- セメントおよび鉄鋼コストの高騰
- 熟練労働者の不足と最低賃金の上昇
- 用地取得および許認可の遅延
- ディーゼル燃料補助金の合理化により、運送コストが膨らんでいます
- バリュー・サプライチェーン分析
- 概要
- 不動産開発業者および建設業者-主要な定量的・定性的洞察
- 建築・エンジニアリング企業-主要な定量的および定性的な洞察
- 建材・設備メーカー-主要な定量的・定性的洞察
- 政府の取り組みとビジョン
- 規制情勢
- 技術展望
- 業界の魅力度-ファイブフォース分析分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- 価格設定(建設資材)・建設コスト(資材、人件費、設備)の分析
- マレーシアと他国の主要な業界指標の比較
- 今後の主要プロジェクト/進行中のプロジェクト(メガプロジェクトに焦点を当てて)
第5章 市場規模と成長予測
- セクター別
- 住宅
- アパート/分譲マンション
- ヴィラ/一戸建て住宅
- 商業
- オフィス
- 小売
- 産業・物流
- その他
- インフラ
- 輸送インフラ
- 道路
- 鉄道
- 航空路線
- その他
- エネルギー・ユーティリティ
- その他
- 輸送インフラ
- 住宅
- 建設タイプ別
- 新築
- 改修
- 建築方法別
- 従来のオンサイト方式
- 現代の建設手法
- 資金源別
- 公的
- 民間
- 地域別
- セランゴール州
- ジョホール
- 連邦直轄地域
- マレーシアのその他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Gamuda Berhad
- IJM Corporation Berhad
- YTL Corporation Berhad
- Malaysian Resources Corporation Berhad(MRCB)
- UEM Sunrise Berhad
- WCT Holdings Berhad
- Sunway Construction Group Berhad
- Sime Darby Property Berhad
- Mah Sing Group Berhad
- SP Setia Berhad
- Crest Builder Holdings Berhad
- Kerjaya Prospek Group Berhad
- TRC Synergy Berhad
- Hock Seng Lee Berhad
- Kimlun Corporation Berhad
- Gadang Holdings Berhad
- Econpile Holdings Berhad
- LFE Corporation Berhad
- Pentamaster Corporation Berhad(for industrial facilities)
- China Communications Construction Co. Ltd.(Malaysia unit)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日

