


アジア太平洋の低電圧開閉装置-市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
Asia-Pacific Low Voltage Switchgear - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 1636115
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
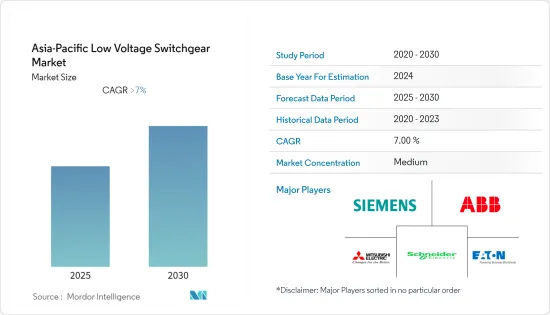
アジア太平洋の低電圧開閉装置市場は予測期間中にCAGR 7%超を記録する見込み
主要ハイライト
- COVID-19は2020年の市場にマイナスの影響を与えました。現在、市場は大流行前の水準に達しています。中期的には、電力セクターへの投資の増加、変電所や配電システムの新興国開拓の増加により、アジア太平洋の低電圧開閉装置市場の需要が増加すると予想されます。
- 一方、運用・保守コストの高さが市場成長の妨げになると予想されます。
- エネルギー効率の高い開閉装置を製造するための技術投資の増加は、アジア太平洋の低電圧開閉装置市場に大きな機会をもたらすと期待されています。
- 電力需要の増加と電力インフラ整備への投資の増加により、予測期間中は中国が市場を独占すると予想されます。
アジア太平洋の低電圧開閉装置市場動向
市場を独占する配電セグメント
- 配電システムには、送電線、変電所、変圧器、その他の機器のネットワークが含まれ、電力を輸送してエンドユーザーに供給するために使用されます。配電システムは、一次配電と二次配電に分けられます。一次配電は、発電所から地域の変電所への高圧電力の送電を指します。二次配電は、低電圧の電力をエンドユーザーに供給することです。
- この地域の発電量は近年著しく増加しています。2021年の同地域の総発電量は1万3,994.4TWhで、2020年と比較して約8.4%の増加を記録しました。
- アジア太平洋は、今後数年間、低電圧開閉装置システムの重要な市場になると予想されます。この背景には、再生可能エネルギーの普及、電力消費の増加、電力へのアクセスの拡大、送電網インフラの拡大・強化があります。この地域では、中国、インド、日本、オーストラリアなどの国々が主要な貢献国になると予想されます。
- 中国、インド、インドネシアを含むこの地域の国々は、人口と工業化の急速な成長を経験しており、増大するエネルギー需要を満たすために、再生可能エネルギー源に重点を置いたエネルギー発電能力の増強が不可欠となっています。また、中国やインドなどの国々では、大気汚染の深刻化により再生可能エネルギー技術の導入が加速しており、配電部門の改善需要が急増し、低電圧開閉装置の需要が高まっている
- 2022年6月、Siemens GamesaとDoosan Enerbilityは、両社間で締結された覚書に基づき、韓国における洋上風力発電プロジェクトで協力することに合意しました。この覚書には、大型洋上風力タービン、新たな生産施設の設立、風力タービン部品の提供、洋上風力タービンの設置、タービンのメンテナンスのセグメントにおける共同取り組みの可能性が含まれています。
- したがって、上記の点から、予測期間中は配電システムが大きな市場シェアを占めると予想されます。
著しい成長を遂げる中国
- 世界最大のエネルギー消費国であり、再生可能エネルギー市場でもある中国は、国内のエネルギー需要を満たすため、一貫して再生可能エネルギー容量を増やしてきました。化石燃料を使用する発電所が大気汚染に与える悪影響のため、中国は増大するエネルギー需要を満たすために再生可能エネルギー容量を拡大することで、総排出量を最小限に抑える努力をしてきました。
- 国家政府は、2025年までに再生可能エネルギー発電量を2020年末の水準から倍増させるという目標を掲げているが、各省の目標とプロジェクト・パイプラインの動きは、より野心的な導入率を示しています。地方の風力発電と太陽光発電の目標を合わせると、2025年までに1,263GWに達します。すべてのプロジェクトが計画通りに稼動すれば、中国は2030年の国別目標(NDC)を5年前倒しで達成することになります。
- 再生可能エネルギー源の採用増加は、低電圧開閉装置市場にプラスの影響を与えます。風力発電、太陽光発電、水力発電などの再生可能エネルギーが電力システムに組み込まれるようになると、発電された電力の配電と送電を促進するために低電圧開閉装置の需要が増加します。再生可能エネルギーの増加は配電網の拡大にもつながり、拡大するインフラを支えるために新たな低電圧開閉装置の設置が必要となります。
- 国際再生可能エネルギー機関によると、2022年の中国の再生可能エネルギー設備容量は1,160.79GWで、2021年と比較して13%以上の成長率を記録しました。この動向は予測期間中も続くと予想されます。
- 例えば、2022年6月、KenzFigeeとCMIC Ocean En-Tech Holdingsは、中国の再生可能エネルギー市場におけるCMICの機器供給事業の拡大を支援する戦略的協力協定を締結しました。この契約には、ギャングウェイや据付クレーンなどの重要なハイエンド製品に関する技術の共有が含まれます。これらの製品は中国の海洋再生可能エネルギープロジェクトにおいて重要な役割を担っており、今回の提携はその開発に大きく貢献するものと期待されます。
- このような再生可能エネルギーセグメントの開発により、変電所や配電システムへの投資が増加し、予測期間中に同国における低電圧開閉装置の需要が高まることが予想されます。
アジア太平洋の低電圧開閉装置産業概要
アジア太平洋の低電圧開閉装置市場は適度にセグメント化されています。この市場の主要企業(順不同)には、ABB Ltd、Schneider Electric SE、Siemens AG、Eaton Corporation PLC、Mitsubishi Electric Corporationがいます。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2028年までの市場規模と需要予測(単位:10億米ドル)
- 最近の動向と開発
- 政府の規制と施策
- 市場力学
- 促進要因
- 抑制要因
- サプライチェーン分析
- 産業の魅力-ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威製品・サービス
- 競争企業間の敵対関係
第5章 市場セグメンテーション
- 用途
- 変電
- 配電
- 公益事業
- 設置
- 屋外
- 屋内
- 定格電圧
- 250V以下
- 250~750 V
- 750~1,000 V
- 2028年までの市場規模・需要予測(地域別)
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- ABB Ltd.
- Rockwell Automation Inc.
- Schneider Electric SE
- Siemens AG
- Havells India Ltd
- Hitachi, Ltd.
- Eaton Corporation Plc
- Mitsubishi Electric Corporation
- HD Hyundai Electric
- Fuji Electric Co., Ltd.
第7章 市場機会と今後の動向
アジア太平洋の低電圧開閉装置-市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


