


欧州の風力発電設備-市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Europe Wind Power Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 1630409
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
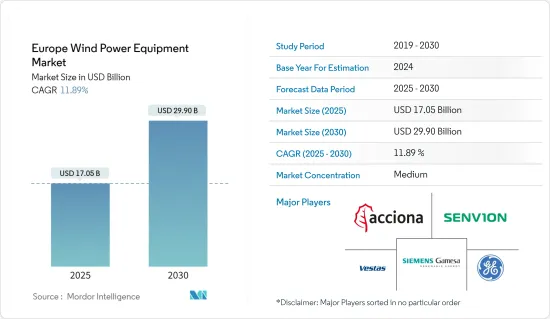
欧州の風力発電設備市場規模は2025年に170億5,000万米ドルと推定され、2030年には299億米ドルに達すると予測され、予測期間(2025~2030年)のCAGRは11.89%です。
主要ハイライト
- 長期的には、風力発電所投資の増加と風力エネルギーコストの低下が、予測期間中の欧州の風力発電設備市場を牽引すると予想されます。
- 一方、地域全体における太陽エネルギープロジェクトの増加が、予測期間中の市場成長を阻害します。
- 浮体式洋上風力発電技術の開発と商業化は、予測期間を超えて市場にとって大きな機会となることが期待されます。
- 予測期間中、風力発電プロジェクトの増加により、ドイツが市場を独占すると予想されます。
欧州の風力発電設備市場動向
市場を独占する陸上セグメント
- 陸上風力発電は、陸上に設置されたタービンが風から電力を得るものです。欧州のほとんどが陸上風力発電で構成されているのは、陸上風力発電の方が安価であること、陸地があまりないこと、ドイツ北部のように高速の風が吹いていることが理由です。
- 風力タービンの建設方法を変えることで、新しいタイプの陸上タービンが市場に投入され、風力エネルギーをより効率的なものにしています。さらに、風力タービンのサイズと高さは継続的に向上しており、設置コストと電力の平準化コストを引き下げ、市場の成長を促進しています。
- 例えば、Vestasは2022年4月に7.2MWのV172を発表したが、これは当時世界最大の陸上風力タービンでした。これは幅広い場所での低・中風速用に作られました。タービンのブレードはすべて一体型で、長さは84メートル。このタービンに合わせて、ハブ高199メートルの陸上風力タービン・タワーが発売されました。同社によると、このタワーはドイツやオーストリアといった中央欧州市場を念頭に置いて作られました。設置は2025年に可能となります。
- この地域の国々は、風力エネルギーセグメントでのプレゼンスを拡大し、発電に石炭を使用しないようにしつつあります。エネルギー需要の増加に対応するため、各国は数多くの新規プロジェクトの開発を支援しています。例えば、2024年2月、欧州投資銀行(EIB)は、トラヴニ町の北西約15kmに位置するヴラスフチッチ山の高台に50MWの風力発電所を開発するため、3,600万ユーロ相当の支援クレジットを提供することに合意しました。年間115GWhの発電を計画するこのプロジェクトは、再生可能エネルギーに関する国家戦略に沿ったもので、最大18基の風力タービンが国のエネルギーグリッドに接続されます。
- 同様に2023年12月、Masdarはポーランドの1GWの再生可能エネルギー・ポートフォリオを取得することで、欧州におけるプレゼンスを高めました。この合意は、欧州全域におけるマスダールの再生可能エネルギー・ポートフォリオの大幅な増加を意味します。2026~2030年にかけて、ポーランドでは合計容量が1GWを超えるプロジェクトの完成が見込まれています。系統配分を最適化するため、陸上風力と太陽光発電(PV)のハイブリッドシステムが8カ所で稼働します。こうしたプロジェクトはすべて、予測期間中に同地域全体で陸上風力エネルギープロジェクトの需要を増加させる可能性が高いです。
- 国際再生可能エネルギー機関(IRENA)によると、2022年の陸上風力発電設備容量は209.96GWに増加し、2021年の195.63GWから7.3%近く上昇しました。また、2022年時点で、欧州の陸上風力発電設備容量は洋上風力発電設備容量の7倍以上となっています。予測期間中、投資が増加するため、設置容量はさらに増加すると予想されます。
- そのため、陸上風力発電設備市場は、投資の増加、減税措置、技術の進歩により、今後数年間で大きく成長する可能性が高いです。
ドイツが市場を独占
- 国際再生可能エネルギー機関(IRENA)によると、同国の風力発電設備容量は2021年の63,833メガワットから2022年には66,315メガワットへと3.89%増加しました。同国では新たな風力発電プロジェクトの設置が進んでおり、風力発電設備市場の活性化が期待されています。
- 政府の減税計画により、ドイツの風力エネルギー産業は過去10年間で大きく成長しました。ロシア・ウクライナ戦争の影響は大きく、ロシアのガス輸入停止の結果、同国のエネルギー価格は高騰しました。ロシアのガス輸入への過度の依存を減らすため、同国は2030年までに電力に占める自然エネルギーの割合を80%にし、2045年までに完全に気候変動に依存しないエネルギーシステムにするという目標を掲げています。
- 2022年7月、ドイツ議会は新しい陸上風力発電法(WindLandG)を採択し、2025年から陸上風力発電を年間10GWの規模で拡大することを目指しました。さらに連邦政府は、全州がその領土の2%を陸上風力発電用に確保することを義務付けており、2032年までに達成することになっています。さらに、洋上風力発電のセグメントでは、ドイツは2030年までに30GWの洋上風力発電を達成し、2045年までに70GWまで引き上げることを目標としています。
- たとえば、ヴァッテンフォールは2022年9月にドイツ北海でN-7.2洋上風力発電プロジェクトを建設する権利を得ました。
- ドイツでは再生可能エネルギーの需要が飛躍的に増加しており、来年に向けてエネルギー備蓄を増やすことに注力しています。例えば、2024年1月、ドイツの連邦ネットワーク庁は、2.5GWの風力エネルギー容量を収容できる北海の2カ所のプロジェクトを立ち上げました。ヘリゴランドの北西約120キロ(74.56マイル)に位置するこの2カ所には、1.5CWと1GWの風力タービンを設置できます。風力発電所は2031年までに稼動すると予測されています。
- 同様に、2023年3月、ドイツの連邦ネットワーク庁は、北海の4カ所に180万kWの洋上風力発電プロジェクトを設置し、2028年に送電網に接続する新しい洋上風力発電プロジェクトを発表しました。2カ所はノルディーネの北35km付近に位置し、総発電容量は900メガワット。他の2カ所はボルクムの北西90キロに位置し、発電容量は900メガワットとなる予定です。これらすべてのプロジェクトは、市場支払者に機会を創出し、予測期間中にこの地域の風力発電設備の需要を増加させる。
- したがって、ドイツは、投資規模が大きく、このセグメントに対する税制上の優遇措置があることから、欧州の風力発電設備市場を独占すると予想されます。
欧州の風力発電設備産業概要
欧州の風力発電設備市場は半固定的です。この市場の主要企業(順不同)には、Acciona Energia SA、General Electric Company、Siemens Gamesa Renewable Energy S.A.、Vestas Wind Systems A/S、Senvion S.A.などがあります。
Vestas Wind Systems A/Sは、市場成長のために他のブレード製造企業との提携などの戦略を採用しました。例えば、2022年9月、同社はV172-7.2MW風力タービン用風力ブレードの供給でLM Wind Powerと提携しました。このようなパートナーシップは、Vestasの風力タービンの世界サプライチェーンネットワークを強化し、技術的な専門知識の共有も可能にすると期待されています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場概要
- イントロダクション
- 2029年までの市場規模と需要予測(単位:10億米ドル)
- 2029年までの風力エネルギー設置容量と予測(GW)
- 欧州の再生可能エネルギーミックス(2023年)
- 最近の動向と開発
- 政府の規制と施策
- 市場力学
- 促進要因
- 風力発電所投資の増加
- 風力エネルギーコストの低下
- 抑制要因
- 太陽エネルギープロジェクトの増加
- 促進要因
- サプライチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
第5章 市場セグメンテーション
- 立地
- オンショア
- オフショア
- 設備タイプ
- ローター/ブレード
- タワー
- ギアボックス
- 発電機
- その他の設備タイプ
- 地域
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ノルディック
- トルコ
- ロシア
- その他の欧州
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- Acciona Energy SA
- Senvion S.A.
- General Electric Company
- Siemens Gamesa Renewable Energy S.A.
- Vestas Wind Systems AS
- Nordex SE
- Sif Holding NV
- Modvion AB
- Envision Energy
- 市場ランキング分析
第7章 市場機会と今後の動向
- 浮体式洋上風力技術の開発と商業化
欧州の風力発電設備-市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


