


鉄道インフラ市場:投資タイプ、鉄道、用途、インフラタイプ、および地域別 - 2033年までの世界予測
Rail Infrastructure Market by Investment Type, Railway, Application, Infrastructure type, and Region - Global Forecast to 2033


- 発行日
- ページ情報
- 英文 287 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2180628
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
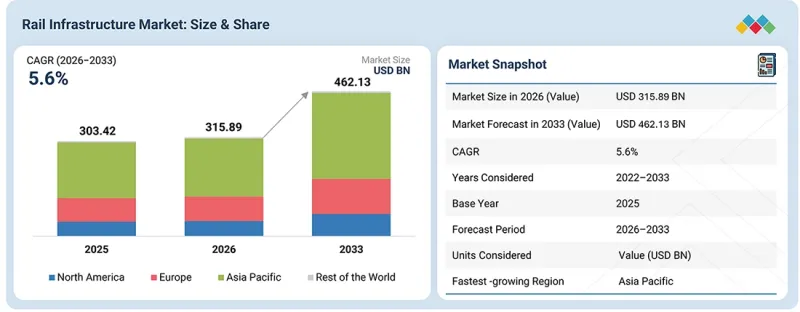
鉄道インフラ市場は、2026年の3,158億9,000万米ドルから2033年には4,621億3,000万米ドルへと、CAGR 5.6%で拡大すると予測されています。
鉄道インフラの調達形態は、個別の資産導入から統合型鉄道システム契約へと移行しており、これによりサプライヤーが獲得できる価値は、線路や土木インフラの枠を超えて拡大しています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2026年~2033年 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2033年 |
| 対象単位 | 10億米ドル |
| セグメント | 投資タイプ、鉄道、用途、インフラタイプ、および地域別の鉄道インフラ市場 - 2033年までの世界予測 |
| 対象地域 | アジア太平洋、北米、欧州、世界のその他の地域 |
2026年5月、Hitachi Railは、メキシコのサルティヨ~ヌエボ・ラレド間(全長約396 km)の旅客路線向け鉄道システムの設計、開発、供給、設置、および試運転を含む、約1億9,300万米ドルの契約を獲得しました。この契約には、ETCSレベル1の信号システム、列車保護システム、通信システム、SCADA、インフラ監視システム、13の旅客駅向け設備、および運用管制センターとバックアップセンターが含まれています。主要な鉄道プロジェクトにおいて、信号、通信、監視、および集中制御の統合が進んでいることから、インフラ整備と長期的なデジタル鉄道運用の両分野において、サプライヤーにとってより大きなビジネスチャンスが生まれています。
「デジタル信号システムとネットワークの更新が、大容量幹線回廊への需要を牽引」
幹線鉄道インフラへの投資は、容量の最適化と資産の更新へとますますシフトしており、単独のアップグレードではなく、統合された近代化プログラムへの需要を生み出しています。ネットワーク・レールの「イースト・コースト・デジタル・プログラム」では、ロンドンとグランサム間の広範な展開の一環として、2026年8月にウェルウィンとヒッチン間の15マイル区間でデジタル信号システムの導入が開始されました。同時に、ウェスト・コースト本線では、サービスの信頼性を向上させるため、2026年の春から夏にかけて、線路、架線、信号システムのアップグレードが行われました。デジタル信号システム、電化、線路の更新、および運用面のアップグレードが並行して導入されていることは、成熟した鉄道ネットワークにおいて、ネットワークの利用率向上と資産寿命の延長が優先されていることを示しており、インフラおよび信号システムサプライヤーにとって、複数の技術にまたがるビジネスチャンスが生まれています。
「新たな回廊の開発とネットワークの拡張が、旅客・貨物路線全体での投資を加速させる」
新規鉄道建設が主要な投資の原動力として台頭しており、インドでは戦略的回廊全体での接続性の拡大と輸送能力の解放を目的とした大規模なプロジェクトパイプラインが構築されています。2026年4月時点で、インド鉄道は全長16,634 kmに及ぶ169件の新規路線プロジェクトを承認しており、これは全長約40,000 kmに及ぶ514件のインフラプロジェクトの一部であり、承認された総費用は約887億米ドルに上ります。2025会計年度から2026会計年度にかけて、さらに6,000 km以上に及ぶ100件の鉄道プロジェクトが承認され、約163億米ドルが割り当てられました。このうち、2026会計年度から2027会計年度にかけての新規線路建設には84億米ドルが充てられています。投資の規模拡大に伴い、調達の方向性は、経済の中心地、産業クラスター、港湾、およびインフラが十分整備されていない地域を結ぶ大規模で統合的な回廊プログラムへとシフトしており、線路、橋梁、電化、牽引動力、信号設備、駅、および関連する土木インフラ全般にわたって機会が拡大しています。
「高速鉄道および貨物回廊への投資が、アジア太平洋地域全体の鉄道網拡大を加速」
アジア太平洋地域では、大規模かつ統合的な鉄道投資プログラムへの移行が進んでおり、中国とインドがネットワークの拡張と戦略的な回廊開発の牽引役となっています。中国の鉄道固定資産投資額は、2026年の最初の8か月間で約757億米ドルに達しました。また、同国の営業線路網は、2025年末の16万5,000kmから、2030年までに約18万kmへ拡大する見込みであり、そのうち約6万kmは高速鉄道となります。また、インドも2026年に鉄道資本支出として約305億米ドルを計上しており、これに加え、総延長約4,000kmに及ぶ7つの新たな高速鉄道回廊と、全長2,052kmの東西専用貨物回廊の整備が進められています。こうした投資の規模と幅広さは、単なるネットワークの拡張から、高速鉄道、貨物輸送能力、電化、およびインテリジェント鉄道システムを組み合わせた統合的なプログラムへの移行を示しており、複数の技術および資産セグメントにわたるインフラサプライヤーにとって、より大きなビジネスチャンスを生み出しています。
- 企業タイプ別:OEM-15%、ティアI-67%、ティアII-18%
- 役職別:CXO-33%、マネージャー-52%、エグゼクティブ-15%
- 国別:アジア太平洋地域-35%、北米-25%、欧州-25%、その他の地域-15%
主要な鉄道インフラサプライヤーは、大規模な回廊やネットワークプロジェクトにおいて、土木工事、電化、信号、通信、およびデジタル鉄道技術を統合することで、対象となるビジネスチャンスを拡大しています。China Railway GroupとChina Railway Construction Corporationは、統合された建設・エンジニアリング能力を活用して、国内外の主要なインフラプロジェクトに取り組んでいます。一方、Siemens Mobilityは、ニューヨークのフルトン線およびリバティ線の23駅、65kmを対象とする約3億9,000万米ドルの契約を通じて、信号システムの事業基盤を強化しています。Alstomは、ルーマニアにおける40kmのプロジェクトを含む回廊の近代化を通じて、信号・電化事業の展開範囲を拡大しています。一方、Hitachi Railは、メキシコのサルティヨ~ヌエボ・ラレド間(約396km)の回廊における信号・通信システムをカバーする1億9,500万米ドルの契約を通じて、国際的なシステム事業を拡大しています。競合の焦点は、個々の鉄道技術から統合システムの提供へと移行しており、これにより主要サプライヤーは、インフラ整備、デジタルシステム、長期的なネットワーク近代化にわたるプロジェクト価値のより大きなシェアを獲得できるようになっています。
調査範囲
本レポートでは、鉄道インフラ市場を、インフラの種類、鉄道の種類、投資の種類、および用途別に分析しています。また、鉄道インフラ市場エコシステムにおける主要プレーヤーの競合情勢や企業プロファイルについても取り上げています。
本調査では、市場の主要プレイヤーに関する詳細な競合分析に加え、各社の企業プロファイル、製品および事業提供に関する主な所見、最近の動向、主要な市場戦略についても取り上げています。
本レポートを購入する主なメリット
- 本レポートは、鉄道インフラ市場エコシステムおよびそのサブセグメントにおける売上高の最も正確な推計値に関する情報を提供することで、この市場の市場リーダーや新規参入企業を支援します。
- 本レポートは、利害関係者が競合情勢を理解し、自社のビジネスにおける優位性をより深く把握し、適切な市場参入戦略を策定するのに役立ちます。
- また、本レポートは、利害関係者が市場の動向を把握し、主要な市場促進要因、抑制要因、課題、および機会に関する情報を得るのに役立ちます。
本レポートでは、以下のポイントに関する洞察を提供しています:
- 主要な促進要因の分析(インフラ需要を生み出す国境を越える鉄道回廊、ネットワーク容量の拡大とボトルネックの解消、老朽化した鉄道資産によるブラウンフィールド近代化の加速)、制約要因(線路へのアクセス時間帯の制限によるアップグレード生産性の低下、レガシーインフラによる改修および統合の複雑化)、機会(予測的なインフラ管理を可能にするデジタル資産インテリジェンス、鉄道容量を拡大する統合回廊アップグレード)、および課題(プロジェクト期間の長期化によるコスト高騰リスクの増大、複雑な建設インターフェースによる実行リスクの増大)
- 製品開発/イノベーション:鉄道インフラ市場における今後の技術、研究開発活動、および製品発売に関する詳細な洞察
- 市場開発:収益性の高い市場に関する包括的な情報-本レポートでは、さまざまな地域にわたる鉄道インフラ市場を分析しています
- 市場の多様化:鉄道インフラ市場における新製品、未開拓地域、最近の動向、および投資に関する網羅的な情報
- 競合分析:主要企業の市場順位、成長戦略、およびサービス提供内容に関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- 鉄道インフラ市場における事業者にとって魅力的な機会
- 鉄道インフラ市場:地域別
- 鉄道インフラ市場:鉄道タイプ別
- 鉄道インフラ市場:投資タイプ別
- 鉄道インフラ市場:インフラタイプ別
- 鉄道インフラ市場:用途別
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- 鉄道インフラ市場における未充足ニーズ
- 未開拓市場の機会
- 相互に関連する市場とセクター横断的な機会
- 相互に関連する市場
- セクター横断的な機会
- ティア1/2/3の主要企業による戦略的動き
- 投資タイプ別鉄道インフラに関する洞察
- グリーンフィールド
- ブラウンフィールド近代化
- 輸送能力の拡大
- 更新および改修
第5章 業界動向
- マクロ経済指標
- GDPの動向と予測
- 鉄道インフラ市場の動向
- サプライチェーン分析
- エコシステム分析
- 貿易分析
- 輸入シナリオ(HSコード8604)
- 輸出シナリオ(HSコード8604)
- 2026年~2027年の主要な会議およびイベント
- 顧客のビジネスに影響を与える動向とディスラプション
- 投資および資金調達のシナリオ
- ケーススタディ分析
- ALSTOMとSNCF Reseau、フランスで「ARGOS」デジタル連動装置を導入
- SIEMENS、CBTCを導入しニューヨーク市のフルトン・リバティ線を近代化
- HITACHI RAIL、トロント地下鉄2号線をデジタルCBTCでアップグレード
- ALSTOM、クイーンズランド鉄道網にETCSレベル2を導入
- SIEMENS、ルーマニア全土の鉄道信号インフラを近代化
- INDIAN RAILWAYS、電子連動装置とKAVACHを用いて信号システムを近代化
- VOSSLOHとCORDEL、デジタル鉄道点検向けにLiDARとAIを統合
第6章 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
- 技術分析
- 主要な新興技術
- 補完的技術
- 隣接技術
- 技術・製品ロードマップ
- 特許分析
- 鉄道インフラ市場に対するAIの影響
- 主な使用事例と市場の可能性
- 鉄道インフラ市場におけるメーカーのベストプラクティス
- 鉄道インフラ市場におけるAI導入に関する事例研究
- 相互に連携したエコシステムと市場関係者への影響
- AIを活用した鉄道インフラの導入に対する顧客の準備状況
第7章 規制状況と持続可能性への取り組み
- 地域ごとの規制とコンプライアンス
- 規制機関、政府機関、およびその他の組織
- 業界標準
- アジア太平洋地域
- 欧州
- 北米
- 世界のその他の地域
- サステナビリティへの取り組み
- 低炭素鉄道インフラ
- 資源効率と循環型インフラ
- 気候変動への強靭性と持続可能な資産管理
- 規制政策がサステナビリティの取り組みに与える影響
- 欧州連合
- 米国
- 中国
- インド
- サステナビリティに関する政府支出および政策分析
- インフラ近代化プログラム
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購買プロセスに関与する主要な利害関係者とその評価基準
- 購買プロセスに関わる主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- 各種最終用途産業における未充足ニーズ
第9章 鉄道インフラ市場:インフラタイプ別
- 線路インフラ
- 鉄道の電化
- 牽引電力インフラ
- 駅インフラ
- 土木インフラ
- 線路沿いのインフラ
- 主な洞察
第10章 鉄道インフラ市場:投資タイプ別
- 新規建設
- 改修・近代化
- 保守・更新
- 主な調査結果
第11章 鉄道インフラ市場:鉄道タイプ別
- 幹線鉄道
- 高速鉄道
- 都市鉄道/地下鉄
- 地方・通勤鉄道
- 貨物・重量貨物輸送鉄道
- 主な洞察
第12章 鉄道インフラ市場:用途別
- 交流電化
- 直流電化
- デュアルシステム電化
- 第三軌条電化
- 主な調査結果
第13章 鉄道インフラ市場:地域別
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他アジア太平洋地域
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他欧州
- 北米
- 米国
- カナダ
- メキシコ
- 世界のその他の地域
- 南アフリカ
- ブラジル
第14章 競合情勢
- 概要
- 主要参入企業の戦略/強み、2022年~2026年
- 市場シェア分析(2025年)
- 収益分析(2021年~2025年)
- ブランド/製品比較
- 戦略的OEMベンチマーキング
- 企業価値評価および財務指標
- 企業評価マトリックス:主要企業、2025年
- スター企業
- 新興リーダー
- 広範なプレイヤー
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:スタートアップ/中小企業、2025年
- 競合シナリオ
- 製品発売
- 取引
- 事業拡大
- その他の動向
第15章 企業プロファイル
- 主要企業
- CHINA RAILWAY GROUP LIMITED
- SIEMENS MOBILITY
- CHINA RAILWAY CONSTRUCTION CORPORATION LIMITED
- ALSTOM SA
- CRRC CORPORATION LIMITED
- HITACHI RAIL LTD.
- WABTEC CORPORATION
- STADLER RAIL AG
- CONSTRUCCIONES Y AUXILIAR DE FERROCARRILES, S.A.(CAF)
- HYUNDAI ROTEM COMPANY
- VOSSLOH AG
- KNORR-BREMSE AG
- その他の主要企業
- COLAS RAIL
- BALFOUR BEATTY
- SYSTRA
- MOTT MACDONALD
- EGIS
- VINCI
- ATKINSREALIS
- HARSCO RAIL
- PLASSER &THEURER
- VAE GROUP
- SPENO INTERNATIONAL SA
- BOUYGUES CONSTRUCTION
- ACCIONA