


車両電動化市場:製品タイプ、推進方式、DOH、車種、地域別 - 2033年までの世界予測
Vehicle Electrification Market by Product Type (Start-Stop, EPS, EHPS, Liquid Heater PTC, Electric A/C Compressor, Electric Vacuum Pump, Electric Oil Pump, Electric Water Pump, ISG), Propulsion, DOH, Vehicle Type, and Region - Global Forecast to 2033


- 発行日
- ページ情報
- 英文 321 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2174823
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
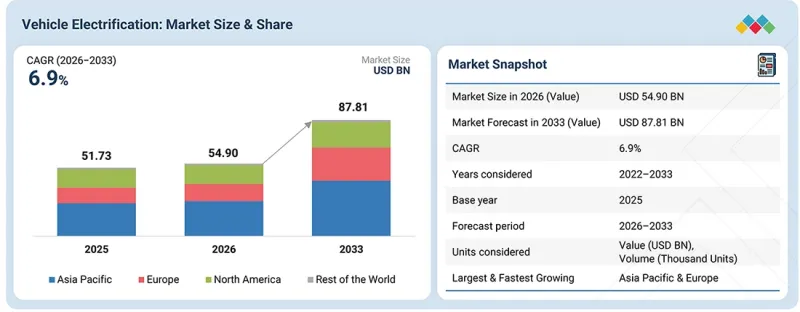
車両電動化市場は、2026年の549億米ドルから、2033年までに878億1,000万米ドルへと、CAGR6.9%で拡大すると予測されています。
商用車の電動化が進み、熱管理、HVAC、ステアリング、ブレーキ、および補助システムによる電気負荷が増加していることから、1台あたりの電動化構成比が拡大しています。一方、OEM各社は、効率と車両性能を向上させるため、統合型で独立制御可能な電気アーキテクチャへの移行を進めています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2026年~2033年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2033年 |
| 対象単位 | 10億米ドル |
| セグメント | 製品タイプ、推進方式、DOH、車種、および地域別 |
| 対象地域 | アジア太平洋、欧州、北米、および世界のその他の地域 |
しかし一方で、高電圧の安全性、部品の信頼性、および熱管理の複雑さにより、複数の電動補助装置が高負荷・高デューティサイクルの条件下で確実に動作しなければならないため、設計および検証の要件が高まっています。
「予測期間中、ハイブリッド化の度合い別では、内燃機関車およびマイクロハイブリッド車が最大のセグメントになると予測されています。」
内燃機関車およびマイクロハイブリッド車は、パワートレインの完全な置き換えだけでなく、従来のパワートレイン内での電動化がますます進んでいるため、引き続き最大のセグメントとなる見込みです。スタート・ストップシステム、ISG、EPS/EHPS、電動ウォーターポンプ/オイルポンプ、電動エアコンコンプレッサー、真空ポンプ、PTCヒーターなどは、大量生産されるICEプラットフォーム全体に導入可能であり、OEM各社は、高電圧バッテリーや電動推進システムに合わせて車両全体を再設計することなく、電動化機能を追加することができます。特に、48Vのマイルド/マイクロハイブリッドアーキテクチャは実用的な橋渡し役となります。これらは、内燃機関(ICE)を維持したまま回生ブレーキ、電動ブースト、電動駆動の補助装置を実現するため、BEV/PHEVアーキテクチャに伴うコストやパッケージングの変更を伴わずに、段階的な燃費向上を必要とする量産モデルにとって魅力的な選択肢となっています。
もう一つの重要な要因は、世界的に見られる内燃機関車(ICE)の膨大な導入台数と生産基盤です。特に新興市場や商用車用途では、パワートレインの完全な電動化がより緩やかなペースで進んでいます。対象となる製品にとって、これは大きな市場機会を生み出しています。すなわち、内燃機関車/マイクロハイブリッド車は、推進システムが依然としてエンジンベースであるにもかかわらず、複数の電動化された補助装置を組み込むことが可能なのです。さらに、48V ISG、電動冷却水ポンプ/オイルポンプ、電動HVACなどの技術が、補助装置の動作をエンジン回転数から切り離すためにますます採用されており、エネルギー管理を改善し、より洗練された熱・電気アーキテクチャを実現しています。その結果、ICE/マイクロハイブリッドは、はるかに大規模な車両ベースと、1台あたりの電動化コンテンツの増加を兼ね備えており、BEVやその他の電動パワートレインがより急速に成長している中でも、依然として最大の市場セグメントであり続けることが可能となっています。
「電動冷却水ポンプは、予測期間を通じて最も急成長するセグメントになると見込まれています。」
電動冷却水ポンプが最も成長率の高い製品セグメントになると予測されるのは、車両の電動化によって、独立して制御される熱回路を必要とするコンポーネントの数が根本的に増加しているためです。エンジン回転数に連動する従来の機械式ウォーターポンプとは異なり、電動冷却水ポンプは、バッテリー、電気モーター、インバーター、パワーエレクトロニクス、そしてますます統合が進む熱管理モジュールに対して、需要に応じた可変流量の冷却を提供することができます。OEM各社が400/800Vアーキテクチャ、より高い充電出力、およびより厳格なバッテリー動作範囲へと移行するにつれ、この点は特に重要になります。また、同一のポンプで、プリコンディショニング、急速充電、走行後の冷却といった複数の動作モードに対応することも可能です。その結果、BEV/HEVプラットフォームでは、複数の電動ポンプやより高度な冷却液経路が必要となる可能性があり、単に機械式ポンプを1対1で置き換えるのではなく、車両あたりのポンプ搭載数が増加することになります。
したがって、戦略的な成長機会は、単一のエンジン冷却ループから、ソフトウェア制御によるマルチループの熱アーキテクチャへの移行にもたらされます。バッテリー、e-アクスル、およびパワーエレクトロニクスの冷却には、運転条件によって熱負荷が大きく変動するため、独立した流量制御がますます必要とされています。これにより、ポンプの速度制御、コンパクトなパッケージング、効率性、および車両の熱制御装置との通信がますます重要になっています。さらに、電動冷却液ポンプはBEVに限定されず、HEV、PHEV、そしてますます電動化が進むICE(内燃機関)やマイクロハイブリッドアーキテクチャにも採用されており、対象となる車両ベースが拡大しています。「1台あたりのポンプ搭載数の増加」+「マルチ回路熱管理」+「パワートレイン横断的な適用性」というこれらの要素が相まって、電動冷却液ポンプは、スタート・ストップ・システムやISG(アイドリングストップ・スターター)といった個別の電動化コンポーネントよりも、より強力な構造的な成長軌道を描いています。
「アジア太平洋地域は、車両電動化において最大の市場になると予測されています。」
アジア太平洋地域は、世界最大の自動車用熱管理システム市場であり、これは同地域が世界最大の自動車生産拠点であることに加え、SUVやMPVの需要が急増していること、そして地域全体で電動化が急速に進んでいることが要因です。中国がこの拡大を牽引しており、2025年に1,425万台の新エネルギー車(NEV)が生産された後、2026年上半期だけでNEVの販売台数は740万台を超えました。一方、東南アジアとインドも急速に規模を拡大しており、2026年上半期にはASEAN-6のxEV普及率が32%に達し、2025年のインドにおける乗用EVの販売台数は75%増加しました。この販売台数の拡大は、サプライチェーンの現地化によってさらに後押しされており、中国の自動車メーカーは海外生産拠点の半数以上をASEANに配置しています。その結果、アジア太平洋地域は、eコンプレッサー、電子式冷却液ポンプ、熱交換器、直接冷媒式バッテリー冷却ユニット、統合バルブモジュールなど、高付加価値の熱管理部品の製造における世界の主要拠点としての地位を確固たるものにしています。
同時に、高電圧アーキテクチャ(800V)の普及、超急速充電、そして中国の効率目標やインドのBS-VI/CAFE基準といった厳格な規制枠組みにより、1台あたりの熱関連部品の付加価値が飛躍的に高まっています。熱アーキテクチャは、基本的なエンジン冷却や車内空調(HVAC)から、バッテリー、電気モーター、パワーエレクトロニクス、車内を単一のエコシステムとして管理する「統合車両熱管理(IVTM)」へと移行しつつあります。乗員の快適性を損なうことなく実走行距離を最大化する必要性に後押しされ、市場は集中型ゾーン別E/Eアーキテクチャ、ヒートポンプ、およびソフトウェア定義の予測型熱制御へと急速に進化しており、アジア太平洋地域は生産台数で最大の市場であると同時に、熱管理技術のイノベーションにおける中心地としての地位を確立しています。
実施されたインタビューの内訳は以下の通りです:
- 企業タイプ別:ティア1サプライヤー-50%、OEM-30%、ティア2-20%
- 役職別:Dレベル-20%、マネージャー-50%、その他-20%
- 地域別:北米-30%、欧州-20%、アジア太平洋-40%、その他の地域-10%
車両電動化市場の主要企業の市場における地位を維持するための主要な戦略は、強力なグローバルネットワークの構築、合併・買収、パートナーシップの締結、そして技術革新です。
本レポートを購入する主なメリット:
本レポートは、車両電動化市場およびそのサブセグメントの売上高に関する最も正確な推計値に関する情報を提供することで、市場リーダーや新規参入企業の皆様を支援します。本レポートでは、車両電動化の動向について分析しており、部品サプライヤーが戦略を策定する上で役立ちます。また、利害関係者の方が競合情勢を理解し、より深い洞察を得て、自社のビジネスを最適な位置づけに導き、適切な市場参入戦略を策定する一助となるでしょう。また、本レポートは、利害関係者が市場の動向を把握するのに役立ち、主要な市場促進要因、市場抑制要因、課題、および機会に関する情報を提供します。
さらに、本レポートでは以下の点に関する洞察を提供しています:
- 市場力学:主要な促進要因(補助装置を制御可能な車両機能へと変えるソフトウェア定義のE/Eアーキテクチャ、機械式システムに対する電動化コンポーネントの技術的利点、世界のEV普及の拡大、および安全性・利便性機能に対する消費者の需要の高まり)、制約要因(分散した電気アーキテクチャが次世代補助装置への移行を複雑化させること、および電動コンポーネントの高コスト)、機会(コンポーネント供給から、統合されたソフトウェア制御の補助システムへの移行、ソフトウェア定義車両へのシフト、およびインテリジェントな熱管理の必要性)、ならびに課題(E/Eアーキテクチャの複雑化、電圧プラットフォームの断片化、および内燃機関(ICE)プラットフォームとの複雑な統合)など、車両電動化市場の成長に影響を与える要因
- 製品開発/イノベーション:車両電動化市場における今後の技術動向や、製品・サービスの新規投入に関する詳細な分析
- 市場開発:包括的な市場情報(本レポートでは、さまざまな地域における認証およびブランド保護市場を分析しています)
- 市場の多様化:車両電動化市場における新製品・サービス、未開拓地域、最近の動向、および投資に関する網羅的な情報
- 競合分析:車両電動化市場における、Robert Bosch GmbH(ドイツ)、Continental AG(ドイツ)、デンソー株式会社(日本)、BorgWarner Inc.(米国)、Aptiv(アイルランド)といった主要企業の市場シェア、成長戦略、およびサービス提供内容に関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- 車両電動化市場における事業者にとって魅力的な機会
- 車両電動化市場:車種別
- 車両電動化市場:ハイブリッド化の程度別
- 車両電動化市場:推進方式および製品別
- 車両電動化市場:地域別
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- 相互に関連する市場とセクター横断的な機会
- ティア1/2/3の主要企業による戦略的動き
- OEM各社の戦略的動き
- ティア1企業の戦略的動き
- ティア2メーカーによる戦略的動き
- ティア3企業の戦略的動き
第5章 業界動向
- マクロ経済の見通し
- GDPの動向と予測
- 車両電動化市場に影響を与える世界自動車産業の動向
- エコシステム分析
- サプライチェーン分析
- 事例分析
- インドの都市バス向けZF AXTRAX 2 LF電動アクスル
- マヒンドラの電気自動車プラットフォーム向けヴァレオ社製「3-in-1」E-アクスル
- ディーゼル車へのスタート・ストップ・システムの導入
- 電動パワーステアリングへの移行
- 先進的な高電圧コンポーネントの開発
- 2026年~2027年の主要な会議およびイベント
- 投資および資金調達のシナリオ
- 価格分析
- 製品タイプ別平均販売価格(2023年~2025年)
- 地域別平均販売価格(2023年~2025年)
- 貿易分析
- 輸入シナリオ(HSコード841330)
- 輸出シナリオ(HSコード841330)
- 顧客の事業に影響を与える動向と変革
- 車両の電動化アーキテクチャの移行
- プラットフォームのモジュール化および標準化の動向
- 電動化部品の構成比率と価値の移行
- 部品レベルのカーボンフットプリント分析
- 乗用車メーカー上位12社における電動冷却水ポンプの搭載状況
- 商用車OEMトップ13社における電動冷却水ポンプの搭載状況
- 電動冷却水ポンプ-締結済みのサプライヤー契約
第6章 技術の進歩、AIによる影響、特許、イノベーション、および将来の戦略的応用
- 技術分析
- 主要技術
- 補完技術
- 隣接技術
- 構成技術のロードマップと将来の収益源
- 特許分析
- OEM・ティア1の技術および調達動向
- AI/ジェネレーティブAIが車両電動化市場に与える影響
- EU・インドFTA貿易協定が車両電動化市場に与える影響
- 米国・イスラエル・イラン間の紛争が自動車・運輸業界に与える影響
- 米国・イスラエル・イラン間の戦争が車両電動化市場に与える影響
第7章 規制状況
- 地域ごとの規制とコンプライアンス
- 規制機関、政府機関、およびその他の組織
- 国別のEVインセンティブ
- 業界基準
- サステナビリティの取り組み
- バッテリーの循環型利用とリサイクル
- スマート充電と再生可能エネルギーの統合
- 高効率電気パワートレインアーキテクチャ
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購入プロセスにおける主要な利害関係者とその評価基準
- 購入プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- 様々な最終用途産業における未充足ニーズ
- 乗用車- バッテリーの過度な大型化を伴わない、航続距離の延長と急速充電
- プレミアム車および高性能EV - 高出力密度と迅速なエネルギー供給
- 電気軽商用車(LCV) - 低い運用コストで高い稼働率を実現
- 電気バス - 運行中断を最小限に抑えた大容量バッテリー
- 大型トラック - 長距離走行が可能な電動化による高い積載量
- 電動2輪・3輪車 - 手頃な価格のバッテリーと便利な充電
- 市場の収益性
- 収益性の概要
第9章 車両電動化市場:ハイブリッド化レベル別
- 内燃機関車およびマイクロハイブリッド車
- HEV
- プラグインハイブリッド車(PHEV)
- BEV
- 主な洞察
第10章 車両電動化市場:推進方式および製品別
- スタート・ストップ・システム
- 電動パワーステアリング
- 電動油圧式パワーステアリング
- PTC式液体ヒーター
- 電動エアコンコンプレッサー
- 電動真空ポンプ
- 電動オイルポンプ
- 電動ウォーターポンプ
- 一体型スターター・ジェネレーター
- 主な洞察
第11章 車両電動化市場:車種別
- 乗用車
- 小型商用車
- トラック
- バス
- 主な洞察
第12章 車両の電動化市場:地域別
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- その他アジア太平洋地域
- 欧州
- ドイツ
- オランダ
- フランス
- 英国
- スペイン
- イタリア
- その他欧州
- 北米
- 米国
- カナダ
- メキシコ
- 世界のその他の地域
- ブラジル
- 南アフリカ
- 業界動向
第13章 競合情勢
- 概要
- 主要参入企業の戦略/強み、2022年~2026年
- 電動クーラントポンプ市場シェア分析(2025年)
- 電動コンプレッサーの市場シェア分析(2025年)
- E-アクスル市場シェア分析(2025年)
- 中国のE-アクスル市場シェア分析、2025年
- 収益分析、2023年~2025年
- 企業評価マトリックス:主要企業、2025年
- スター企業
- 新興リーダー
- 広範なプレイヤー
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング
- 企業価値評価と財務指標
- ブランド・製品比較
- 競合シナリオ
- 製品の発売・開発
- 取引
- 事業拡大
第14章 企業プロファイル
- 主要企業
- ROBERT BOSCH GMBH
- DENSO CORPORATION
- VALEO
- AISIN CORPORATION
- ZF FRIEDRICHSHAFEN AG
- MAHLE GMBH
- BORGWARNER INC.
- JTEKT CORPORATION
- その他の主要企業
- BROSE FAHRZEUGTEILE SE &CO. KG
- NIDEC CORPORATION
- SCHAEFFLER AG
- PANASONIC AUTOMOTIVE SYSTEMS CO., LTD.
- ASTEMO, LTD.