


ライドシェア市場:サービスタイプ、ビジネスモデル、車種、推進、データサービス、距離、および地域別 - 2033年までの世界予測
Ride Sharing Market by Service Type (E-hailing, Station-Based, Car Sharing & Rental), Business Model (B2C, B2B/corporate, P2P, Fleet-Partner/Aggregator), Vehicle Type, Propulsion, Data Service, Distance, and Region-Global Forecast to 2033


- 発行日
- ページ情報
- 英文 301 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2152965
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
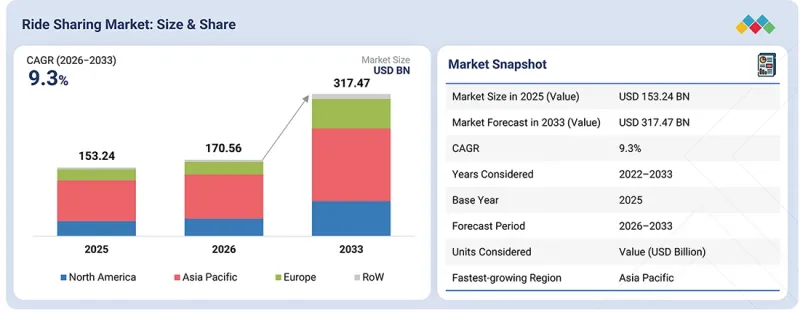
ライドシェア市場は、2026年の1,705億6,000万米ドルから、CAGR 9.3%で拡大し、2033年には3,174億7,000万米ドルに達すると予測されています。
消費者が自家用車の所有よりも、オンデマンドで柔軟なモビリティをますます重視する一方で、事業者がデジタルプラットフォームやマルチサービスの提供を通じて利用率を向上させていることから、市場は拡大しています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2026年~2033年 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2033年 |
| 対象単位 | 10億米ドル |
| セグメント | サービスタイプ、ビジネスモデル、車種、推進、データサービス、走行距離、および地域別 |
| 対象地域 | アジア太平洋、欧州、北米、および世界のその他の地域 |
市場では、EVフリートの導入、企業のモビリティプログラム、および複数のモビリティオプションの統合が進んでおり、一方で自動運転車が次の大きな変革として台頭しつつあります。また、自動運転車と運転手による車両を組み合わせたハイブリッドネットワークを展開するプラットフォームも登場し始めています。
「2026年には、サービスタイプ別におけるライドシェア市場で、E-ヘイリングが最大の市場シェアを占める見込みです」
E-ヘイリングは、都市部のモビリティ需要の高まり、スマートフォンおよびデジタル決済の普及率の向上、自家用車の所有コストの上昇、ならびにスマートフォンによる予約の定着を背景に、2033年までライドシェア市場で最大のシェアを維持すると予想されます。乗用車は、最も幅広い移動目的や乗客層に対応できるため、依然として主要な車種となっています。一方、二輪車や三輪車は、手頃な価格、交通渋滞、移動距離の短さといった要因が小型車両の利用を後押ししているアジアの都市において、重要性を高めています。新たな動向として、自動運転車をe-hailingサービスに統合する動きが見られます。自動運転技術の進歩、規制当局の認可、車両運用コストの最適化、そして消費者の受容が進むにつれ、ロボットタクシーサービスはパイロットプログラムの段階から、北米や欧州の特定の都市における商用展開へと移行しつつあります。Waymoは2026年9月までに、完全自動運転のライドシェアサービスを米国の14都市に拡大しました。一方、Uber、Pony.ai、Verneは2026年8月、ザグレブでUberプラットフォームを通じた自動運転サービスの提供を開始しました。さらに、ウェイモはロンドンへの進出準備を進めており、東京やミュンヘンも今後のターゲット市場として挙げられています。一方、ルーシッドとボルトは2026年9月、2035年までに車両数を10万台に拡大するという包括的な計画の一環として、欧州の主要都市で2万5,000台の自動運転タクシーを展開する計画を発表しました。規制の枠組みが整備され、自動運転車両の信頼性とコスト効率が向上するにつれ、2033年までに同様の展開がさらなる都市へと拡大すると予想されます。
「予測期間中、駆動方式別に見ると、ライドシェア市場において電気自動車(EV)が最も急速に成長するセグメントになると予想されます。」
乗用車、二輪車、三輪車を含む電気自動車(EV)は、ライドシェア市場において最も急速に成長する車種になると予想されています。EVは初期費用が高いもの、長時間の運行や1日あたりの走行距離が長いため、ランニングコストや維持費が低く抑えられ、ライドシェア事業者やドライバーにとってますます魅力的になっています。これにより、運用コストの削減によって、時間の経過とともに初期投資を相殺することが可能となります。アジア太平洋地域は引き続き主要な成長地域となる見込みであり、主要なライドヘイリング・プラットフォーム各社は、利用頻度の高い都市部での移動に対応するため、EV車両の提供を拡大しています。例えば、GrabはGACと提携し、東南アジア全域で当初2万台のEVを導入するほか、BYDとも提携し、同地域のドライバーパートナー向けに最大5万台のEVへのアクセスを提供しています。Grabインドネシアはすでに1万1,000台以上のEVを運用しており、主に利用頻度の高い路線で運行されています。一方、東南アジア市場では、短距離のライドシェアサービスにおいて、特にオフィスへの通勤、住宅地やゲート付きコミュニティ内の移動、観光などにおいて、電動二輪車や三輪車の重要性も高まっています。欧州でもライドシェアにおけるEVの導入が急速に進んでおり、2026年第1四半期にはUberの走行距離のうちゼロエミッション車が17.9%を占め、ロンドンやアムステルダムなどの都市ではその割合が40%を超えました。市場は、個々のドライバーが独自にEVを選択する形態から、車両リース、充電パートナーシップ、EV専用のライドカテゴリー、資金調達支援、および導入の初期障壁を低減するその他のインセンティブを通じた、プラットフォーム主導の電動化へと徐々に移行しつつあります。今後、充電環境の整備、資金調達支援、車両管理の改善、および車両利用率の向上により、より大規模で効率的に管理された電気自動車フリートへの移行が加速し、ライドシェアにおけるEV導入の商業的妥当性がさらに高まると予想されます。
「2026年にはアジア太平洋地域がライドシェア市場で最大の地域となる見込み」
アジア太平洋地域がライドシェア市場において最大の規模を誇る理由は、同地域が極めて高い都市部の移動需要と、膨大な潜在的な二輪車ユーザー層、高密度な都市構造、スマートフォン普及率の上昇、そして公共交通機関の整備状況とドア・ツー・ドアの移動ニーズとのギャップを併せ持っているためです。この市場はe-ヘイリングが主導しており、中国では乗用車が主流である一方、インドでは二輪車や三輪車がはるかに大きな役割を果たしています。特に、渋滞や経済性が車両の選択に影響を与える都市部の短距離移動において、その傾向が顕著です。中国はデジタル予約型ライドシェアのエコシステムが最も成熟している一方、インドではアプリベースの乗用車、オートリキシャ、バイクによるサービスが急速に拡大しています。また、プラットフォームがライドシェアとデジタル決済、食品・小売エコシステム、公共交通機関、法人向けモビリティ、EVプログラム、マルチモーダル移動をますます連携させるにつれ、市場は従来の配車予約の枠を超えており、ユーザーがモビリティプラットフォームを利用する場面が増えています。さらに、事業者はAIを活用した需要予測やドライバーへの誘導により、待機時間を削減しています。一方、EVのファイナンス、充電パートナーシップ、フリートプログラムは、電動化に伴う運営上の経済性への対応に寄与しています。したがって、この地域は急速な普及段階から、より統合されたモビリティモデルへと移行しつつあり、今後の成長は、地方都市での普及拡大、利用率の高いフリートの電動化、公共交通機関との連携、法人向けモビリティ、AIを活用したフリート管理、そして将来的には自動運転配車サービスの拡大によって牽引されると予想されます。
ライドシェア市場における主要参加者の内訳は以下の通りです:
- 企業タイプ別:モビリティサービスプロバイダー-65%、テクノロジープロバイダー-35%
- 役職別:ディレクター級-15%、Cレベル-20%、その他-65%
- 地域別:北米-25%、欧州-20%、アジア太平洋-55%
調査範囲:
本市場調査では、サービス種別、ビジネスモデル、車両種別、駆動方式、データサービス、走行距離、および地域別にライドシェア市場を分析しています。
本レポートでは、ライドシェア市場の成長に影響を与える主要な要因(促進要因、制約、課題、機会など)について包括的に論じています。また、主要な業界プレイヤーに関する詳細な分析を提供し、各社の事業概要、ソリューション、サービス、主要戦略、契約、提携、合意事項、製品・サービスの立ち上げ、合併・買収、景気後退の影響、および最近の動向に関する洞察を提供しています。さらに、本レポートには、ライドシェア市場エコシステム内の主要プレイヤーに関する競合分析も含まれています。
本レポートを購入すべき理由:
本レポートでは、市場シェアやサプライチェーンに関する包括的な分析に加え、部品メーカーに関する詳細な情報を提供しています。ライドシェア市場全体の正確な収益推計を示すことで、市場をリードする企業や新規参入企業の支援を目的としています。さらに、主要な市場促進要因、抑制要因、課題、および機会を明らかにすることで、利害関係者が市場力学を理解する一助となります。
本レポートでは、以下の点に関する洞察を提供しています:
- ライドシェア市場の成長に影響を与える主要な促進要因(マルチモーダル統合によるTAMの拡大、共有型交通手段への嗜好の高まり)、制約要因(プラットフォーム経済に対する規制当局の介入)、機会(従来のライドシェア使用事例を超えた自動運転車による需要拡大、コネクテッド・フリートデータの収益化)、および課題(手頃な価格、ドライバーの収入、プラットフォームの利益率のバランス調整、高密度都市市場を超えたシェアードモビリティの拡大)に関する分析
- 製品開発/イノベーション:ライドシェア市場における今後の技術、研究開発活動、および新製品の発売に関する詳細な洞察
- 市場開発:収益性の高い市場に関する包括的な情報(本レポートでは、さまざまな地域におけるライドシェア市場を分析しています)
- 市場の多様化:ライドシェア市場における新製品、未開拓地域、最近の動向、および投資に関する網羅的な情報
- 競合分析:ライドシェア市場の主要企業の市場シェア、成長戦略、およびサービス提供内容に関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- ライドシェア市場における魅力的なビジネスチャンス
- ライドシェア市場:サービスタイプ別
- ライドシェア市場:推進別
- ライドシェア市場:ビジネスモデル別
- ライドシェア市場:データサービス別
- ライドシェア市場:車種別
- ライドシェア市場:距離別
- ライドシェア市場:地域別
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- 相互に関連する市場とセクター横断的な機会
- ティア1/2/3サプライヤーによる戦略的動き
- OEMとフリートメーカーの戦略
- 主要企業の戦略的動き
第5章 業界の動向
- マクロ経済の見通し
- GDPの動向と予測
- ライドシェア市場の動向
- バリューチェーン分析
- エコシステム分析
- ライドヘイリングおよびモビリティプラットフォーム
- 車両・フリートサプライヤー
- 自動運転およびロボタクシー技術
- マッピング、ナビゲーション、および位置情報分析
- フリート管理・テレマティクス
- EV充電・エネルギーインフラ
- 決済・金融インフラ
- 価格分析
- 2025年の地域別ライドシェア1回あたりの平均費用(米ドル)
- 2026年~2027年の主要なカンファレンスおよびイベント
- 顧客のビジネスに影響を与える動向・ディスラプション
- 投資および資金調達のシナリオ
- ケーススタディ分析
- Uber、アッサム州におけるシェアードモビリティの拡大に向け、自家用車によるライドシェアサービスを開始
- トヨタとディディ、ライドシェア運転手向けに特化した車両サービスを開発
- LYFTとPSTA、ライドシェアを活用して公共交通網のカバー範囲を拡大
- AGEROは、車両故障後の顧客の移動手段の空白を埋めるため、ライドシェアを活用しています
- EZ RIDEは、自社の車両数を増やすことなく、ライドシェアを活用して高齢者向け交通サービスの規模を拡大しています
- デジタル金融サービスと組み込み型エコシステム
- エコシステム・レンディングおよびバンキング
- AIを活用した資産運用プラットフォーム
- 広告およびデータの収益化
- 自動運転モビリティの運用・インフラ
- 自律型ソリューションおよび車両管理
- 交通インテリジェンスのライセンシング
- 商用・特殊用途の自動運転
- プレミアムおよびエンタープライズ向けモビリティアーキテクチャ
- 世界・運転手付きサービスおよびエグゼクティブ向け移動サービス
- 法人・B2B・ネットワーク全体ソリューション
- 都市インフラソリューション
第6章 技術の進歩、AIがもたらす影響、特許、イノベーション、および将来の応用
- 主要技術
- 車両とプラットフォーム間のリアルタイム接続
- 補完技術
- スマートパーキングおよびカーブ管理技術
- 車両テレマティクスおよび遠隔車両診断
- 関連技術
- モビリティ・アズ・ア・サービス(MaaS)の統合
- 技術・サービスロードマップ
- 短期ロードマップ
- 中期ロードマップ
- 長期ロードマップ
- 特許分析
- 将来の応用
- AI/ジェネレーティブAIがライドシェア市場に与える影響
- 主な使用事例と市場の可能性
- ベストプラクティス
- AI導入の事例研究
- 相互連携するエコシステムと市場プレイヤーへの影響
- ライドシェア市場におけるAI/ジェネレーティブAI導入に対する顧客の準備状況
- AIを活用した資産形成と継続的収益
- ビジネスモデル/資産所有権
- アセットライト型マーケットプレース
- プラットフォーム所有の車両
- ドライバー所有型
- リース/レンタル車両
- ハイブリッドモデル
- 運行経済性
- 短距離と長距離の比較
- ピーク時とオフピーク時
- 乗車人数
- 1日あたりの車両1台あたりの運行回数
- 空走距離
第7章 規制状況
- 規制機関、政府機関、およびその他の組織
- 国別の主なライセンシング要件
- 地域レベルにおけるマイクロモビリティ車両の分類
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購入基準
- 導入の障壁と内部的な課題
- 様々な最終用途産業における未充足ニーズ
- 市場の収益性
- 収益の可能性
- コストの動向
- 利益率向上の機会
第9章 ライドシェア市場:サービスタイプ別
- 配車サービス
- カーシェアリング
- レンタカー
- ステーション型モビリティ
- 業界動向
第10章 ライドシェア市場:データサービス別
- 情報
- ナビゲーション
- 決済
- その他のデータサービス
- 業界動向
第11章 ライドシェア市場:推進別
- CNG/ガソリン
- ディーゼル
- 電気自動車/ハイブリッド車
- 業界洞察
第12章 ライドシェア市場:ビジネスモデル別
- B2C
- B2B/法人向け
- P2P
- フリートパートナー/アグリゲーター
- 業界動向
第13章 ライドシェア市場:距離別
- 短距離
- 長距離
- 業界洞察
第14章 ライドシェア市場:車種別
- ハッチバック/セダン
- SUV/MPV
- 三輪車
- 二輪車
- マイクロモビリティ
- 業界動向
第15章 ライドシェア市場:地域別
- アジア太平洋地域
- 中国
- インド
- 日本
- シンガポール
- インドネシア
- オーストラリア
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- スペイン
- トルコ
- オランダ
- 北米
- 米国
- カナダ
- メキシコ
- 世界のその他の地域(ROW)
- ブラジル
- アラブ首長国連邦
- 南アフリカ
第16章 競合情勢
- 概要
- 主要参入企業の戦略/強み/2026年の勝因
- 収益分析(2021年~2025年)
- 市場シェア分析(2025年)
- ブランド比較
- 企業評価マトリックス:ライドシェアサービスプロバイダー
- スター企業
- 新興リーダー
- 主要企業
- 参入企業
- 企業の事業展開状況:ライドシェアサービス事業者、2025年
- 企業評価マトリックス:マイクロモビリティサービス事業者、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 企業の事業規模:マイクロモビリティサービスプロバイダー、2025年
- 企業評価と財務指標
- 競合シナリオ
- サービスの開始
- 取引
- 事業拡大
第17章 企業プロファイル
- 主要企業
- DIDI GLOBAL INC.
- UBER TECHNOLOGIES, INC.
- LYFT, INC.
- BOLT
- GRAB
- GETT
- ANI TECHNOLOGIES PVT. LTD.(OLA)
- BLABLACAR
- INDRIVE
- SIXT
- AVIS BUDGET GROUP
- HERTZ
- ENTERPRISE MOBILITY
- その他の主要企業
- WAYMO
- CAR2GO
- CABIFY
- GOGET
- VIA TRANSPORTATION, INC.
- EASY TAXI
- FREE2MOVE
- EUROPCAR MOBILITY GROUP
- FREENOW
- GETAROUND
- CAREEM
- TURO
第18章 調査手法
第19章 付録



