


臨床試験サービスの世界市場:サービスタイプ別、相別、デリバリーモデル別、試験デザイン別、治療分野別、モダリティ別、エンドユーザー別、地域別 - 2031年までの予測
Clinical Trial Services Market by Type (Lab, Monitoring, Contracts, Recruitment, PV, Biostatistics), Phase, Therapy (Oncology, Neurology, Dermatology, CVD), Modality (Biologics, Devices), Delivery Model (FSP, Hybrid) - Global forecast to 2031


- 発行日
- ページ情報
- 英文 609 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2136428
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
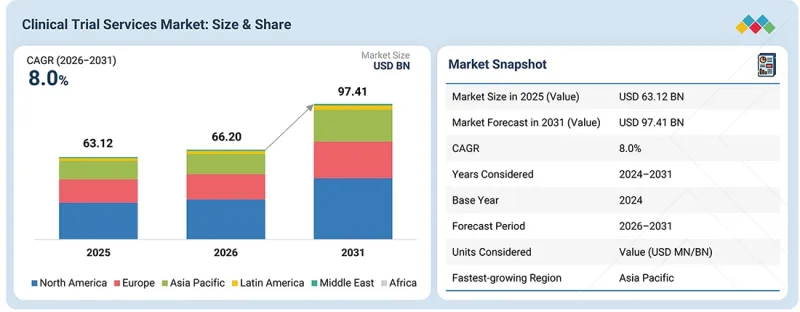
臨床試験サービスの市場規模は、2026年の662億米ドルから、2031年までに974億1,000万米ドルに達すると予測されており、2026年から2031年までの予測期間において、CAGRは8.0%となる見込みです。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2026年~2031年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 金額(10億米ドル) |
| セグメント | サービスタイプ別、相別、デリバリーモデル別、試験デザイン別、治療分野別、モダリティ別、エンドユーザー別、地域別 |
| 対象地域 | 北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ |
細胞・遺伝子治療(CGT)および精密医療のパイプラインが拡大するにつれ、第I相~第IV相の臨床試験に関する専門的な外部委託サービスへの需要が高まっています。これらのプログラムでは、複雑なプロトコル、バイオマーカーやゲノムに基づく被験者選定、規模が小さく地理的に分散した被験者集団、専門的な試験施設要件、厳格な検体取り扱い、カスタマイズされた臨床用医薬品の供給および物流、長期にわたる安全性フォローアップなどが頻繁に求められます。こうした要件により、スポンサー各社は、治験施設の選定・管理、被験者募集、臨床モニタリング、検査・バイオマーカー測定、データ管理、医薬品安全性監視、および臨床試験ロジスティクスに強みを持つCROや専門プロバイダーへの委託を進めています。
サービスタイプ別では、2025年の臨床試験サービス市場において、検査サービスセグメントが2番目に大きなシェアを占めました。
サービスタイプ別では、臨床試験サービス市場は、検査サービス、治験施設の管理・モニタリング、治験施設との契約・支払、被験者の募集・維持、メディカルライティング、臨床試験用医薬品供給・物流サービス、安全性および医薬品安全性監視、臨床試験データ管理サービス、コンサルティング、およびその他の臨床試験サービスに分類されます。2025年、検査サービスは、治験施設の管理・モニタリングに次いで、市場で2番目に大きなシェアを占めました。検査サービスのシェアが大きい理由は、第I相~第IV相の臨床試験において、薬物濃度の測定、薬物動態の評価、バイオマーカーおよび免疫原性の評価、ならびに有効性および安全性評価のための信頼性の高い検査データを生成するために、分析試験および生物分析試験に対する広範なニーズがあることに起因しています。バイオ医薬品、がん治療薬、細胞・遺伝子治療、およびその他の複雑な治療法の開発が進むにつれ、専門的なアッセイ、バイオマーカー検査、高品質なバイオアナリティカル能力への需要がさらに高まっており、スポンサーはこれらの業務をCROや専門検査機関に委託する傾向が強まっています。
エンドユーザー別では、2025年の臨床試験サービス市場において、製薬・バイオ医薬品企業が最大のシェアを占めました。
エンドユーザー/スポンサー別に見ると、臨床試験サービス市場は、製薬・バイオ医薬品企業、医療機器企業、および学術機関に区分されます。製薬・バイオ医薬品企業は、さらに大企業、中堅企業、および中小企業に細分化されます。2025年には、製薬・バイオ医薬品企業が最大の市場シェアを占めました。このセグメントの大きなシェアは、広範な第I相~第IV相の臨床開発パイプライン、多額の研究開発費、プロトコルの複雑化、および世界の試験実施におけるCROへの依存度の高まりによって牽引されています。アウトソーシングにより、これらのスポンサーは、専門的な治療分野の知見、世界の試験実施施設および被験者ネットワーク、拡張可能な臨床運用リソース、ならびに試験実施施設の管理・モニタリング、臨床検査、データ管理、医薬品安全性監視、被験者募集、臨床試験ロジスティクスにおける能力を活用できると同時に、運用の柔軟性と開発効率を向上させることができます。
地域別では、2025年に北米が市場シェアの最大を占めました。
2025年、北米は、確立された製薬・バイオ医薬品産業、高い研究開発費、およびフェーズI~IVの臨床試験サービスのアウトソーシングに対する大きな需要に支えられ、世界の臨床試験サービス市場で最大のシェアを占めました。また、同地域は、臨床研究施設、病院、大学病院、専門検査機関からなる密なネットワークの恩恵を受けており、大規模かつ複雑な臨床試験のための強固なインフラを提供しています。さらに、特に米国において、分散型およびハイブリッド型の治験モデル、デジタル患者エンゲージメントツール、リスクベースモニタリング、高度な臨床データ技術が急速に普及していることが、治験施設の管理・モニタリング、被験者の募集・維持、データ管理、医薬品安全性監視、臨床検査、治験ロジスティクスといったサービスへの需要をさらに後押ししています。これらの要因により、北米は臨床試験サービスの外部委託における主要な地域市場としての地位をさらに強固なものにしています。
当レポートで取り上げられた企業プロファイル一覧:
- IQVIA Inc.(米国)
- Thermo Fisher Scientific Inc.(米国)
- Fortrea(米国)
- ICON Plc (アイルランド)
- Syneos Health(米国)
- Laboratory Corporation of America Holdings(米国)
- Medpace(米国)
- Wuxi AppTec(中国)
- Frontage Labs(米国)
- Pharmaron(米国)
- Tigermed(中国)
- SGS Societe Generale de Surveillance SA.(スイス)
- Eurofins Scientific(ルクセンブルク)
- Linica(日本)
- Parexel International Corporation(米国)
- Worldwide Clinical Trials(米国)
- Novotech(オーストラリア)
- PSI(スイス)
- Allucent(米国)
- Premier Research(米国)
- Clario(米国)
- KCR S.A.(米国)
- Rho, Inc.(米国)
- Advanced Clinical(米国)
調査範囲
本調査レポートでは、臨床試験サービス市場を、サービスの種類、フェーズ、治療領域、モダリティ、提供モデル、試験デザイン、エンドユーザー/スポンサー、および地域ごとに分類しています。
当レポートでは、臨床試験サービス市場の成長に影響を与える主要な促進要因、機会、課題について詳細な情報を提供しています。これには、パイプラインの拡大や臨床試験の複雑化、研究開発投資の増加、CROが提供するサービスの柔軟性、医薬品開発期間の短縮に対する需要、進化するアウトソーシングモデル、規制の近代化、AIおよびデータ分析、分散型および患者/試験施設中心の臨床試験、被験者の募集と維持に関する課題、ならびに専門的な臨床研究人材の不足などが含まれます。また、業界の動向、技術開発、規制および持続可能性に関する考慮事項、顧客情勢、価格設定、エコシステムの動向、競合情勢についても分析しています。主要な市場参入企業の詳細な評価では、サービスポートフォリオ、戦略、市場での位置づけ、提携、契約、および臨床試験サービス市場に関連するサービスの立ち上げ、取引、共同事業、パートナーシップ、買収などのその他の戦略的展開について網羅しています。
当レポートを購入する主なメリット
当レポートは、臨床試験サービス市場全体およびそのサブセグメントの売上高に関する最も正確な推計値を提供することで、市場をリードする企業や新規参入企業を支援します。また、利害関係者が競合情勢をより深く理解し、自社のビジネスを位置づけるための洞察を得て、適切な市場参入戦略を策定する上でも役立ちます。当レポートは、利害関係者が市場の動向を把握し、主要な市場促進要因・課題に関する情報を得るのに役立ちます。
当レポートでは、以下のポイントに関する洞察を提供しています:
- 主要な促進要因の分析(パイプラインの複雑化と専門治療分野における臨床試験活動の増加、研究開発投資の拡大と堅調な臨床パイプラインの存在、CROが提供するサービスの柔軟性、医薬品開発期間の短縮と生産性向上の需要、およびフルサービス型CROからFSP/ハイブリッド/戦略的アウトソーシングモデルへの段階的な移行)、臨床試験サービス市場の成長に影響を与える機会(規制の近代化と革新的な試験デザイン、臨床開発におけるAI、自動化、データ分析、ならびに患者/試験施設中心型および分散型臨床試験)、および課題(被験者の募集と維持、ならびに適格な臨床研究人材および専門的知見の不足)
- サービス開発・イノベーション:新たに導入された、あるいは進化を続ける臨床試験サービスや、テクノロジーを活用したソリューションに関する詳細な洞察
- 市場開発:収益性の高い市場に関する包括的な情報――当レポートでは、さまざまな地域にわたる市場を分析しています。
- 市場の多様化:臨床試験サービス市場における新規サービス、未開拓地域、最近の動向、および投資に関する網羅的な情報
- 競合評価:Thermo Fisher Scientific Inc.(PPD, Inc.)、IQVIA Inc.、ICON plc、Laboratory Corporation of America Holdings、Syneos Health、WuXi AppTec、Eurofins Scientific、Parexel International Corporation、Fortrea Inc.、Medpace、SGS、Frontage Labs、Pharmaron、Tigermed、BioAgileなど、主要な臨床試験サービスプロバイダーの市場シェア、成長戦略、サービス提供内容、および競合ポジショニングに関する詳細な評価を行います。当レポートでは、臨床試験サービス市場における主要な戦略、新サービスの立ち上げ、取引、買収、提携、契約、共同事業、事業拡大、投資および資金調達活動、ブランド/サービスの比較分析、ならびにベンダーの企業価値評価および財務指標について分析しています。
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
第4章 市場概要
- 市場力学
- 促進要因
- 機会
- 課題
- アンメットニーズと未開拓分野
- 相互接続された市場と異業種間の機会
- ティア1/2/3企業による戦略的な動き
第5章 業界動向
- 市場動向
- 顧客企業の事業に影響を与える動向/変化
- 価格分析
- バリューチェーン分析
- エコシステム分析
- 投資・資金調達活動
- 主要な会議およびイベント
- ポーターの5つの競争要因分析
- 2025年のトランプ関税が臨床試験サービス市場に与える影響
- マクロ経済見通し
第6章 技術進歩、AI推進の影響、イノベーション、将来の応用
- 技術分析
- AI/生成AIが臨床試験サービス市場に与える影響
- 技術/サービスロードマップ
- 将来の応用
第7章 持続可能性と規制状況
- 地域規制および遵守事項
- 持続可能性への影響と規制政策イニシアチブ
- 認証、ラベル表示、および環境基準
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 主要な利害関係者と購入基準
- 顧客情勢
- 様々な最終用途産業におけるアンメットニーズ
- 市場収益性
第9章 臨床試験サービス市場(サービスタイプ別)
- 臨床試験の管理とモニタリング
- 検査サービス
- 臨床試験データ管理サービス
- 臨床試験用資材供給および物流サービス
- コンサルティング
- 患者募集と維持
- メディカルライティング
- 安全性および医薬品安全性監視
- サイト契約および決済
- その他
第10章 臨床試験サービス市場(相別)
- 第III相
- 第II相
- 第I相
- 第IV相
第11章 臨床試験サービス市場(デリバリーモデル別)
- フルサービスアウトソーシング(FSO)モデル
- 機能サービスプロバイダー(FSP)モデル
- ハイブリッドモデル
第12章 臨床試験サービス市場(試験デザイン別)
- 介入
- 観察
第13章 臨床試験サービス市場(治療分野別)
- 腫瘍学
- 神経学
- 呼吸器疾患
- 代謝性疾患/内分泌学
- 心血管系疾患
- 皮膚科
- 消化器疾患
- 免疫疾患
- 感染症
- 精神医学
- 眼科
- 血液学
- 泌尿生殖器および女性の健康
- その他
第14章 臨床試験サービス市場(モダリティ別)
- 低分子
- バイオロジクス
- モノクローナル抗体
- 細胞・遺伝子治療
- その他の生物製剤
- バイオシミラー
- 医療機器および体外診断用医薬品
第15章 臨床試験サービス市場(エンドユーザー別)
- 製薬・バイオ医薬品企業
- 医療機器会社
- 学術機関
第16章 臨床試験サービス市場(地域別)
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東
- GCC諸国
- その他
- アフリカ
第17章 競合情勢
- 概要
- 主要参入企業の戦略/強み、2023年~2025年
- 収益分析、2023年~2025年
- 市場シェア分析、2025年
- 企業評価マトリックス:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 企業評価と財務指標
- ブランド/サービス比較
- 競合シナリオ
第18章 企業プロファイル
- 主要参入企業
- IQVIA INC.
- ICON PLC
- THERMO FISHER SCIENTIFIC INC.
- FORTREA
- SYNEOS HEALTH
- LABORATORY CORPORATION OF AMERICA HOLDINGS
- MEDPACE
- WUXI APPTEC
- FRONTAGE LABS
- PHARMARON
- TIGERMED
- SGS SA
- EUROFINS SCIENTIFIC
- LINICAL
- PAREXEL INTERNATIONAL CORPORATION
- PSI CRO AG
- NOVOTECH
- BIOAGILE
- ADVANCED CLINICAL
- FIRMA CLINICAL RESEARCH
- その他の企業
- WORLDWIDE CLINICAL TRIALS
- PROPHARMA
- ALLUCENT
- PREMIER RESEARCH
- CAIDYA
- ERGOMED GROUP
- CLARIO
- PRECISION MEDICINE GROUP, LLC.
- EPS HOLDINGS, INC.
- GUIRES INC.(PEPGRA)
- KCR S.A.
第19章 調査手法
第20章 付録
- 発行日
- 発行
- MarketsandMarkets
- ページ情報
- 英文 609 Pages
- 納期
- 即納可能

