


自動車用接着剤の世界市場:樹脂タイプ別、車両タイプ別、用途別、地域別 - 2031年までの予測
Automotive Adhesives Market by Resin Type, Vehicle Type, Application, and Region - Global Forecast to 2031


- 発行日
- ページ情報
- 英文 279 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2131870
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
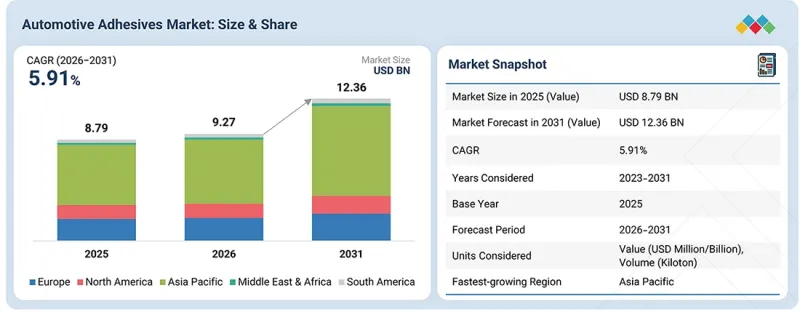
自動車用接着剤の市場規模は、2026年の92億7,000万米ドルから、2031年までに123億6,000万米ドルへと、CAGR5.91%で拡大すると推定されています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2023年~2031年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2031年 |
| 算定個 | 金額(100万/10億米ドル)および数量(キロトン) |
| セグメント | 樹脂タイプ別、車両タイプ別、用途別、地域別 |
| 対象地域 | アジア太平洋、欧州、北米、中東・アフリカ、南米 |
接着剤メーカーによる継続的な技術革新により、自動車分野での用途範囲が拡大し、市場機会が強化されています。サプライヤー各社は、硬化時間の短縮、耐熱性の向上、接着が難しい基材への接着性の向上、および自動加工に向けた柔軟性の向上を実現する配合の開発を進めています。また、バッテリーアセンブリ、異種材料構造、構造用接着、および車内内装に関連する特定の要件を満たすための新技術も設計されています。一液型システム、光硬化、湿気硬化、およびその他の塗布方法の改良により、メーカーは生産要件に応じて接着剤技術を選択しやすくなっています。また、製品開発では、保存安定性や工程管理の向上にも重点が置かれており、これにより自動車工場内での取り扱いが簡素化されます。こうした継続的なイノベーションにより、市場成長を単に自動車生産台数の増加に依存するのではなく、自動車用接着剤の技術的能力が拡大しています。接着技術の進化が続くにつれ、メーカーは、より幅広い車両設計や組立条件に適した接着ソリューションを利用できるようになります。
「2025年、アフターマーケット部門は自動車用接着剤市場において第3位のシェアを占めました。」
2025年、アフターマーケットセグメントは、自動車用接着剤市場において、金額ベースで第3位のシェアを占めました。これは、車両の修理・メンテナンスサービスに対する需要の高まりに支えられたものです。車両の使用期間が長期化するにつれ、交換や修理作業により、接着製品に対する継続的な需要が生まれています。自動車用接着剤は、トリムの取り付け、フロントガラスの取り付け、内装の修理、ボディパネルの作業、および特定の部品の交換に使用されています。自動車部品販売店、修理工場、専門サービスセンターを通じて入手可能であるため、さまざまな車種での利便性の高い使用が支えられています。また、接着剤は、正確な取り付けと適切な表面接触が求められる部品について、修理の専門家に実用的な接合手段を提供します。したがって、稼働中の車両台数の増加は、アフターマーケットにおける着実な消費の流れを生み出しています。この需要は、北米および欧州全域における定期メンテナンス、衝突修理、外観修復、ならびに老朽化した内装・外装部品の交換によって支えられています。
「2025年、SMPセグメントは自動車用接着剤市場において3番目に大きなシェアを占めました。」
2025年、自動車用接着剤市場において、SMPセグメントは金額ベースで3番目に大きなシェアを占めました。これは、メーカーが低排出型接着剤技術への関心を高めたためです。SMP配合は溶剤を使用せずに開発できるため、車両の生産現場や修理施設におけるよりクリーンな施工環境を実現します。また、その湿気硬化プロセスは常温硬化を可能にし、適切な施工のために高温設備への依存度を低減します。これらの特性は、職場環境の改善やプロセスにおけるエネルギー消費の削減に重点を置いた製造プログラムと合致しています。SMP技術は、トリム、パネル、内装部品、および柔軟な接着が求められるその他の部品の接着において、関心を集めつつあります。接着剤サプライヤーは、自動車生産のニーズに応えるため、硬化速度、接着力、および保存安定性の向上に取り組んでいます。よりクリーンな配合の選択への注目が高まる中、自動車製造およびアフターマーケット用途全般において、SMP接着剤に対する明確な需要基盤が形成されつつあります。
「2025年、自動車用接着剤市場において、組立セグメントは3番目に大きなシェアを占めました。」
2025年、自動車用接着剤市場において、組立用途は金額ベースで第3位のシェアを占めました。これは、自動車の生産サイクルの短縮に対する注目が高まっていることが背景にあります。自動車用接着剤により、メーカーは組立工程において、機械的な締結方法のみに頼ることなく部品を接合することができます。自動塗布、精密な塗布、および制御された硬化に対応できるため、生産ラインは安定した稼働速度を維持することが可能になります。また、接着システムは、特定の部品における個別の接合工程の数を削減することもでき、車体、内装、トリムの各組立工程にわたるワークフローの円滑化を支援します。これは、既存の生産能力からより高い生産量を追求する自動車工場にとって有益です。そのため、安定した塗布特性、予測可能な硬化時間、および自動化設備との互換性を備えた接着剤への需要が高まっています。これらの特性は、北米および世界中の自動車生産施設において、接着剤が重要な組立材料としての役割を強化しています。
「2025年、北米は金額ベースで世界の自動車用接着剤市場において第3位のシェアを占めました。」
2025年、北米は金額ベースで世界第3位の自動車用接着剤市場となり、メーカー各社はエネルギー効率の高い車両生産をより重視するようになりました。自動車用接着剤のサプライヤーは、より低い温度で硬化し、処理時間を短縮できる、あるいはより迅速な組立条件に対応できる配合を開発しています。これらの技術により、特に加熱、乾燥、または熱硬化を伴う工程において、自動車製造工場内のエネルギー需要を削減することが可能です。低エネルギー硬化は、接着性能を低下させることなく資源効率の向上を目指す生産施設にとっても有益です。水性および反応型接着剤技術は、その配合特性が特定の自動車用途に適している場合、注目を集めています。これらの製品の持続可能性における価値は、単に接着剤の原材料を変更するだけでなく、工場でのエネルギー使用効率を改善することにあり、北米の製造事業全体において、自動車用接着剤の新たな成長要因となっています。
当レポートで取り上げられている主要企業プロファイルには、ヘンケルAG&Co. KGaA(ドイツ)、3M(米国)、Sika AG(スイス)、Arkema S.A.(フランス)、H.B. Fuller Company(米国)、DuPont de Nemours, Inc.(米国)、PPG Industries, Inc.(米国)、Huntsman International LLC(米国)、Parker-Hannifin Corporation(米国)、およびIllinois Tool Works Inc.(米国)です。
調査範囲
当レポートでは、自動車用接着剤市場を車種、樹脂の種類、用途、地域に基づいてセグメント化し、各地域における市場規模・推計(個 - 100万米ドル)および数量(個 - キロトン)を提供しています。また、主要な業界プレイヤーについて詳細な分析を行い、自動車用接着剤市場に関連する各社の事業概要、サービス、および主要戦略に関する洞察を提供しています。
当レポートをご購入いただく理由
本調査レポートは、業界分析(業界動向)、主要企業の市場シェア分析、企業プロファイルなど、さまざまなレベルの分析に焦点を当てています。これらを総合することで、自動車用接着剤市場の競合情勢、新興および高成長セグメント、高成長地域、ならびに市場促進要因、抑制要因、成長機会に関する全体像を把握することができます。
当レポートでは、以下の点について洞察を提供しています:
- 市場浸透度:世界市場における主要企業が提供する自動車用接着剤に関する包括的な情報
- 主要な促進要因の分析:(世界の電気自動車の普及加速およびバッテリーパック組立需要の増加、市場成長を牽引する軽量車体構造の採用拡大、新興経済国における自動車生産の拡大)、制約要因(石油化学系原材料のコスト上昇、多材料基材の接着における技術的複雑さ)、機会(自動車用バッテリーの熱管理における接着剤用途の拡大、自動車両組立向けの速硬化型接着剤の開発)、および課題(過酷な車両条件下での長期耐久性要件への対応)など、自動車用接着剤市場の成長に影響を与える要因
- 製品開発/イノベーション:自動車用接着剤市場における今後の技術、研究開発活動、および新製品・サービスの発売に関する詳細な洞察
- 市場開発:収益性の高い新興市場に関する包括的な情報--当レポートでは、地域別の自動車用接着剤市場を分析しています。
- 市場の多様化:世界の自動車用接着剤市場における新製品、未開拓地域、および最近の動向に関する網羅的な情報
- 競合分析:自動車用接着剤市場における主要企業の市場シェア、戦略、製品、および製造能力に関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 相互接続された市場と異業種間の機会
- ティア1/2/3企業による戦略的な動き
第5章 業界動向
- ポーターの5つの競争要因分析
- マクロ経済見通し
- サプライチェーン分析
- エコシステム分析
- 価格分析
- 貿易分析
- 2025年~2026年の主要な会議およびイベント
- 顧客ビジネスに影響を与える動向/混乱
- 投資と資金調達のシナリオ
- 事例研究分析
- 2025年米国関税の影響- 自動車用接着剤市場
第6章 技術進歩、AIによる影響、特許、イノベーション、将来の応用
- 主要な新興技術
- 補完的な技術
- 隣接技術
- 技術/製品ロードマップ
- 特許分析
- AI/生成AIが自動車用接着剤市場に与える影響
第7章 顧客情勢と購買行動
- 意思決定プロセス
- 主要な利害関係者と購入基準
- 導入における障壁と内部課題
- 様々な用途における未充足のニーズ
第8章 持続可能性と規制状況
- 地域規制および遵守事項
- 持続可能性への影響と規制政策イニシアチブ
- 認証、ラベル表示、および環境基準
第9章 自動車用接着剤市場(樹脂タイプ別)
- ポリウレタン
- エポキシ
- アクリル
- シリコーン
- SMP
- MMA
- その他
第10章 自動車用接着剤市場(車両タイプ別)
- 乗用車
- LCVS
- トラック
- バス
- アフターマーケット
第11章 自動車用接着剤市場(用途別)
- ホワイトボディ(BIW)
- 塗装
- 組立
- パワートレイン
第12章 自動車用接着剤市場(地域別)
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- タイ
- インドネシア
- マレーシア
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- ロシア
- トルコ
- 中東・アフリカ
- 南アフリカ
- イラン
- 南米
- ブラジル
- アルゼンチン
第13章 競合情勢
- 主要参入企業の戦略/強み、2021年1月~2026年7月
- 市場シェア分析、2025年
- 収益分析、2023年~2025年
- 企業評価マトリックス:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- ブランド/製品比較分析
- 企業評価と財務指標
- 競合シナリオ
第14章 企業プロファイル
- 主要参入企業
- HENKEL AG & CO. KGAA
- SIKA AG
- 3M COMPANY
- ARKEMA S.A.
- H.B. FULLER COMPANY
- DUPONT DE NEMOURS, INC.
- PPG INDUSTRIES, INC.
- HUNTSMAN INTERNATIONAL LLC
- PARKER-HANNIFIN CORPORATION
- ILLINOIS TOOL WORKS INC.
- スタートアップ/中小企業
- UNISEAL, INC.
- CATTIE ADHESIVES
- SUNSTAR ENGINEERING
- DELO INDUSTRIAL ADHESIVES
- MASTER BOND INC.
- PERMABOND
- DYMAX CORPORATION
- THREEBOND INTERNATIONAL
- METLOK PRIVATE LIMITED
- WEICON GMBH & CO. KG
- EMS-CHEMIE HOLDING AG
- JOWAT SE
- KLEIBERIT SE & CO. KG
- HERNON MANUFACTURING
- GUANGDONG SINO-ADHESIVE NEW MATERIAL TECHNOLOGY CO., LTD.
第15章 調査手法
第16章 付録
- 発行日
- 発行
- MarketsandMarkets
- ページ情報
- 英文 279 Pages
- 納期
- 即納可能


