


標的タンパク質分解の世界市場:タイプ別、適応症別、剤形別、エンドユーザー別 - 予測(~2035年)
Targeted Protein Degradation Market by Type [PROTACs (Vepdegestrant, Bavdegalutamide), SERDs (Elacestrant), Molecular Glues (Mezigdomide), LDD, LYTAC/ATAC], Indication (Oncology, Inflammatory), Formulation (Oral), End User - Global Forecast to 2035


- 発行日
- ページ情報
- 英文 354 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 1801772
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
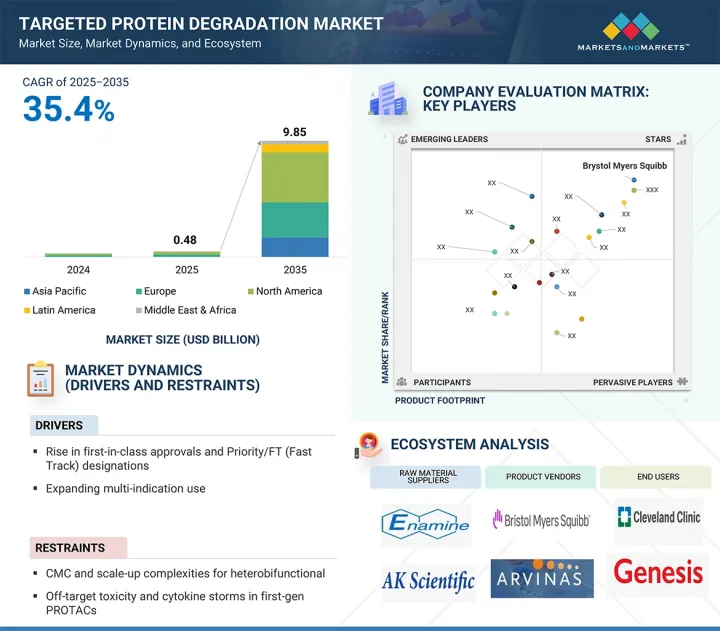
世界の標的タンパク質分解の市場規模は、2025年の推定4億8,000万米ドルから2035年までに98億5,000万米ドルに達すると予測され、2025年~2035年にCAGRで35.4%の成長が見込まれます。
| 調査範囲 | |
|---|---|
| 調査対象年 | 2024年~2035年 |
| 基準年 | 2024年 |
| 予測期間 | 2025年~2035年 |
| 単位 | 10億米ドル |
| セグメント | タイプ、治療適応症、剤形、エンドユーザー、地域 |
| 対象地域 | 北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ |
標的タンパク質分解市場の拡大は主に、資本流入と大手製薬企業との提携、複数の適応症の拡大によって推進されています。しかし、ヘテロ二官能性のCMCやスケールアップの複雑性、IP紛争が市場成長を抑制すると予測されます。
治療適応症セグメントでは、がんセグメントが2024年にもっとも高いCAGRを示しました。
がんセグメントは、すべての治療適応症セグメントの中で標的タンパク質分解市場においてもっとも高いCAGRを示すと予測されます。この急成長は、世界のがん罹患率の増加や、かつては治療不可能と考えられていた疾患の原因となるタンパク質を標的とする治療法に対する緊急のニーズによるものです。PROTACsや分子糊分解薬を含むTPD技術は、重要な発がん性タンパク質を阻害するのではなく分解することで、より完全で持続的な治療効果をもたらす画期的なアプローチを提供します。複数のバイオテクノロジー企業や製薬企業が、前立腺がん、乳がん、肺がん、血液がん、固形がんなど、がんを適応症としたTPD候補薬の開発を進めています。Arvinas、Kymera Therapeutics、Nurix Therapeutics、C4 Therapeuticsなどの業界のリーダーは、AR、ER、STAT3、BTKなどの重要ながん関連タンパク質を標的とした臨床段階の分解薬を開発しています。さらに、大手製薬企業とのパートナーシップや規制当局からの支援の増加により、開発スケジュールが加速しています。
精密医療への注目の高まり、がん罹患率の上昇、既存療法の限界により、がんセグメントは標的タンパク質分解市場を独占する見通しです。TPD設計、バイオマーカー統合、併用療法における継続的な技術革新が成長をさらに促進し、この市場でもっともダイナミックで有望な応用分野としてのがんの役割を確固たるものにするとみられます。
エンドユーザー別では、在宅ケア環境セグメントが標的タンパク質分解市場でもっとも高いCAGRを記録しました。
2024年、患者中心の便利で費用対効果の高い治療オプションに対する需要の高まりにより、在宅ケア環境セグメントが標的タンパク質分解薬(TPD)市場でもっとも急成長しているエンドユーザーセグメントとして、浮上しました。この動向に寄与している主な要因の1つは、経口TPD製剤の開発の進行であり、これにより患者は自宅にいながらにして、がんや自己免疫疾患のような複雑な病態を管理することができます。病院での投与が必要な従来の生物学的製剤とは異なり、経口分解薬は頻繁な通院を必要とせず、安全で効果的な治療を可能にし、患者のコンプライアンスとQOLを大幅に向上させます。在宅治療へのシフトは、遠隔患者モニタリングや遠隔医療プラットフォームなどのデジタルヘルス技術の統合によってさらに後押しされ、医師はリアルタイムで治療反応を追跡し、副作用を管理することができます。医療システムは、病院の負担を減らし治療費を抑制するために、在宅ケアモデルを積極的に奨励しています。多くの標的タンパク質分解薬が後期臨床開発を経て規制当局の承認を得ていることから、在宅ケアの優位性は強まると予測されます。その利便性、拡張性、近代的医療提供モデルとの整合性から、在宅ケア環境は、進化する治療情勢においてTPD治療の重要かつ拡大するチャネルとなります。
北米が2025年~2030年の世界の標的タンパク質分解市場で最大のシェアを占めます。
北米は、バイオテクノロジーの革新における強固な基盤、有利な規制情勢、活発な投資活動により、標的タンパク質分解市場で最大のシェアを占めました。この地域には、Arvinas、Kymera Therapeutics、Nurix Therapeutics、C4 Therapeuticsなど、最先端の分解技術を臨床開発に進めている先駆的なTPD企業があります。さらに、Bristol Myers SquibbやPfizerといった大手製薬企業も、共同研究や社内での研究開発を通じて、TPDパイプラインを積極的に拡充しています。この地域は、成熟した医療インフラ、トップクラスの学術研究機関へのアクセス、新規治療法の早期採用から恩恵を受けています。
当レポートでは、世界の標的タンパク質分解市場について調査分析し、主な促進要因と抑制要因、競合情勢、将来の動向などの情報を提供しています。
目次
第1章 イントロダクション
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 重要な知見
- 標的タンパク質分解市場の概要
- 北米の標的タンパク質分解市場:分解薬タイプ別、国別(2030年)
- 標的タンパク質分解市場:地理的成長機会
- 標的タンパク質分解市場:新興市場 vs. 先進市場
第5章 市場の概要
- イントロダクション
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 技術分析
- 主要技術
- 補完技術
- 隣接技術
- カスタマービジネスに影響を与える動向/混乱
- 価格設定の分析
- ELACESTRANT(ORSERDU)の価格設定に関する定性的な考察(2024年)
- 今後の新規標的タンパク質分解薬の価格設定に関する定性的な考察
- ELACESTRANT(ORSERDU)の償還シナリオ
- 米国
- 欧州
- バリューチェーン分析
- エコシステム分析
- 特許分析
- パイプライン分析
- 規制分析
- 地域別の規制機関、政府機関、その他の組織
- 規制枠組み
- 主な会議とイベント(2025年~2026年)
- ポーターのファイブフォース分析
- 主なステークホルダーと購入基準
- 投資と資金調達のシナリオ
- 標的タンパク質分解市場に対するAI/生成AIの影響
- 標的タンパク質分解市場に対する2025年の米国関税の影響
- イントロダクション
- 主な関税率
- 価格の影響の分析
- 国/地域に対する影響
- 最終用途産業に対する影響
第6章 標的タンパク質分解市場:分解薬タイプ別
- イントロダクション
- 分子糊
- MEZIGDOMIDE(CC-92480)
- IBERDOMIDE(CC-220)
- SERD
- ELACESTRANT
- GIREDESTRANT(GDC9545)
- CAMIZESTRANT(AZD9833)
- PROTAC
- VEPDEGESTRANT(ARV-471)
- LUXDEGALUTAMIDE
- BGB-16673
- NX-5948
- KT-474
- LDD/BIDAC
- LYTAC/ATAC
- AUTAC/ATTEC
第7章 標的タンパク質分解市場:治療適応症別
- イントロダクション
- がん
- 炎症性疾患
- その他の疾患
第8章 標的タンパク質分解市場:製剤別
- イントロダクション
- 経口製剤
- タブレット
- カプセル
- 注射剤
第9章 標的タンパク質分解市場:エンドユーザー別
- イントロダクション
- 病院・専門クリニック
- 長期ケア施設
- 在宅ケア環境
第10章 標的タンパク質分解市場:地域別
- イントロダクション
- 北米
- 北米のマクロ経済分析
- 米国
- カナダ
- 欧州
- 欧州のマクロ経済分析
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- アジア太平洋のマクロ経済分析
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- ラテンアメリカ
- ラテンアメリカのマクロ経済分析
- ブラジル
- メキシコ
- その他のラテンアメリカ
- 中東・アフリカ
- 中東・アフリカのマクロ経済分析
- GCC諸国
- その他の中東・アフリカ
第11章 競合情勢
- イントロダクション
- 主要参入企業の戦略/強み
- 収益分析(2028年~2030年)
- 市場シェア分析(2030年)
- 企業の評価と財務指標
- ブランド/製品の比較
- 企業の評価マトリクス:主要企業(2024年)
- 企業の評価マトリクス:スタートアップ/中小企業(2024年)
- 競合シナリオ
第12章 企業プロファイル
- 主要企業
- BRYSTOL-MYERS SQUIBB COMPANY
- THE MENARINI GROUP
- ARVINAS
- BEONE MEDICINES
- NURIX THERAPEUTICS, INC.
- KYMERA THERAPEUTICS, INC.
- C4 THERAPEUTICS, INC.
- ASTRAZENECA
- F. HOFFMANN-LA ROCHE LTD
- BAYER AG
- CAPTOR THERAPEUTICS
- RANOK THERAPEUTICS CO. LTD.
- PFIZER INC.
- NOVARTIS AG
- FOGHORN THERAPEUTICS
- その他の企業
- MONTE ROSA THERAPEUTICS
- BIOTHERYX, INC.
- CULLGEN
- NEOMORPH
- LYCIA THERAPEUTICS
- PHOTYS THERAPEUTICS
- PLEXIUM, INC.
- SEED THERAPEUTICS, INC.
- AVILAR THERAPEUTICS, INC.
- AUTOMERA
第13章 付録
- 発行日
- 発行
- MarketsandMarkets
- ページ情報
- 英文 354 Pages
- 納期
- 即納可能


