


冷凍食品用食用包装の市場機会、成長促進要因、産業動向分析、2025年~2034年予測
Edible Packaging for Frozen Foods Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2025 - 2034


- 発行日
- ページ情報
- 英文 184 Pages
- 納期
- 2~3営業日
- 商品コード
- 1801861
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
世界の冷凍食品用食用包装市場は、2024年には2億1,720万米ドルとなり、CAGR 7.7%で成長し、2034年には4億4,910万米ドルに達すると予測されています。
この成長市場は、特に個別急速冷凍(IQF)果物、野菜、電子レンジで加熱可能な冷凍食品、調理済み食品のため、低温安定性、生分解性包装に対する需要の増加が原動力となっています。この需要は特に北米、欧州、日本、韓国、オーストラリアなどアジア太平洋の一部で顕著です。食用包装の需要は主に北米のと欧州のでの冷凍果物や植物性食品の販売によって、またアジア太平洋の一部ではキトサンやデンプンベース包装のような、より手頃な代替品によって促進されています。
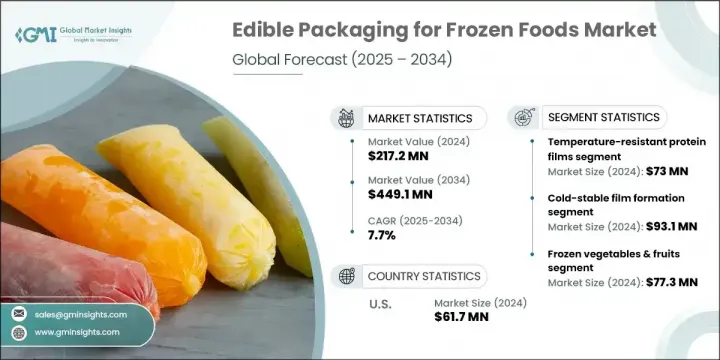
多糖類フィルムはその手頃な価格と冷凍安定性から、市場内で最も高い成長が見込まれています。さらに、コールドチェーンの最適化のニーズと食用コーティングへのフレーバーの統合が、高級製品カテゴリーの成長を促進すると予想されます。北米のと西欧におけるプライベートブランド冷凍食品の台頭も、可食包装の採用拡大に大きく寄与しています。
| 市場範囲 | |
|---|---|
| 開始年 | 2024年 |
| 予測年 | 2025~2034年 |
| 開始金額 | 2億1,720万米ドル |
| 予測金額 | 4億4,910万米ドル |
| CAGR | 7.7% |
多糖類フィルムセグメントは2034年までにシェア34.9%に達します。デンプン、アルギン酸、セルロースなどの材料から作られるこれらのフィルムは、低コスト、アレルゲンリスクの最小化、冷凍環境での強力な性能のために好まれています。また、柔軟性があるため、野菜、魚介類、調理済み食品など様々な冷凍食品に適しています。
2024年には、冷凍野菜・果物セグメントは輸出量の多さと、水分保持とエコフレンドリーブランド強化に役立つ食用コーティングの早期採用により、35.6%のシェアを占めました。欧州のとアジアの一部を含む様々な地域で、有機表示規制が厳しくなり、冷凍食品のプラスチック包装が禁止されたため、食用包装の使用がさらに勢いを増しています。
北米の冷凍食品用食用包装市場は2024年に33%のシェアを占め、小売業者の採用、食用包装の革新的新興企業、持続可能性に対する消費者の意識の高まりがその原動力となっています。米国だけで6,170万米ドルを占めています。さらに、サステイナブル差別化ポイントとして可食フィルムを採用したプライベートブランド冷凍食品製品の台頭が、市場のさらなる成長に拍車をかけています。しかし、原料の高コストや規制遵守などの課題は、市場の拡大を鈍らせる可能性があります。
世界の冷凍食品用食用包装市場の主要参入企業には、Ingredion Incorporated、Tate & Lyle PLC、BASF SE、WikiCell Designs Inc.、Amcor Plc.などが含まれます。市場ポジションを維持・拡大するため、食用包装セグメントの企業は様々な戦略を採用しています。これには、冷凍安定性の向上や冷凍食品の保湿性の改善など、製品性能を高めるための継続的な材料の革新が含まれます。また、企業は持続可能性にも重点を置き、製品が生分解性であることを保証し、エコフレンドリーソリューションを求める消費者の需要に合致させてきました。冷凍食品メーカーとの戦略的パートナーシップや協力関係により、各社は食用包装をより広範な製品に統合することができるようになり、特に成長著しい植物由来食品や有機食品セグメントではその傾向が顕著です。
目次
第1章 調査手法
- 市場の範囲と定義
- 調査デザイン
- 調査アプローチ
- データ収集方法
- データマイニングソース
- 世界
- 地域/国
- 基本推定と計算
- 基準年計算
- 市場予測の主要動向
- 一次調査と検証
- 一次情報
- 予測モデル
- 調査の前提と限界
第2章 エグゼクティブサマリー
第3章 産業考察
- エコシステム分析
- サプライヤーの情勢
- 利益率
- 各段階での付加価値
- バリューチェーンに影響を与える要因
- ディスラプション
- 産業への影響要因
- 促進要因
- 産業の潜在的リスク・課題
- サプライチェーンの複雑さ
- 市場機会
- 成長可能性分析
- 規制情勢
- 北米
- 欧州
- アジア太平洋
- ラテンアメリカ
- 中東・アフリカ
- ポーターの分析
- PESTEL分析
- 価格動向
- 地域別
- 製品別
- 将来の市場動向
- 技術とイノベーションの情勢
- 現在の技術動向
- 新興技術
- 特許情勢
- 貿易統計(HSコード)(注:貿易統計は主要国のみ提供されます)
- 主要輸入国
- 主要輸出国
- 持続可能性と環境側面
- サステイナブル実践
- 廃棄物削減戦略
- 生産におけるエネルギー効率
- エコフレンドリー取り組み
- カーボンフットプリントの考慮
第4章 競合情勢
- イントロダクション
- 企業の市場シェア分析
- 地域別
- 北米
- 欧州
- アジア太平洋
- ラテンアメリカ航空
- 中東・アフリカ
- 地域別
- 企業マトリックス分析
- 主要市場企業の競合分析
- 競合ポジショニングマトリックス
- 合併と買収
- パートナーシップとコラボレーション
- 新製品の発売
- 拡大計画
第5章 市場推定・予測:材料別、2025~2034年
- 主要動向
- 耐熱性タンパク質フィルム
- 多糖類フィルム
- 脂質ベースコーティング
- 複合材料とハイブリッド材料
第6章 市場推定・予測:技術タイプ別、2025~2034年
- 主要動向
- 冷安定性フィルム形成
- バリア強化
- コールドチェーンの統合
第7章 市場推定・予測:用途タイプ別、2025~2034年
- 主要動向
- 冷凍野菜・果物
- 冷凍肉と魚介類
- 冷凍調理済み食品
- 冷凍乳製品とデザート
第8章 市場推定・予測:地域別、2025~2034年
- 主要動向
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- アラブ首長国連邦
- その他の中東・アフリカ
第9章 企業プロファイル
- Tate & Lyle PLC
- Kerry Group plc
- Ingredion Incorporated
- Cargill, Incorporated
- Archer-Daniels-Midland Company
- DuPont de Nemours, Inc.
- BASF SE
- Corbion N.V.
- Roquette Freres
- CP Kelco(J.M. Huber Corporation)
- FMC Corporation
- Ashland Global Holdings Inc.
- Novamont S.p.A.
- WikiCell Designs Inc.
- MonoSol LLC



