


航空MROソフトウェアの市場機会、成長促進要因、産業動向分析、2025年~2034年予測
Aviation MRO Software Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2025 - 2034


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 1782100
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
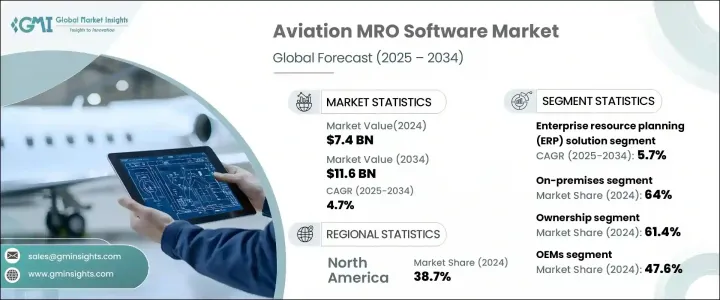
世界の航空MROソフトウェア市場は、2024年には74億米ドルとなり、CAGR 4.7%で成長し、2034年には116億米ドルに達すると推定されています。
この成長は、インテリジェントな統合ソフトウェアシステムを使用してメンテナンス、修理、オーバーホール作業を合理化する航空セクターへの圧力の高まりを反映しています。世界の航空機数の増加は、規制圧力の高まりや熟練技術者の不足と相まって、業界関係者にデジタルMROプラットフォームへの投資を促しています。これらのプラットフォームには、クラウドベースのインフラ、人工知能、機械学習、IoT機能が含まれることが多く、最新の航空需要に対応しています。
市場の拡大を支える主な要因は、世界の航空機保有台数の急速な増加であり、より高度でスケーラブルなMRO管理システムが必要とされています。航空交通量の増加に伴い、航空機フリート維持の複雑さが増し、従来のメンテナンスモデルでは不十分になっています。デジタルMROソリューションは、ターンアラウンドタイムを最適化し、予期せぬダウンタイムを減らし、メンテナンスコストを削減する上で不可欠なツールとなっています。さらに、国際航空機関が課す規制の枠組みは、厳しいコンプライアンスプロトコルを強制し続けています。このような義務付けにより、部品、技術者の資格、メンテナンス履歴の正確でリアルタイムの文書化とトレーサビリティが求められています。航空MROソフトウェアは、自動化されたワークフローと包括的な監査証跡を提供することでコンプライアンスを簡素化し、オペレータがエラーを最小限に抑え、すべてのプロセスで規制との整合性を維持することを可能にします。
| 市場範囲 | |
|---|---|
| 開始年 | 2024 |
| 予測年 | 2025-2034 |
| 開始金額 | 74億米ドル |
| 予測金額 | 116億米ドル |
| CAGR | 4.7% |
同市場はまた、オペレーションの透明性とリスク軽減に対する需要の高まりからも恩恵を受けています。ソフトウェア主導のプラットフォームにより、オペレーターはデータを一元管理し、各部品のライフサイクルを監視して、より優れた予測、部品在庫管理、性能分析をサポートすることができます。紙ベースの文書を排除し、データへのリモートアクセスを可能にする動きは、特に安全基準とメンテナンスの信頼性を高めようとするオペレーターの間で、デジタルソリューションへの移行を加速させています。
同市場は、ソリューションの種類によって、企業資源計画(ERP)ソリューション、ポイントソリューション、ソフトウェアスイートに分類されます。このうち、ERPソリューションが2024年の市場シェア42.9%(31億米ドル相当)で優位を占めます。また、ERP分野は最も速いペースで成長し、予測期間を通じてCAGR 5.7%を記録すると予想されます。この成長を支えているのは、在庫、メンテナンス、調達、コンプライアンスなどの中核機能を1つの統一ダッシュボードに統合するERPシステムの能力です。ERPツールを採用する組織は、データの可視性の向上とリソース計画の効率化によって、生産性と意思決定が向上しています。
導入モデルの観点から、市場はクラウドベースとオンプレミスのプラットフォームに区分されます。オンプレミス・ソリューションは2024年に64%と最大のシェアを占め、市場規模は47億米ドルに達します。クラウド・コンピューティングへのシフトにもかかわらず、多くの航空会社は、より高度なデータ管理、システムのカスタマイズ性、規制やセキュリティポリシーとの整合性などの理由から、オンプレミス・ソフトウェアを引き続き支持しています。これらのソリューションは、複雑なレガシーシステムや厳格なデータ保護基準を持つ航空会社にとって、特に重要な役割を担っています。
エンドユーザーには、航空会社、MROサービスプロバイダー、OEMが含まれます。OEMは、航空機部品の管理やライフサイクルサービスのサポートに幅広く関与していることから、2024年の市場シェアは47.6%と最大でした。しかし、2024年に23億米ドルと評価された航空会社セグメントは、2034年までのCAGRが4.6%と予測され、重要な促進要因として浮上しています。航空会社は、デジタルMROプラットフォームを活用することで、オペレーションのアップタイムを向上させ、予知保全戦略をサポートし、総所有コストを削減する動きが加速しています。これらのプラットフォームは、意思決定と資源配分の合理化を支援し、最終的に航空機の効率を向上させる。
地域別では、北米が2024年の航空MROソフトウェア市場を38.7%のシェアでリードしており、成熟した航空エコシステム、高い航空機集中度、デジタル技術の早期導入に支えられています。同地域では、米国が2024年の市場規模25億米ドルで最大の貢献国に浮上しました。同国の主導的地位は、膨大な民間および防衛航空機、デジタル変革への継続的投資、大手MROソフトウェアプロバイダーの存在によって支えられています。AIを活用した分析、リアルタイム監視システム、コンプライアンス管理ツールの統合が進んでいることが、世界市場における同国の優位性を支え続けています。
航空MROソフトウェア分野で活躍する主要企業には、Boeing, Ramco Systems Ltd., IBM Corporation, SAP SE, Swiss AviationSoftware Ltd. (Swiss-AS), GE Aerospace, Ultramain Systems, and Veryon.が含まれます。これらの企業は、自動化、データ統合、予知保全機能を通じて航空業界の進化するニーズに対応するよう設計された、堅牢で拡張可能なソフトウェアプラットフォームを提供する最前線にいます。
目次
第1章 調査手法と範囲
第2章 エグゼクティブサマリー
第3章 業界考察
- エコシステム分析
- サプライヤーの情勢
- 利益率
- コスト構造
- 各段階での付加価値
- バリューチェーンに影響を与える要因
- ディスラプション
- 業界への影響要因
- 促進要因
- 世界の航空機群の拡大
- 航空技術の進歩
- パンデミック後の回復と航空旅行の増加
- MRO業界における労働力不足
- 規制遵守要件
- 業界の潜在的リスク&課題
- 初期導入および統合コストが高め
- データセキュリティと規制コンプライアンスのリスク
- 市場機会
- 促進要因
- 成長可能性分析
- 規制情勢
- 北米
- 欧州
- アジア太平洋地域
- ラテンアメリカ
- 中東・アフリカ
- ポーターの分析
- PESTEL分析
- テクノロジーとイノベーションの情勢
- 現在の技術動向
- 新興技術
- 新たなビジネスモデル
- コンプライアンス要件
- 消費者感情分析
- 特許および知的財産分析
- 地政学と貿易のダイナミクス
第4章 競合情勢
- イントロダクション
- 企業の市場シェア分析
- 地域別
- 市場集中分析
- 主要企業の競合ベンチマーキング
- 財務実績の比較
- 収益
- 利益率
- 研究開発
- 製品ポートフォリオの比較
- 製品ラインナップの広さ
- テクノロジー
- 革新
- 地理的プレゼンスの比較
- 世界フットプリント分析
- サービスネットワークの範囲
- 地域別の市場浸透率
- 競合ポジショニングマトリックス
- リーダーたち
- 課題者たち
- フォロワー
- ニッチプレイヤー
- 戦略的展望マトリックス
- 財務実績の比較
- 主な発展, 2021-2024
- 合併と買収
- パートナーシップとコラボレーション
- 技術的進歩
- 拡大と投資戦略
- デジタル変革の取り組み
- 新興企業/スタートアップ企業の競合情勢
第5章 市場推計・予測:ソリューション別、2021年~2034年
- 主要動向
- エンタープライズリソースプランニング(ERP)ソリューション
- ポイントソリューション
- スイート
第6章 市場推計・予測:導入別、2021年~2034年
- 主要動向
- クラウドベース
- オンプレミス
第7章 市場推計・予測:販売時点管理別, 2021年~2034年
- 主要動向
- サブスクリプション
- 所有
第8章 市場推計・予測:最終用途別、2021年~2034年
- 主要動向
- 航空会社
- MROサービスプロバイダー
- OEM
第9章 市場推計・予測:地域別、2021年~2034年
- 主要動向
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- アジア太平洋地域
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
第10章 企業プロファイル
- ASA Software ApS
- Aviation Intertec Services Inc.
- Boeing
- Communications Software(Airline Systems)Limited
- Flatirons Solution
- Flatirons Solutions, Inc.
- GE Aerospace
- HCL Technologies Limited
- IBM Corporation
- IBS Software Private Limited
- IFS Aktiebolag
- Jet Support Services Inc.
- Lufthansa Technik
- Oracle Corporation
- Ramco Systems Ltd.
- SAP SE
- Swiss AviationSoftware Ltd.(Swiss-AS)
- Ultramain Systems
- Veryon
- 発行日
- 発行
- Global Market Insights Inc.
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日


