


グルテン飼料市場の市場機会、成長促進要因、産業動向分析と2025年~2034年予測
Gluten Feed Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2025 - 2034


- 発行日
- ページ情報
- 英文 220 Pages
- 納期
- 2~3営業日
- 商品コード
- 1740870
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
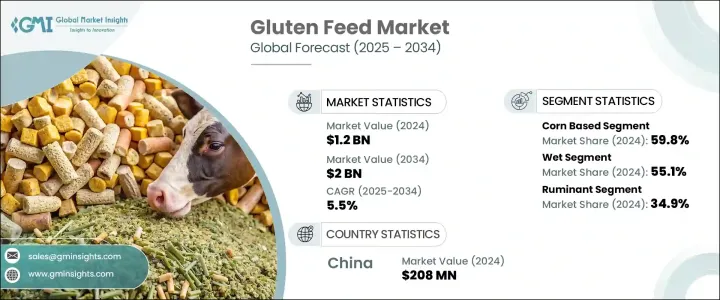
世界のグルテン飼料市場は、2024年に12億米ドルと評価され、費用対効果が高く栄養価の高い家畜飼料に対する需要の高まりにより、CAGR 5.5%で成長し、2034年には20億米ドルに達すると推定されています。
世界中の家畜生産者は、家畜の健康と生産性を実現するだけでなく、持続可能で経済的な農法に沿った飼料ソリューションへの傾倒を強めています。グルテン飼料は、主にトウモロコシと小麦の穀物加工製品別を原料としており、性能と価格の適切なバランスを実現する有望な代替品として浮上しています。飼料コストが上昇を続ける中、生産者は生産コストを押し上げることなく、消化性の良い繊維質や適度なタンパク質といった必須栄養素を提供できる原料に目を向けています。持続可能な農業への注目が高まり、飼料が人間の食物連鎖と競合しないようにする必要性が、グルテン飼料の採用をさらに後押ししています。グルテン飼料は、集約的な畜産システムにも大規模な畜産システムにも適合し、飼料効率を向上させる能力を備えているため、大規模農場だけでなく、小規模経営にも広く採用されています。グルテン飼料は、配合の革新とデリバリーシステムの強化により、飼料業界における収益性の向上と環境目標を達成するための最適なソリューションになりつつあります。
世界の家畜生産の拡大に伴い、栄養の深みとコスト効率の両方を提供する原料へのシフトは明らかです。グルテン飼料は、特に反芻動物に信頼性の高いエネルギー源と食物繊維を提供することで、このプロファイルに完璧に適合しています。その注目度の高まりは、トウモロコシの湿式製粉や小麦の加工産業の拡大と密接に結びついており、それによって入手しやすさと値ごろ感の両方が向上しています。大豆粕のような高タンパク質飼料がコスト的に不利な地域では、農家はコストを抑えながら飼料の品質を維持するためにグルテン飼料を利用しています。特に、物流や取り扱い方法の改善により、多様な給餌プログラムへの統合が容易になったためです。グルテン飼料がいかに牛群の健康状態を改善し、体重増加を促進し、全体的なパフォーマンスの向上につながるかを認識する酪農家が増えています。
| 市場範囲 | |
|---|---|
| 開始年 | 2024 |
| 予測年 | 2025-2034 |
| 開始金額 | 12億米ドル |
| 予測金額 | 20億米ドル |
| CAGR | 5.5% |
トウモロコシを原料とするグルテン飼料分野は、2024年に59.8%のシェアを占め、2034年まで安定したCAGR 5.4%でリードを維持すると予想されます。その優位性は、トウモロコシの栽培と加工が広く行われ、原料が競争価格で安定的に入手できることに起因しています。とうもろこしの湿式製粉プロセスの製品別として、とうもろこしのグルテン飼料は、肉牛や乳牛に理想的な、消化可能な繊維とエネルギーの貴重な組み合わせを提供します。
形態別では、ウェットグルテン飼料が2024年に55.1%で最大の市場シェアを獲得し、2025年から2034年にかけてCAGR 5.6%で成長すると予測されています。ウェットグルテン飼料は、最小限の加工要件、低い生産コスト、水分含量による高い嗜好性により、大規模反芻動物経営、特に加工工場の近くに位置する経営において有力な候補となっています。
中国グルテン飼料市場は2024年に2億800万米ドルを生み出し、2034年までCAGR 2.8%で成長すると予測されています。酪農、畜牛、家禽、養豚セクターの堅調な成長により、中国はグルテン飼料の採用で同地域をリードしています。インド、ベトナム、インドネシアも、畜産が激化し飼料予算が逼迫する中、高成長市場として浮上しています。
Cargill Incorporated、Bunge Ltd.、Roquette Freres、AGRANA Beteiligungs-AG、Archer Daniels Midland Company(ADM)、Grain Processing Corporation(GPC)、Ingredion Incorporatedなどの主要企業は、生産能力の増強、製品提供の改良、戦略的流通提携の形成により、地域拡大を図っています。これらの企業はまた、持続可能な加工を優先し、アグリテックのイノベーションを活用して家畜のパフォーマンスを向上させ、飼料変換効率を最適化しています。
目次
第1章 調査手法と範囲
第2章 エグゼクティブサマリー
第3章 業界考察
- エコシステム分析
- バリューチェーンに影響を与える要因
- 利益率分析
- ディスラプション
- 将来の展望
- 製造業者
- 販売代理店
- トランプ政権による関税への影響
- 貿易への影響
- 貿易量の混乱
- 報復措置
- 業界への影響
- 供給側の影響(原材料)
- 主要原材料の価格変動
- サプライチェーンの再構築
- 生産コストへの影響
- 需要側の影響(販売価格)
- 最終市場への価格伝達
- 市場シェアの動向
- 消費者の反応パターン
- 供給側の影響(原材料)
- 影響を受ける主要企業
- 戦略的な業界対応
- サプライチェーンの再構成
- 価格設定と製品戦略
- 政策関与
- 展望と今後の検討事項
- 貿易への影響
- 貿易統計(HSコード)
- 主要輸出国
- 主要輸入国
注:上記の貿易統計は主要国についてのみ提供されます
- 利益率分析
- 主なニュースと取り組み
- 規制情勢
- 影響要因
- 促進要因
- 高タンパク飼料の世界の需要増加
- 特に新興国における家畜頭数の増加
- トウモロコシ加工産業からの製品別の採用拡大
- 業界の潜在的リスク&課題
- 代替飼料源からの競合
- サプライチェーンの混乱
- 促進要因
- 成長可能性分析
- ポーター分析
- PESTEL分析
第4章 競合情勢
- イントロダクション
- 企業の市場シェア分析
- 競合ポジショニングマトリックス
- 戦略的展望マトリックス
第5章 市場規模・予測:ソース別、2021-2034
- 主要動向
- トウモロコシベースのグルテン飼料
- 小麦ベースのグルテン飼料
- 大麦ベースのグルテン飼料
- その他
第6章 市場規模・予測:形態別、2021-2034
- 主要動向
- ウェット
- ドライ
第7章 市場規模・予測:家畜別、2021-2034
- 主要動向
- 反芻動物
- 牛
- 羊
- ヤギ
- 豚
- 家禽
- ブロイラー
- レイヤー
- トルコ
- 養殖業
- その他
第8章 市場推計・予測:地域別、2021-2034
- 主要動向
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- オランダ
- アジア太平洋地域
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- アラブ首長国連邦
第9章 企業プロファイル
- AGRANA Beteiligungs-AG
- Archer Daniels Midland Company(ADM)
- Bunge Ltd.
- Cargill Incorporated
- Grain Processing Corporation(GPC)
- Gulshan Polyols
- Ingredion Incorporated
- Roquette Freres
- Tate &Lyle Plc
- Tereos Syral



