


スポーツにおけるAI市場の機会、成長促進要因、産業動向分析、2025年~2034年の予測
AI in Sports Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2025-2034


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 1698260
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
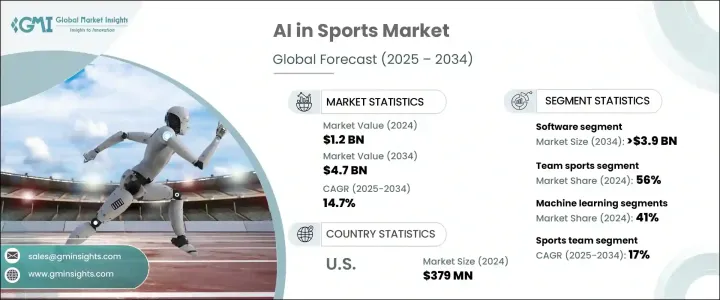
世界のスポーツにおけるAI市場は、2024年に12億米ドルと評価され、2025年から2034年にかけて14.7%のCAGRで成長すると予測されています。
この市場成長の原動力は、スポーツにおけるデータ主導の意思決定のためにAI搭載システムへの依存度が高まっていることです。チームやアスリートは、選手の動き、バイオメカニクス、戦略を分析し、トレーニングのルーチンやパフォーマンスを向上させるためにAI技術を採用しています。AIソリューションはまた、選手の疲労や仕事量を追跡することで、怪我のリスクを軽減するのにも役立ちます。これらの進歩により、スポーツ組織はよりスマートな意思決定を行い、全体的な成果を高めることができます。
AIはまた、視聴体験をパーソナライズすることで、ファンとのエンゲージメントを高めています。スポーツメディアのプラットフォームはAIを活用し、自動ハイライト、リアルタイム更新、インタラクティブ機能など、カスタマイズされたコンテンツを提供しています。視聴者の嗜好を分析するAIの能力により、放送局はオーダーメイドのコンテンツを提供し、ファンの関与と満足度を向上させることができます。さらに、AI技術は、怪我を予測・予防することで、スポーツ医学を変革しつつあります。ウェアラブルデバイスがアスリートの動きや仕事量を追跡し、機械学習アルゴリズムが過去の負傷データを分析してパーソナライズされた回復プランを作成することで、再負傷のリスクを減らし、回復時間を短縮します。
| 市場範囲 | |
|---|---|
| 開始年 | 2024 |
| 予測年 | 2025-2034 |
| 開始金額 | 12億米ドル |
| 予測金額 | 47億米ドル |
| CAGR | 14.7% |
AIを活用したソフトウェア・ソリューションは、市場で重要な役割を果たしています。パフォーマンス分析、怪我の予測、対戦相手のスカウティングなどに広く利用されています。機械学習モデルは膨大な量の試合データを処理し、コーチやチームが統計的な洞察に基づいて情報に基づいた意思決定を行うことを可能にします。AIソフトウェア・プラットフォームは、センサーやウェアラブルのようなハードウェア・コンポーネントが少なくて済むため、費用対効果の高いソリューションも提供できます。クラウドベースのAIサービスは特に人気があり、スケーラビリティ、容易な統合、継続的なアップデートを低い運用コストで提供しています。
スポーツにおけるAI市場では、機械学習分野が圧倒的なシェアを占めています。ビデオ映像やウェアラブルセンサーなど、さまざまなソースからのデータを処理することで、AIはチームの戦略の最適化や選手の健康モニタリングの強化を支援します。これらの技術により、スポーツ組織はトレーニングや回復プログラムを調整することが可能になり、最終的にパフォーマンスを向上させ、怪我のリスクを軽減することができます。
チームスポーツ分野は最大の市場セグメントであり、スポーツにおけるAI市場シェアの半分以上を占めています。AI技術はチームスポーツにおいて、戦術分析、リアルタイムの意思決定、選手のパフォーマンス向上に不可欠です。AIベースのエンゲージメント・ツールに対する需要が高まる中、スポーツ団体はファン・ロイヤリティの向上、マーケティング活動の強化、メディアや放映権からの収益の最大化のためにこれらのソリューションを活用しています。
北米、特に米国では、スポーツにおけるAIが大きな牽引力となっており、大手ハイテク企業がスポーツ分析とメディアの未来を形作るイノベーションを推進しています。米国はAIを活用したソリューションの採用でリードしており、大規模なスポーツリーグが試合戦略、選手の健康状態、ファンとのエンゲージメントを改善するためにAIを模索しています。
目次
第1章 調査手法と調査範囲
- 調査デザイン
- 調査アプローチ
- データ収集方法
- 基本推定と計算
- 基準年の算出
- 市場推計の主要動向
- 予測モデル
- 1次調査と検証
- 一次情報
- データマイニングソース
- 市場スコープと定義
第2章 エグゼクティブサマリー
第3章 業界洞察
- エコシステム分析
- サプライヤーの状況
- テクノロジープロバイダー
- スポーツ団体・チーム
- スポーツ放送局・メディア企業
- スポンサーおよびマーケティング分析企業
- 最終用途
- 利益率分析
- サプライヤーの状況
- テクノロジーとイノベーションの展望
- 特許分析
- 規制状況
- 使用事例
- 影響要因
- 促進要因
- パフォーマンス分析と選手追跡の需要の高まり
- ファンとのエンゲージメントとパーソナライズされた体験におけるAIの採用増加
- 怪我の予防とリハビリにおけるAIの統合
- 審判・レフェリングにおけるAIの役割の増加
- スポーツ戦略におけるAIを活用した予測分析の拡大
- 業界の潜在的リスク&課題
- データプライバシーとセキュリティに関する懸念
- 高い導入・維持コスト
- 促進要因
- 成長可能性分析
- ポーター分析
- PESTEL分析
第4章 競合情勢
- イントロダクション
- 企業シェア分析
- 競合のポジショニング・マトリックス
- 戦略展望マトリックス
第5章 市場推計・予測:ソリューション別、2021年~2034年
- 主要動向
- ソフトウェア
- パフォーマンス分析
- 選手モニタリング
- ゲーム戦略とコーチング
- 放送管理
- その他
- サービス
- プロフェッショナルサービス
- トレーニング&コンサルティング
- システムインテグレーション&インプリメンテーション
- サポート&メンテナンス
- マネージド・サービス
- プロフェッショナルサービス
第6章 市場推計・予測:技術別、2021年~2034年
- 主要動向
- 機械学習
- 自然言語処理
- コンピュータビジョン
- 予測分析
第7章 市場推計・予測:スポーツ別、2021年~2034年
- 主要動向
- 個人スポーツ
- チームスポーツ
- Eスポーツ
第8章 市場推計・予測:最終用途別、2021年~2034年
- 主要動向
- スポーツ協会
- スポーツチーム
- スポーツメディア・放送
- その他
第9章 市場推計・予測:地域別、2021年~2034年
- 主要動向
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- 北欧
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- 東南アジア
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- UAE
- 南アフリカ
- サウジアラビア
第10章 企業プロファイル
- AWS
- Catapult
- Cisco
- Hawk-eye Innovations
- HCL
- IBM
- Intel
- Kinexon
- Microsoft
- NVIDIA
- Oracle
- Pixellot
- Salesforce
- SAP
- SAS
- Second spectrum
- ShotTracker
- Sportradar
- Stats Serform
- Zebra Technologies



