


デジタルバイオマニュファクチャリング市場(第2版):動向および20350年までの世界予測
Digital Biomanufacturing Market (2nd Edition) - Trends and Global Forecast, Till 2035


- 発行日
- ページ情報
- 英文 365 Pages
- 納期
- 即日から翌営業日
- 商品コード
- 2161890
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
- 医薬品関連専門 医薬品関連専門を専門とする市場調査会社です。
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
デジタルバイオマニュファクチャリング市場:概要
Roots Analysisの調査によると、世界のデジタルバイオマニュファクチャリング市場の規模は、今年度の28億米ドルから2035年までに120億米ドルへと拡大し、予測期間中のCAGRは17.6%となる見込みです。
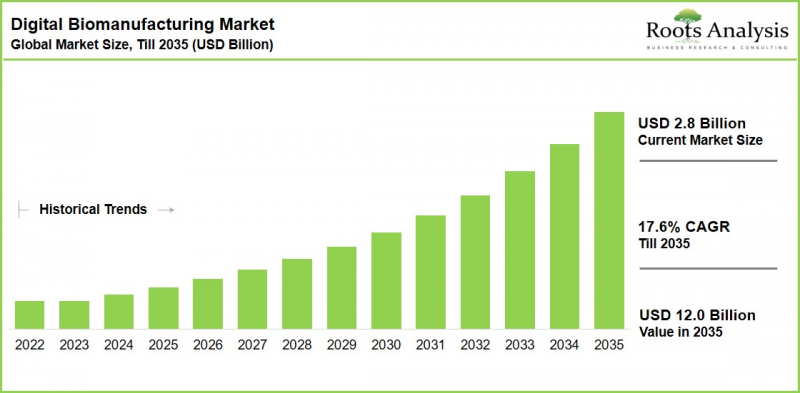
デジタルバイオマニュファクチャリング市場:成長と動向
生体分子が本来持つ複雑さに加え、専門的な製造施設の必要性や厳格な規制要件が相まって、バイオ医薬品企業には、生産コストと製造期間の削減に向けた大きなプレッシャーが引き続きかかっています。これに対応するため、業界は従来の製造業務から、デジタル化され、インダストリー4.0を活用したバイオマニュファクチャリングへと移行しつつあります。
Roots Analysisの推計によると、バイオ医薬品企業の約20%がすでにデジタル化された製造手法を導入しています。早期導入企業からは、製品品質の40%向上、コストの15%削減、プロセス変動の80%低減、および運用期間の20%短縮など、顕著な成果が報告されています。
競合情勢においては、100社以上の企業が135種類以上の異なるデジタル技術やソフトウェアソリューションを提供しています。プロセス分析技術が提供製品の38%を占めて最大のシェアを占めており、次いで製造実行システム(23%)、データ分析ソフトウェア(22%)が続いています。
この市場では提携活動が活発に行われており、今後も産業の継続的な成長が見込まれます。2018年以降、この分野の技術およびソフトウェアプロバイダーは125件以上の戦略的提携を締結しており、その40%以上が過去2年間に締結されたものです。技術統合が、主要な提携モデルとして台頭しています。
成長の原動力:市場拡大を後押しする要因
承認されるバイオ医薬品の増加、およびバイオ医薬品関連の研究開発や臨床試験活動の拡大により、デジタルバイオマニュファクチャリング市場ソリューションへの需要は引き続き高まっています。これらのソリューションは、より迅速で、一貫性があり、かつ費用対効果の高い生産を支援することができます。バイオ医薬品企業が臨床段階から商業生産へと規模を拡大するにつれ、リアルタイムのモニタリング、バッチ間の均一性、および予測的なプロセス制御を実現するデジタルプラットフォームの能力は、決定的な競争優位性となっています。さらに、導入形態の傾向の変化も市場を形作っています。データセキュリティ、プライバシー、運用管理の観点から、現在はオンプレミス導入が主流ですが、クラウドベースの導入も急速に勢いを増しています。これは、多額の初期インフラ投資を必要とせずに高度なソフトウェア機能を利用できるためであり、特に中小規模のバイオマニュファクチャリング業者や新興市場の参入企業にとって魅力的な選択肢となっています。
市場の課題:進展を妨げる重大な障壁
堅調な成長見通しがあるにもかかわらず、デジタルバイオマニュファクチャリング市場技術の導入状況にはばらつきが見られます。多くの老舗バイオ医薬品企業は依然としてレガシーなインフラに依存しており、組織変革への抵抗感がデジタルトランスフォーメーションを遅らせています。複数のベンダーにまたがる異なるMES、PAT、DAS、デジタルツインシステムを統合することは、技術的な複雑さと導入コストをさらに増大させます。
データセキュリティやバリデーション要件も懸念材料となっており、特に規制の厳しいバイオ医薬品業界におけるクラウドベースのソリューションではその懸念が強まっています。さらに、市場は依然として細分化されており、100社以上のベンダーが活動している一方で、明確な市場リーダーは存在しません。このため、バイオマニュファクチャリング企業にとって、適切な技術を選定し、長期的なデジタルプラットフォームへの導入を決定することは困難となっています。
デジタルバイオマニュファクチャリング市場:主な洞察
本レポートでは、デジタルバイオマニュファクチャリング市場の現状を詳細に分析し、流通パートナー、システムインテグレーター、およびチャネル仲介業者にとっての潜在的な成長機会を特定しています。主な洞察は以下の通りです:
- 100社以上の企業がデジタルバイオマニュファクチャリング市場分野で競合しており、ソリューションインテグレーターや付加価値再販業者にとって、MES、PAT、DAS、デジタルツインソリューションをバンドル販売する機会が生まれています。
- データセキュリティや運用管理に対する強い需要により、導入、IT統合、およびバリデーションの能力を持つパートナー企業にビジネスチャンスが生まれています。
- 2018年以降、125件以上の戦略的パートナーシップが締結されており、技術統合やチャネルパートナーシップに対する強い需要が浮き彫りになっています。
- 中国、インド、日本におけるデジタル化の進展は、アジア地域内に確立されたネットワークを持つディストリビューターにとってのビジネスチャンスを生み出しています。
- 受託製造業者におけるデジタル技術の導入拡大により、システム統合およびデジタル化サービスの需要が牽引されると予想されます。
- ベンダーの大部分は、デジタルソリューション分野へ事業を拡大している老舗のオートメーションおよび計装企業で構成されており、アップグレードやコンサルティングサービスの機会を生み出しています。
- クラウドベースのプラットフォームの利用拡大により、クラウド統合、サイバーセキュリティ、およびマネージドサービスへの需要が増加すると予想されます。
デジタルバイオマニュファクチャリング市場における最近の動向
- Digital Tvilling社は、精密発酵に焦点を当てたAI駆動型の統合バイオマニュファクチャリングプラットフォームを構築するための提携を発表し、タンパク質や食品原料の生産コスト削減を目指しています。
- Stamm社は、分散型バイオマニュファクチャリング向けに設計されたハイスループット型の自動バイオプロセッサを発表し、バイオ医薬品や細胞・遺伝子治療薬のスケーラブルな生産を可能にしました。
- Bota社は、認知、オーケストレーション、実行の各層を統合し、生物学的発見と製造を最適化する、バイオマニュファクチャリング向けのフルスタック「フィジカルAI」プラットフォーム「SAION AI」をリリースしました。
- Multiply Labsは、NVIDIAのデジタルツイン、ロボットシミュレーション、およびAI技術を統合し、細胞・遺伝子治療向けのロボットによるバイオマニュファクチャリングを拡大すると発表しました。
- WuXi Biologicsは、リアルタイムのプロセスモニタリング、ラマン分光法に基づく分析、予測モデリングを組み合わせ、バイオプロセスの開発と製造を強化するデジタルツインプラットフォーム「PatroLab(TM)」を立ち上げました。
デジタルバイオマニュファクチャリング市場:主要セグメント
製造実行システム(MES)が技術セグメントを牽引
Roots Analysis社の市場評価によると、中規模および大規模のバイオマニュファクチャリング業者におけるリアルタイムの生産データへの需要の高まりや、運用上の柔軟性の向上に支えられ、現在、MESセグメントがデジタルバイオマニュファクチャリング市場を牽引しています。PATは、生産プロセスの早期段階で製造リスクを特定し、対処できる能力を背景に、予測期間中に急速な成長が見込まれています。
オンプレミス導入が市場を独占
バイオマニュファクチャリング企業がデータセキュリティ、プライバシー、および運用管理を重視していることから、オンプレミス型導入が依然として主流のモデルとなっています。一方、大規模なインフラ投資を必要とせずにデジタルツールへのリモートアクセスを求める企業が増えるにつれ、クラウド型導入も勢いを増しています。
商用規模が市場を牽引
現在、商業規模のデジタルバイオマニュファクチャリング市場が最大の市場セグメンテーションを占めており、これは承認に向けた後期段階に進むバイオ医薬品の数が増加していることが背景にあります。バイオマニュファクチャリング企業が大規模生産に向けてデジタル技術をますます採用するにつれ、このセグメントは主導的な地位を維持すると予想されます。
バイオ医薬品の種類別セグメントでは抗体が主流
バイオ医薬品の種類別では、現在、抗体がデジタルバイオマニュファクチャリング市場の最大のセグメントを占めています。これは、承認済みで商業生産されている抗体療法が多数存在することが背景にあります。細胞療法および遺伝子療法は、規模は小さいもの急速に拡大しているセグメントです。メーカー各社が、これらの複雑な治療法の効率性、プロセス制御、およびスケーラビリティを向上させるために、デジタル技術をますます採用しているからです。
エンドユーザーの需要を牽引するのは自社開発企業
現在、エンドユーザーセグメントの中で最大の割合を占めているのは社内開発企業です。これは、生産プロセスやデジタル運用に対するより高度な管理を必要としていることが背景にあります。受託製造企業のシェアは小さいもの、バイオ医薬品企業が製造能力や専門的なノウハウを求めてCDMOへの依存度を高めるにつれ、デジタル技術の導入が進むと予想されます。
地域別では欧州が主導的な地位を占めています
欧州は現在、確立されたバイオ医薬品企業と高度な製造能力に支えられ、デジタルバイオマニュファクチャリング市場をリードしています。一方、中国、インド、日本が牽引するアジア太平洋地域では、デジタルバイオマニュファクチャリング市場の導入が拡大するにつれ、力強い成長が見込まれています。
デジタルバイオマニュファクチャリング市場の主要企業例
- Apprentice
- AspenTech
- CellPort
- Dassault Systemes
- Eppendorf
- FUJIFILM Diosynth Biotechnologies
- GE Vernova
- Korber
- Merck
- Sartorius
- Siemens
- Striim
- Thermo Fisher Scientific
- Tridiagonal Software
- Vimachem
専門家へのインタビューと業界考察
本調査で提示された見解や洞察は、バリューチェーン全体にわたる複数の利害関係者との議論を通じて形成されました。本調査レポートでは、以下の業界関係者へのインタビューの詳細な記録を、役職の低い順に掲載しています:
- カナダの某中小企業 最高経営責任者(CEO)、創業者兼社長
- ドイツの某中小企業元最高経営責任者兼マネージング・ディレクター
- 米国の中堅企業、元オペレーションおよび戦略イニシアチブ担当副社長
- 米国の大手企業、アジア太平洋地域営業ディレクター兼品質・製造デジタル化スペシャリスト
- 元営業部長、中堅企業、イスラエル
- フランス、超大企業にてビジネスコンサルタントを務めました
本レポートを購入すべき理由
本レポートは、急成長を続けながらも依然として細分化されたソフトウェアおよびテクノロジー市場において、販売代理店、チャネルパートナー、投資家の皆様に決定的な分析上の優位性をご提供することを目的としています。その主な特徴は以下の通りです:
- トップダウンおよびボトムアップによる三角測量式予測:市場推計・予測は、トップダウンのマクロ評価と、ボトムアップの企業レベルでの技術導入データを相互検証するハイブリッド調査手法を用いて構築されており、予測の偏りを最小限に抑えています。
- 詳細な章で構成された365ページ:市場規模の推計、技術競争力の競合ベンチマーキング、パートナーシップおよび協業の分析、5つの主要地域にわたる地域別マッピングまでを網羅した包括的な内容です。
- 1次調査に基づく洞察:調査結果は、小規模、中規模、大規模のテクノロジープロバイダーのCEO、創業者、オペレーション担当副社長、地域営業責任者への直接インタビューを通じて検証されており、洞察が実際の事業状況を反映していることが保証されています。
- 実用的なセグメンテーション:6つのパラメータ(技術の種類、導入オプション、事業規模、製造される生物製剤の種類、エンドユーザー、地域)に基づくセグメンテーションにより、あらゆる市場参入戦略や投資テーゼにおいて、機会規模を正確に推定することが可能です。
その他の特典
- 無料のPPTインサイトパック
- 市場情勢、技術競争力分析、ベンチマーク分析、パートナーシップおよび提携、市場規模および機会分析を網羅した無料のExcelデータパック
- 15%の無料カスタマイズ
- 調査チームによる詳細なレポート解説セッション
- レポートの発行から6~12ヶ月以上経過している場合、無料で最新版に更新いたします
目次
第1章 序文
- イントロダクション
- 市場シェアに関する分析
- 主要な市場洞察
- 本レポートの調査範囲
- 回答される主要な質問
- 各章の概要
第2章 調査手法
- 章の概要
- 調査前提条件
- データベースの構築
- プロジェクトの調査手法
- 厳格な品質管理
第3章 市場力学
- 章の概要
- 予測調査手法
- 市場評価の枠組み
- 予測ツールと手法
- 主な考慮事項
- 制限事項
第4章 マクロ経済指標
- 章の概要
- 市場力学
- 結論
第5章 エグゼクティブサマリー
第6章 導入
- 章の概要
- ヘルスケア分野におけるデジタルバイオマニュファクチャリング市場の概要
- デジタルバイオマニュファクチャリング市場を支える新興技術
- デジタルバイオマニュファクチャリング市場の導入に伴う課題
- 今後の展望
第7章 市場情勢:プロセス分析技術
- 章の概要
- プロセス分析技術:市場情勢
- プロセス分析技術:プロバイダーの動向
第8章 市場情勢:データ分析ソフトウェア
第9章 市場情勢:製造実行システム
第10章 市場情勢:デジタルツイン
第12章 地域別能力分析
第13章 企業プロファイル:プロセス分析技術を提供する主要企業
- 章の概要
- AspenTech
- 企業概要
- 財務情報
- 技術ポートフォリオ
- 最近の動向と今後の見通し
- FUJIFILM Diosynth Biotechnologies
- 会社概要
- 財務情報
- 技術ポートフォリオ
- 最近の動向と今後の見通し
- Merck
- 会社概要
- 財務情報
- 技術ポートフォリオ
- 最近の動向と今後の見通し
- Thermo Fisher Scientific
- 会社概要
- 財務情報
- 技術ポートフォリオ
- 最近の動向と今後の見通し
第14章 企業プロファイル:データ分析ソフトウェアを提供する主要企業
- 章の概要
- Sartorius
- 企業概要
- 財務情報
- 技術ポートフォリオ
- 最近の動向と今後の見通し
- Eppendorf
- 会社概要
- 財務情報
- 技術ポートフォリオ
- 最近の動向と今後の見通し
- Striim
- 会社概要
- 技術ポートフォリオ
- Tridiagonal Software
- 会社概要
- 技術ポートフォリオ
第15章 企業プロファイル:デジタルツインを提供する主要企業
- 章の概要
- Dassault Systemes
- 企業概要
- 財務情報
- 技術ポートフォリオ
- 最近の動向と今後の見通し
- Korber
- 会社概要
- 技術ポートフォリオ
- Siemens
- 会社概要
- 技術ポートフォリオ
第16章 企業プロファイル:製造実行システム(MES)を提供する主要企業
- 章の概要
- Apprentice
- 会社概要
- 財務情報
- 技術ポートフォリオ
- 最近の動向と今後の見通し
- CellPort
- 会社概要
- 技術ポートフォリオ
- GE Vernova
- 会社概要
- 技術ポートフォリオ
- Vimachem
- 会社概要
- 技術ポートフォリオ
第17章 パートナーシップと協業
- 章の概要
- パートナーシップのモデル
- デジタルバイオマニュファクチャリング市場:パートナーシップと協業
第18章 市場集中度の分析
- 章の概要
- 仮定と主要パラメータ
- 調査手法
- 市場集中度分析:デジタルバイオマニュファクチャリング市場プロバイダー
第19章 業界ライフサイクル分析
- 章の概要
- 業界ライフサイクルの概要
- デジタルバイオマニュファクチャリング市場:主要な出来事の沿革
- デジタルバイオマニュファクチャリング市場:スタートアップの動向
- デジタルバイオマニュファクチャリング市場:既存企業の動向
- デジタルバイオマニュファクチャリング:パートナーシップおよび協業の動向
- デジタルバイオマニュファクチャリング市場:資金調達および投資の動向
- バイオマニュファクチャリングにおけるデジタル化の普及拡大を妨げる現在の障壁
- デジタルバイオマニュファクチャリング市場の将来展望
- 業界ライフサイクル分析:デジタルバイオマニュファクチャリング市場
第20章 世界のデジタルバイオマニュファクチャリング市場
- 章の概要
- 前提条件と調査手法
- 世界のデジタルバイオマニュファクチャリング市場:過去の動向(2022年~2024年)および予測値(2025年~2035年)
- 主要な市場セグメンテーション
第21章 デジタルバイオマニュファクチャリング市場:技術タイプ別
- 章の概要
- 主な前提条件と調査手法
- デジタルバイオマニュファクチャリング市場:技術タイプ別内訳
- MES
- PAT
- DAS
- DT
- データの三角測量および検証
第22章 デジタルバイオマニュファクチャリング市場:展開オプション別
- 章の概要
- 主な前提条件と調査手法
- デジタルバイオマニュファクチャリング市場:展開オプション別内訳
- オンプレミス
- クラウド
- データの三角測量と検証
第23章 デジタルバイオマニュファクチャリング市場:事業規模別
- 章の概要
- 主な前提条件と調査手法
- デジタルバイオマニュファクチャリング市場:事業規模内訳
- 商用規模
- 臨床規模
- データの三角測量と検証
第24章 デジタルバイオマニュファクチャリング市場:バイオロジック製造タイプ別
- 章の概要
- 主な前提条件と調査手法
- デジタルバイオマニュファクチャリング市場:バイオロジック製造タイプ別内訳
- 抗体
- ペプチド
- 細胞・遺伝子治療
- その他のバイオロジクス
- データの三角測量および検証
第25章 デジタルバイオマニュファクチャリング市場:エンドユーザー別
- 章の概要
- 主な前提条件と調査手法
- デジタルバイオマニュファクチャリング市場:エンドユーザー別内訳
- 自社開発企業
- 受託製造業者
- 両方のエンドユーザー
- データの三角測量および検証
第26章 デジタルバイオマニュファクチャリング市場:地域別
- 章の概要
- 主な前提条件と調査手法
- デジタルバイオマニュファクチャリング市場:主要地域別内訳
- 北米
- 欧州
- アジア太平洋地域
- 中東・北アフリカ
- ラテンアメリカ
- 市場力学の評価
- 浸透・成長(P-G)マトリックス
- データの三角測量および検証
第27章 結論と洞察
第28章 経営層向け洞察
第29章 付録I:表形式のデータ
第30章 付録2:企業・組織一覧



