


CRISPRベース治療市場:動向および2035年までの予測
CRISPR Based Therapeutics Market - Trends and Forecast Till 2035


- 発行日
- ページ情報
- 英文 217 Pages
- 納期
- 7~10営業日
- 商品コード
- 2161678
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
- 医薬品関連専門 医薬品関連専門を専門とする市場調査会社です。
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
CRISPRベース治療市場:概要
世界のCRISPRベース治療市場は、今年度で2億米ドルの規模と評価されており、2035年までに63億米ドルに達すると予測されています。これは、予測期間中のCAGRが43.8%であることを示しています。この成長軌道は、CRISPR/Cas9による遺伝子編集が、実験的な研究ツールから、有効性が実証され収益を生み出す治療法へと移行したことを背景に、細胞・遺伝子治療業界全体の中でも最も急勾配な成長曲線の一つとなっています。
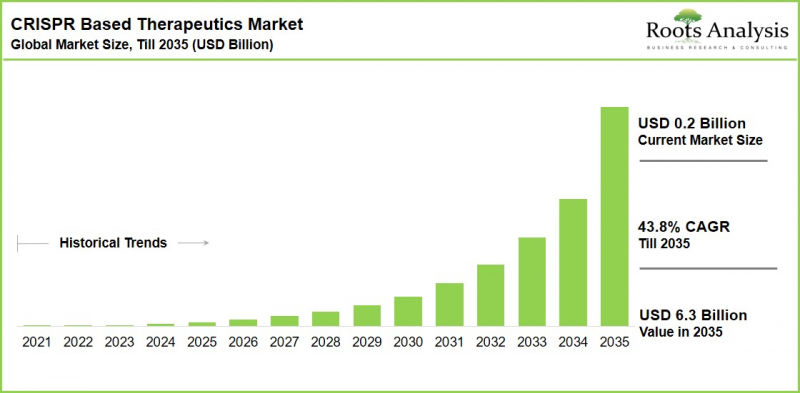
CRISPRベース治療市場:成長と動向
CRISPR遺伝子編集技術により、科学者は単に症状を管理するのではなく、疾患の原因となるDNA配列に対して精密かつ標的を絞った修正を行うことが可能になります。これらの治療薬は、疾患を遺伝子レベルで対処する可能性を秘めている点で、従来の低分子医薬品や生物学的製剤とは異なります。これにより、遺伝子編集は、拡大を続ける血液疾患、腫瘍疾患、遺伝性疾患、眼科疾患、感染症などの適応症において、治癒の可能性を秘めた一回限りの治療アプローチとして位置づけられています。
さらに、CRISPR Therapeutics社とVertex Pharmaceuticals社が共同で開発した、鎌状赤血球症および輸血依存性βーサラセミア治療薬「CASGEVY」の承認は、業界にとって画期的な転換点となりました。これにより、体外でCRISPR/Cas9を用いて編集された自家造血幹細胞(HSC)を用いた治療法が、規制、製造、および保険償還の障壁を乗り越え、商業的に患者に提供されることが実証されました。この画期的な成果は、ベース編集、プライム編集、および生体内での脂質ナノ粒子(LNP)を介した遺伝子補正プラットフォームに及ぶ、より広範な臨床活動の波を加速させました。
この勢いは、送達科学の急速な進歩によってさらに強まっています。脂質ナノ粒子、最適化されたアデノ随伴ウイルス(AAV)ベクター、そして新たな非ウイルス性送達媒体により、CRISPRの適用範囲は、体外での血液細胞編集にとどまらず、肝臓、眼、筋肉、中枢神経系における生体内での直接的な遺伝子補正へと拡大しています。遺伝子編集の開発企業が製造、サプライチェーン、および患者へのアクセス能力を拡大するにつれ、それを支える商業および物流インフラも並行して拡大しています。これには、専門流通、コールドチェーン物流、および診療現場での利用を可能にするサービスに対する需要の高まりが含まれます。
成長の原動力:市場拡大を後押しする要因
- 遺伝性および希少血液疾患の世界の負担の増大:鎌状赤血球症、βーサラセミア、その他の単一遺伝子疾患の有病率は世界的に増加し続けていますが、従来の治療法は、根本的な遺伝的欠陥に対処するよりも、主に症状の管理に重点を置いています。CRISPRに基づく治療法は、持続的かつ治癒の可能性を秘めた治療を提供できるため、患者、医師、ヘルスケア利害関係者の間で関心が高まっています。
- 公的・民間資本の流入急増:政府の助成金、ベンチャーキャピタル、大手製薬企業との提携が、遺伝子編集開発企業に引き続き流入しており、高額な臨床試験、GMP準拠の製造規模拡大、および規制当局への申請に資金が投入されています。最近、CRISPR Therapeutics社は、心血管疾患、腫瘍学、自己免疫疾患、およびCASGEVY関連プログラムを推進するため、転換社債の発行規模を拡大し、約5億8,500万米ドルを調達しました。
- 血液疾患を超えた治療範囲の拡大:開発企業は、心血管疾患、遺伝性血管性浮腫、トランスサイレチン(ATTR)アミロイドーシス、α-1アンチトリプシン欠乏症、および固形がんをますます標的としており、対象となる患者層を当初の血液疾患の適応症をはるかに超えて拡大しています。
- 成熟しつつある生体内送達プラットフォーム:LNP製剤、組織特異的ターゲティング、および非ウイルス性送達技術の改良により、生体外細胞療法に比べて製造の複雑さが軽減され、既製でよりスケーラブルな遺伝子編集製品への道が開かれています。
- 好意的かつ進化する規制の道筋:個別化されたゲノム編集療法に関する規制ガイダンスにより、変異が十分に解明されている超希少遺伝性疾患の治療法を開発するために必要な時間とエビデンスが削減されつつあります。
市場の課題:進展を妨げる重大な障壁
- 高い治療費および製造コスト:体外CRISPR療法には、専門のGMP施設において、患者ごとに異なる複雑なプロセス、すなわち細胞の採取、遺伝子編集、増殖、および再注入を行う必要があります。CASGEVYなどの承認済み療法は患者1人あたり約220万米ドルの価格設定となっているため、特に資金力のあるヘルスケア制度以外では、経済的な負担と保険償還が依然として導入の大きな障壁となっています。
- 安全性およびオフターゲット編集に関する懸念:標的DNA配列以外の意図しない編集には、発がん性、免疫反応、あるいはその他の長期的な影響という理論上のリスクが伴います。規制当局は長期にわたる追跡データを要求しており、これにより臨床試験の期間が長期化し、開発コストが増大するほか、安全性の懸念を示す兆候が一つでもあれば、この分野の信頼性に甚大な影響を及ぼすことになります。
- 複雑で温度に敏感なサプライチェーン:体外(ex vivo)細胞製品と生体内(in vivo)LNPベース製剤のいずれも、検証済みのコールドチェーン物流、厳格に管理された保管履歴文書、および専門的な取り扱いが必要とされますが、こうした能力は依然として、少数の認定された物流・流通パートナーに集中しています。
- 製造のスケーラビリティに関する制約:ウイルスベクターおよびLNPの生産能力、ならびにクリーンルーム内の遺伝子編集施設を運用するために必要な専門人材は、臨床パイプラインの拡大と同じペースで拡大しておらず、より多くのプログラムが商業化に近づくにつれて、潜在的なボトルネックが生じる恐れがあります。
市場の勢いを示す最近の動向
- CRISPR Therapeutics社は、心血管疾患、腫瘍学、自己免疫疾患、およびCASGEVY共同研究にわたる遺伝子編集パイプラインの資金調達を目的として、転換社債の発行規模を拡大し、約5億8,500万米ドルを調達しました。
- FDAは、十分に特徴づけられた自然経過データおよびバイオマーカーに基づく、希少疾患向けのカスタムCRISPR治療を含むオーダーメイド型ゲノム編集療法に対する「妥当な作用機序(plausible-mechanism)」に基づく承認経路を導入するガイダンス案を発表しました。
- CRISPR Therapeutics社は、同社のSyNTase遺伝子編集プラットフォームを基盤とするCTX460の臨床試験を開始しました。
これらの動向は総じて、CRISPRベース治療に対する投資家の信頼が持続していること、および規制環境が成熟しつつあることを浮き彫りにしており、この急速に拡大する市場への関与を検討している流通業者、物流事業者、投資家にとって直接関連する動向となっています。
CRISPRベース治療市場のセグメンテーション
市場規模および機会分析は、以下のパラメータに基づいてセグメント化されています:
治療法別
- HSC療法
- CAR-T細胞療法
- T細胞療法
- TIL療法
治療アプローチ別
- 体外療法
- 生体内療法
対象治療領域別
- 血液疾患
- 腫瘍性疾患
- 遺伝性疾患
- 眼科疾患
- 感染症
- その他の疾患
地域別
- 北米
- 欧州
- アジア太平洋
- 中東および北アフリカ
- ラテンアメリカ
CRISPRベース治療市場:主要セグメントの分析
治療法別セグメントでは造血幹細胞(HSC)療法が首位を占めています
Roots Analysisのレポートによると、現在、造血幹細胞(HSC)療法が市場で最大のシェアを占めています。この優位性は、臨床開発が高度な段階にあること、および遺伝性血液疾患に対して持続的な一回限りの治療を提供できる高い可能性を反映しています。HSCは採取し、体外で遺伝子編集を行い、再投与することで正常な血液細胞機能を回復させることができるため、遺伝性血液疾患に対する確立された治療プラットフォームとなっています。今後、腫瘍浸潤リンパ球(TIL)療法は、予測期間中に高いCAGRを記録すると見込まれています。この成長は、抗腫瘍効果の持続性を高めるためのチェックポイント遺伝子の破壊を含め、CRISPR遺伝子編集と養子細胞療法を統合する取り組みによって牽引されています。この動向は、進行性黒色腫に対するFDA初の承認を受けたTIL療法である「アムタグヴィ(Amtagvi)」の承認によって、さらに後押しされています。
エクソビボ療法が市場を独占、インビボ療法はより高いCAGRを記録
独自調査レポートによると、治療アプローチ別では、エクソビボ療法が市場で最大のシェアを占めています。この優位性は、臨床的な成熟度の高さ、制御された編集環境、および確立された規制上の先例によって支えられています。体外で患者由来の細胞を編集することで、再投与前に厳格な品質管理と編集効率の検証が可能となり、オフターゲットリスクを最小限に抑えることができます。一方、in vivo療法は、予測期間中に著しく高いCAGRで成長すると見込まれています。この成長は、主に標的送達技術の成熟によるものであり、これによりCRISPRベース治療の適用範囲が拡大しています。例えば、VERVE-102などの候補薬は、脂質ナノ粒子を用いて遺伝子編集成分を標的組織に直接送達し、細胞の採取を必要とせずに肝臓、眼、筋肉、中枢神経系の治療を可能にしています。
標的治療領域セグメントでは血液疾患が最大のシェアを占める
当社の分析によると、血液疾患が市場で最大のシェアを占めています。鎌状赤血球症、輸血依存性βーサラセミア、および関連する遺伝性免疫不全症は、十分に解明された単一遺伝子の変異によって引き起こされるため、CRISPRによる遺伝子修正の理想的な初期候補となっています。さらに、遺伝性疾患セグメントは、予測期間中に高いCAGRで拡大すると予想されます。この前例のない成長は、家族性高コレステロール血症を対象としたVerve Therapeutics社のVERVE-102や、遺伝性血管性浮腫を標的とするCRISPR療法に関するIntellia Therapeutics社の臨床データといった、生体内(in vivo)プログラムによって牽引されています。
北米が市場を独占し、アジア太平洋地域が最も急速な成長を記録
地域別分析によると、現在、北米がCRISPRベース治療市場で最大のシェアを占めています。この高いシェアは、確立されたバイオテクノロジー・エコシステム、充実した臨床研究インフラ、そしてCRISPR Therapeutics、Intellia Therapeutics、Editas Medicine、Verve Therapeuticsといった先駆的な開発企業が集中していることを反映しています。特に、アジア太平洋地域は2035年までで最も高いCAGRを記録すると予測されています。この前例のない成長は、バイオテクノロジーへの投資の増加、ゲノム医療イニシアチブの拡大、そして中国、日本、韓国、インドにおける政府の支援強化に支えられており、EdiGeneなどの企業がCRISPR編集細胞療法や造血幹細胞(HSC)療法を臨床開発段階へと進めています。
専門家へのインタビューと業界の洞察
本調査で提示された見解や洞察は、企業の創業者、最高経営責任者(CEO)、最高科学責任者(CSO)、バイオエンジニアなど、CRISPRのバリューチェーンに関わる複数の利害関係者との議論を通じて形成されました。
この分野の複数の利害関係者との議論が、本調査で提示された意見や洞察に影響を与えました。本市場レポートには、以下の第三者との議論の記録が含まれています:
- 共同創業者兼最高経営責任者(CEO)、フランスの中小企業
- 米国の中堅企業、共同創業者兼最高経営責任者
- 米国の中堅企業 最高経営責任者(CEO)
- 米国の中堅企業 最高経営責任者(CEO)
- 中国の中堅企業の最高経営責任者(CEO)兼最高技術責任者(CTO)
- 最高科学責任者、米国の中堅企業
- 米国・中小企業の科学ディレクター
- バイオエンジニア兼主任研究員、米国の中堅企業
- ポスドク研究員、中堅企業、フランス
- 科学顧問兼元最高科学責任者、中堅企業、米国
CRISPRベース治療市場:調査範囲
- 市場規模および機会分析:治療法、治療アプローチ、対象治療領域、および地域といった主要セグメントに焦点を当てた、市場に関する詳細な分析です。
- 遺伝子編集技術の動向:CRISPR/Cas9、ベースエディティング、プライムエディティングの各プラットフォームに加え、脂質ナノ粒子やウイルスベクターなどのex vivoおよびin vivo送達技術について詳細に検証します。
- 開発企業の動向およびパイプライン分析:CRISPRベース治療開発に積極的に取り組む企業、その臨床パイプライン、開発段階、および対象適応症に関する包括的な評価を行います。
- 企業プロファイル:CRISPRベース治療開発に携わる主要企業の詳細なプロファイル、設立年、本社所在地、技術プラットフォーム、パイプライン、および最近の取り組みについて解説します。
- 流通およびチャネルパートナーのビジネスチャンスのマッピング:CRISPR治療薬のサプライチェーンに参入するチャネルおよび流通パートナーが利用できる、コールドチェーン物流、専門流通、および付加価値サービスの機会に関する重点的な評価を行います。
- 特許動向:CRISPR遺伝子編集プラットフォーム全体における「実施の自由(FTO)」およびライセンシングの動向を形作る知的財産の状況を分析します。
- 提携および共同研究:年、提携の種類、最も活発な企業などのパラメータに基づき、CRISPRベース治療開発企業が締結した提携およびライセンシング提携に関する分析を行います。
- 資金調達および投資分析:資金調達の年、資金調達の種類、投資額、地域、主要投資家などを基に、この分野における資金調達および投資について詳細に分析します。
- 合併・買収および大手製薬企業の取り組み:CRISPRベース治療分野に参入する大手製薬企業によるM&A活動および戦略的取り組みの評価。
- SWOT分析:CRISPRベース治療市場の競争力と成長の可能性を形作る、主要な強み、弱み、機会、脅威を評価する戦略的分析です。
本レポートで回答する主な質問
- CRISPRベース治療市場を牽引しているのはどの企業ですか?
- 現在、どの地域が市場を独占しており、どの地域が最も急速に成長しているのでしょうか?
- CRISPRベース治療業界を形作る主な動向は何でしょうか?
- 2035年までの市場の進化に影響を与える可能性のある要因は何か?
- CRISPR遺伝子編集の開発企業が直面している主な課題は何でしょうか?
- CRISPRベース治療市場の現在および将来の規模はどの程度でしょうか?
- 2035年までの市場の予測CAGRはどの程度でしょうか?
- 現在および将来の市場機会は、主要セグメント間でどのように分布しているのでしょうか?
本レポートを購入すべき理由
本レポートは、急速に拡大し、技術的に複雑な市場において、販売業者、チャネルパートナー、および投資家の皆様に決定的な分析上の優位性をご提供することを目的としています。その主な特徴は以下の通りです:
- トップダウンとボトムアップの三角測量による予測:市場推計・予測は、トップダウンのマクロ評価と、ボトムアップのプログラムレベルの臨床・商業データを相互検証するハイブリッド調査手法を用いて構築されており、予測のバイアスを最小限に抑えています。
- 流通およびチャネルパートナーの視点:従来の遺伝子治療パイプラインレポートとは異なり、本調査では、CRISPR治療薬のバリューチェーンに参入する流通パートナーが利用できるコールドチェーン、専門物流、および付加価値サービスの機会を明確にマッピングしています。
- 1次調査に基づく知見:調査結果は、小規模、中規模、大規模のCRISPRベース治療開発企業におけるCEO、CSO、および科学部門のリーダーへの直接インタビューを通じて検証されています。
- 実用的なセグメンテーション:4つのパラメータ(治療法、治療アプローチ、対象治療領域、地域)に基づくセグメンテーションにより、あらゆる市場参入戦略や投資テーゼにおいて、機会規模を正確に把握することが可能となります。
- 将来を見据えたパイプラインの網羅:対象範囲は承認済み製品にとどまらず、後期および初期段階のin vivoおよびex vivo候補薬にまで及び、利害関係者が次の承認の波に先んじて対応できるよう支援します。
その他の特典
- 無料のPPTインサイトパック
- レポート内のすべての分析モジュールに対応した無料のExcelデータパック
- コンテンツのカスタマイズを15%無料でご提供
- 調査チームによる詳細なレポート解説セッション
- レポートの発行から6ヶ月以上経過している場合、無料で最新版に更新いたします
目次
第1章 序文
第2章 調査手法
第3章 市場力学
第4章 マクロ経済指標
第5章 エグゼクティブサマリー
第6章 イントロダクション
第7章 市場情勢
第8章 企業プロファイル
- 章の概要
- CRISPR Therapeutics
- 会社概要
- 技術ポートフォリオの概要
- CRISPRセラピューティクス:創薬ポートフォリオ
- 最近の進展と今後の見通し
- Editas Medicine
- Intellia Therapeutics
- Excision BioTherapeutics
- Locus Biosciences
- Emendo Biotherapeutics(A Subsidiary of AnGes)
- Beam Therapeutics
- Modalis Therapeutics
第9章 特許分析
第10章 提携および共同事業
第11章 資金調達と投資
第12章 スタートアップの健全性指標
第13章 市場への影響分析
第14章 世界のCRISPRベース治療市場
第15章 CRISPRベース治療市場:治療法別
第16章 CRISPRベース治療市場:治療アプローチ別
第17章 CRISPRベース治療市場:対象治療領域別
第18章 CRISPRベース治療市場:地域別
第19章 CRISPRベース治療市場:医薬品販売予測
第20章 CRISPRベース治療市場の機会分析:北米
第21章 CRISPRベース治療市場の機会分析:欧州
第22章 CRISPRベース治療市場の機会分析:アジア太平洋地域
第23章 CRISPRベース治療市場機会分析:中東および北アフリカ
第24章 CRISPRベース治療市場機会分析:ラテンアメリカ
第25章 サマリー
第26章 経営陣の洞察
第27章 付録I:表形式のデータ
第28章 付録II:企業・組織一覧



