


ソブリンAIインフラ市場:2040年までの業界動向と世界の予測 - コンポーネントタイプ別、展開モデル別、インフラタイプ別、技術別、用途別、エンドユーザー別、地域別、主要企業別
Sovereign AI Infrastructure Market Till 2040: Distribution by Type of Component, Deployment Model, Infrastructure Type, Technology, Application, End User, Geographical Regions, and Leading Players: Industry Trends and Global Forecasts


- 発行日
- ページ情報
- 英文 244 Pages
- 納期
- 7~10営業日
- 商品コード
- 2088576
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
- 医薬品関連専門 医薬品関連専門を専門とする市場調査会社です。
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
ソブリンAIインフラ市場の展望
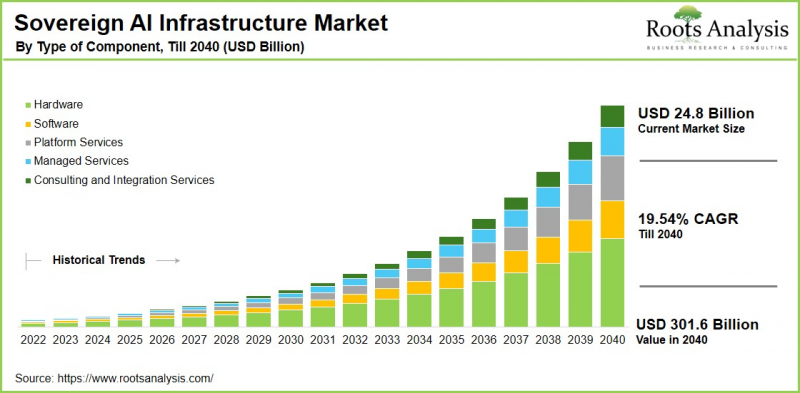
世界のソブリンAIインフラの市場規模は、今年度の248億米ドルから2040年までに3,016億米ドルへと拡大し、2040年までの予測期間においてCAGR19.54%で成長すると推定されています。
ソブリンAIインフラとは、AIモデル、データ、および重要なデジタルインフラが国内の管轄下に留まることを確保しつつ、現地のデータガバナンス、セキュリティ、および規制要件に準拠するように設計された、国または地域が管理するAIコンピューティングエコシステムを指します。従来のAIインフラとは異なり、ソブリンAIインフラは、信頼性の高い国または地域の環境内に、高性能コンピューティング、GPUクラスター、ストレージ、ネットワーク、サイバーセキュリティ、およびクラウド機能を統合しており、それによって海外の技術プロバイダーへの依存を低減します。
特に、各国政府がAIを経済競争力、公共サービスの提供、および国家安全保障のための戦略的国家資産として認識するにつれ、ソブリンAIインフラへの需要は大幅に増加しています。この動向は、厳格なデータ主権規制、公共部門におけるAIイニシアチブの拡大、および医療、防衛、金融、重要インフラなどの規制対象産業を支援する必要性によって、さらに後押しされています。急速な拡大にもかかわらず、ソブリンAIインフラ市場は、長期的な構造的発展の初期段階にとどまっています。今後の成長は、フェデレーテッド・コンピューティング環境、主権型パブリッククラウド・エコシステム、および国家基盤モデル・イニシアチブへの投資拡大によって支えられると予想されます。
当レポートからの主なポイントは以下の通りです:
- インフラタイプ別に見ると、2026年にはコンピューティング・インフラが市場の35%近くを占める一方、セキュリティ・インフラは、主権型サイバーセキュリティ要件の拡大に牽引され、2040年までCAGR24.5%で成長すると予測されています。
- 展開モデル別では、2026年にプライベートクラウドが市場シェアの40%近くを占める一方、規制対象のAIワークロードに対する需要の高まりを背景に、ソブリン・パブリッククラウドは2040年までCAGR24.2%で成長すると予測されています。
- 構成要素別では、2026年にハードウェアが市場の45.0%以上を占める一方、ソブリンAIオーケストレーションへの需要の高まりを背景に、プラットフォームサービスは2040年までCAGR23.6%で成長すると予想されます。
- 技術別では、2026年にGPU加速コンピューティングが市場シェアの30%近くを占める一方、国家基盤モデルイニシアチブに牽引され、大規模言語モデルインフラは2040年までCAGR25.0%で拡大すると予測されています。
- 地域別に見ると、2026年には北米が市場の35%以上を占める一方、アジア太平洋地域は、AI主権への投資拡大に支えられ、2040年までCAGR23.1%を記録すると予想されています。
経営幹部向け戦略的洞察
ソブリンAIインフラ市場の競合情勢
ソブリンAIインフラ市場は、高性能GPU、主権型クラウドプラットフォーム、および管轄区域固有のデータガバナンスフレームワークを組み合わせた、垂直統合型のエコシステムへとますます進化しています。主要なテクノロジープロバイダー、ハイパースケールクラウド企業、および各国のインフラ事業者は、AIコンピューティング、主権型クラウド機能、および地域ごとの展開モデルを、地域の規制要件に合わせたエンドツーエンドのソリューションに統合することで、提供サービスを拡大しています。
競合情勢を再構築する上での重要な要因は、特に欧州、中東、アジア太平洋地域において、国内管理下のAIコンピューティングインフラへの投資が加速していることです。規制の厳しい分野で活動する政府や組織は、AIインフラの主権的保有、ローカライズされた推論機能、および各国の規制枠組みに基づいて管理されるAI運用をより重視しており、これは従来のパブリッククラウド環境への依存から脱却するという戦略的転換を反映しています。
ソブリンAIインフラ分野におけるティア1企業
主要なAIインフラプロバイダーは、各国のデジタル主権イニシアチブに戦略をますます整合させ、政府との長期的なパートナーシップやインフラ契約の確保を図っています。その焦点は、ハードウェアの供給にとどまらず、安全で政策に準拠し、国内で管理されるAI導入を支援する包括的な主権AIエコシステムの提供へと拡大しています。その取り組みの一部を以下に紹介します:
- 最近、NVIDIAはVivaTechにおいて、複数の国とのAIインフラパートナーシップを発表し、欧州全域におけるソブリンAI戦略を強化しました。これらの提携を通じて、同社はGPUサプライヤーという役割から、産業界および公共部門のAIイニシアチブを支援するソブリンAIプラットフォームの戦略的プロバイダーへとその役割を拡大しました。
- 同様に、マイクロソフトとアマゾン・ウェブ・サービス(AWS)は、政府機関や規制の厳しい業界向けに、専用の主権型クラウドフレームワークや管轄区域管理型のAI環境を導入することで、2025年を通じて主権型クラウドの取り組みを加速させました。
主権AIインフラの進化:最近の動向とトレンド
- 国家ソブリンAIコンピューティングプログラムがインフラ調達を再構築:各国のAIイニシアチブにより、コンピューティング能力は従来のクラウドサービスではなく、戦略的な政策資産へと変貌を遂げています。カナダの「AI主権型コンピューティングインフラプログラム」やマハラシュトラ州の2,000台規模のGPU導入イニシアチブは、政府が地域密着型のAIコンピューティングを重要インフラとして投資し、ベンダーに対し長期的な枠組み契約の締結を促し、公的資金の優先順位に整合させるよう求めている実例を示しています。
- 主権型コンピューティング・イニシアチブが価値創造を再定義:2026年1月にNVIDIAが「DGX Cloud Lepton」を拡張したことで、地域固有のGPUの可用性が強化され、ローカライゼーションやデータ主権の要件がサポートされるようになりました。これにより、地理的な展開が重要な差別化要因となっています。その結果、ローカライズされたAIインフラストラクチャとコンプライアンスに準拠したコンピューティング環境を提供できるベンダーは、単なるスタンドアロンのコンピューティング能力のみを提供するベンダーよりも、ソブリンAI契約のより大きなシェアを獲得すると予想されます。
- セキュリティ機能が独自の収益機会として台頭しています:現在、セキュリティ上の考慮事項は、コンピューティング性能と同様にインフラ設計に大きな影響を及ぼしています。政府や規制の厳しい組織は、ソブリンAIの導入において、統合された暗号化、信頼できる実行環境(TEE)、監査可能性、およびポリシー主導のオーケストレーションをますます要求しており、高度なセキュリティインフラへの需要を牽引しています。2025年11月に英国の企業および公共部門組織向けに導入されたBTのソブリンプラットフォームは、セキュリティ中心のAIインフラが、いかに重要な商業的差別化要因へと進化しているかを示しています。
主要な市場機会:意思決定者は次にどこに投資すべきか?
政府や規制対象企業が、安全で国内管理下のAIエコシステムの開発を加速させる中、ソブリンAIインフラ市場は、長期的な観点から大きな投資機会を提示しています。最も有望な分野の一つは、ローカルな演算能力に対する需要の高まりに対応するため、高性能GPUクラスター、高度なネットワーク、およびエネルギー効率に優れた電源・冷却システムを備えたソブリンAIデータセンターの拡大です。
また、組織が各国のデータ居住要件、プライバシー、サイバーセキュリティ規制を遵守しつつAIワークロードを展開できるようにする、主権型クラウドプラットフォームにも大きな機会が存在します。さらに、インフラがますます政策主導型になるにつれ、オーケストレーションプラットフォーム、ワークロード管理、デジタル主権制御、信頼できる実行環境(TEE)などを含むAIインフラソフトウェアへの投資が勢いを増すと予想されます。
もう一つの魅力的な分野は、AIサイバーセキュリティです。これには、政府やミッションクリティカルなアプリケーション向けの暗号化、IDおよびアクセス管理、機密コンピューティング、継続的なコンプライアンス監視などが含まれます。複数の管轄区域にまたがって展開可能なモジュール式のインフラソリューションを提供する企業は、拡大する各国のAIイニシアチブや官民パートナーシップの恩恵を受ける可能性が高いでしょう。さらに、AIインフラの規模拡大とエネルギー消費量の増加に伴い、再生可能エネルギーの統合、液体冷却技術、電力網の近代化への投資がますます重要になっていきます。
意思決定者はまた、サプライチェーンのレジリエンスを強化し、導入を加速させるため、半導体ベンダー、クラウドプロバイダー、通信会社、および国のインフラ事業者とのパートナーシップを優先すべきです。
地域別分析:北米が市場で最大のシェアを占める見込み
当社の分析によると、今年、北米は世界のソブリンAIインフラ市場において最大のシェアを占めています。これは、同地域の成熟したデジタルインフラ、主要なAI技術プロバイダーの強力な存在感、そして高度なコンピューティング能力に対する官民双方からの多額の投資によって牽引されています。また、同地域は、厳格なサイバーセキュリティ基準、確立されたデータガバナンスの枠組み、そして防衛、医療、金融サービス、重要インフラ分野におけるソブリンAI導入への需要の高まりからも恩恵を受けています。
ソブリンAIインフラ市場:主要な市場セグメンテーション
コンポーネントタイプ別
- ハードウェア
- ソフトウェア
- プラットフォームサービス
- マネージドサービス
- コンサルティングおよび統合サービス
展開モデル別
- オンプレミス
- プライベートクラウド
- ハイブリッドクラウド
- ソブリン・パブリッククラウド
インフラストラクチャタイプ別
- コンピューティングインフラ
- ストレージインフラストラクチャ
- ネットワークインフラストラクチャ
- 電力インフラ
- 冷却インフラ
- セキュリティインフラ
技術別
- GPU別高速化コンピューティング
- AIスーパーコンピューティング
- エッジAIインフラ
- ハイパフォーマンス・コンピューティング(HPC)
- AIクラウドプラットフォーム
- 大規模言語モデルインフラストラクチャ
- AIネットワークおよび相互接続
用途別
- 生成AI
- 国家安全保障および防衛AI
- スマートガバナンス
- 医療AI
- 産業用AI
- 金融分析
- 調査・シミュレーション
- 自律システム
エンドユーザー別
- 政府・防衛
- BFSI
- 医療・ライフサイエンス
- 通信
- 製造
- エネルギー・公益事業
- 研究・学術
- その他
地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米のその他の地域
- 欧州
- オーストリア
- ベルギー
- デンマーク
- フランス
- ドイツ
- アイルランド
- イタリア
- オランダ
- ノルウェー
- ロシア
- スペイン
- スウェーデン
- スイス
- 英国
- その他欧州諸国
- アジア太平洋
- オーストラリア
- 中国
- インド
- 日本
- ニュージーランド
- シンガポール
- 韓国
- その他アジア太平洋地域
- ラテンアメリカ
- アルゼンチン
- ブラジル
- チリ
- コロンビア
- ベネズエラ
- その他ラテンアメリカ諸国
- 中東・北アフリカ(MENA)
- エジプト
- イラン
- イラク
- イスラエル
- クウェート
- サウジアラビア
- アラブ首長国連邦
- 中東・北アフリカ(MENA)のその他の地域
- 世界のその他の地域
ソブリンAIインフラ市場における主要企業例
- Alphabet
- Amazon Web Services(AWS)
- Broadcom
- Core42(G42)
- IBM
- Intel
- Marvell Technology
- Microsoft
- Mistral AI
- NVIDIA
- Oracle
- OVHcloud
- Red Hat
- Scaleway
- STACKIT
- Vertiv
- Yotta Data Services
ソブリンAIインフラ市場:対象モジュール
ソブリンAIインフラ市場に関する当レポートでは、以下の各セクションに関する洞察を掲載しています:
- 市場規模および機会分析:主権AIインフラ市場に関する詳細な分析であり、[A]コンポーネントタイプ、[B]展開モデル、[C]インフラタイプ、[D]技術、[E]用途、[F]エンドユーザー、[G]地域、および[H]主要企業といった主要な市場セグメントに焦点を当てています。
- 競合情勢:[A]設立年、[B]企業規模、[C]本社所在地、[D]所有構造といった関連パラメータに基づき、ソブリンAIインフラ市場に参入している企業について包括的に分析しています。
- 企業プロファイル:主権AIインフラ市場に参入している主要企業の詳細なプロファイルであり、[A]本社所在地、[B]企業規模、[C]企業ミッション、[D]事業展開範囲、[E]経営陣、[F]連絡先、[G]財務情報、[H]事業セグメント、[I]ポートフォリオ、[J]最近の動向、および情報に基づいた将来展望について詳しく解説しています。
- メガトレンド:ソブリンAIインフラ業界において現在進行中のメガトレンドに関する評価です。
- 特許分析:[A]特許タイプ、[B]特許公開年、[C]特許の経過年数、[D]主要企業といった関連パラメータに基づき、主権AIインフラ分野において出願・登録された特許に関する洞察に富んだ分析を行います。
- 最近の動向:ソブリンAIインフラ市場における最近の動向の概要と、[A]イニシアチブの実施年、[B]イニシアチブタイプ、[C]地理的分布、[D]最も活発なプレーヤーといった関連パラメータ別分析です。
- ポーターのファイブフォース分析:主権AIインフラ市場において支配的な5つの競争要因(新規参入業者の脅威、買い手の交渉力、供給企業の交渉力、代替品の脅威、既存競合他社間の競争)に関する分析です。
- SWOT分析:当該分野における強み、弱み、機会、脅威を浮き彫りにする、洞察に富んだSWOTフレームワークです。さらに、各SWOTパラメータの相対的な影響度を強調するハーベイ・ボール分析も提供しています。
- バリューチェーン分析:バリューチェーンの包括的な分析であり、ソブリンAIインフラ市場に関わるさまざまな段階や利害関係者に関する情報を提供します。
目次
第1章 プロジェクト概要
第2章 調査手法
第3章 市場力学
第4章 マクロ経済指標
第5章 エグゼクティブサマリー
第6章 イントロダクション
第7章 規制シナリオ
第8章 主要企業の包括的なデータベース
第9章 競合情勢
第10章 ホワイトスペース分析
第11章 企業の競争力分析
第12章 スタートアップ・エコシステム分析
第13章 企業プロファイル
- 章の概要
- Alphabet(Google Cloud)
- Amazon Web Services(AWS)
- Broadcom
- Core42(G42)
- Dassault Systemes(Outscale)
- EuroHPC JU
- Hewlett Packard Enterprise(HPE)
- IBM
- Intel
- Marvell Technology
- Microsoft
- Mistral AI
- NVIDIA
- Oracle
- OVHcloud
- Red Hat
- Scaleway
- STACKIT
- Vertiv
- Yotta Data Services
第14章 メガ動向分析
第15章 アンメットニーズの分析
第16章 特許分析
第17章 最近の動向
第18章 世界のソブリンAIインフラ市場
第19章 部品タイプ別市場機会
第20章 展開モデル別市場機会
第21章 インフラタイプ別市場機会
第22章 技術別市場機会
第23章 用途別市場機会
第24章 エンドユーザー別市場機会
第25章 北米におけるソブリンAIインフラストラクチャの市場機会
第26章 欧州におけるソブリンAIインフラストラクチャの市場機会
第27章 アジア太平洋におけるソブリンAIインフラストラクチャの市場機会
第28章 ラテンアメリカにおけるソブリンAIインフラストラクチャの市場機会
第29章 中東・アフリカ(MEA)におけるソブリンAIインフラストラクチャの市場機会
第30章 その他の地域におけるソブリンAIインフラストラクチャの市場機会
第31章 市場集中度分析:主要企業別流通
第32章 隣接市場分析
第33章 勝利のための重要な戦略
第34章 ポーターの5つの競争要因分析
第35章 SWOT分析
第36章 バリューチェーン分析
第37章 ROOTSの戦略提言
第38章 1次調査からの洞察
第39章 報告書の結論
第40章 表形式データ
第41章 企業および組織の一覧



