


ソフトウェア・アズ・ア・サービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Software As A Service - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187799
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、SaaS(Software as a Service)市場の規模は2026年に4,354億米ドルと評価され、2027年の5,118億米ドルから2032年までに1兆1,300億米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは17.1%となる見込みです。
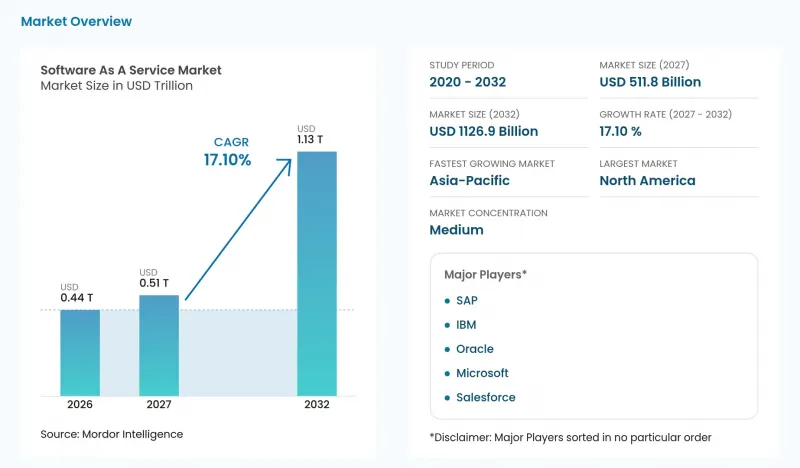
本レポートは、導入形態(パブリッククラウドなど)、企業規模(大企業など)、アプリケーションの種類(顧客関係管理(CRM)など)、価格モデル(サブスクリプション型など)、エンドユーザーの業種(IT・通信など)、および地域(北米など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のSaaS(Software as a Service)市場の動向と洞察
クラウドネイティブアーキテクチャの普及
セキュリティ対策を共有することで、サービスごとに制御機能を再構築することなく、分散型SaaSプラットフォームの拡張を容易にすることができます。セールスフォースは2025年11月、同社の「Hyperforce」ペリメーターが、17カ国・25地域にわたって年間20兆件以上のトランザクションを処理したと発表しました。同社はサイドカープロキシを備えたサービスメッシュを導入し、個々のサービスではなくプラットフォーム自体にセキュリティ対策の適用を組み込みました。その設計では、デフォルトですべての接続に対して認証、認可、暗号化が行われ、サービス間通信の各呼び出しには相互TLSが採用されています。CNCFの調査によると、開発およびデプロイの大部分またはほぼすべてにおいてクラウドネイティブな手法を採用していると報告したエンドユーザー組織の割合は、2023年に54%、2024年に60%、2025年に59%となりました。こうしたアーキテクチャ基盤の定着により、個別にセキュリティ対策が施されたサービスではなく、共有プラットフォームの制御機能によってサポートされるSaaSアプリケーションのさらなる普及に向けた道が開かれています。
コロナ禍後の中小企業の急速なデジタル化
小規模企業のデジタル化は、有料のクラウドERPへと拡大しており、ビジネスソフトウェアベンダーにとってアプリケーション固有のビジネスチャンスを生み出しています。2023年から2025年にかけて、従業員数10~49人のEU企業のうち、ERPソフトウェアを有料のクラウドサービスとして利用している企業の割合は、9.82%から13.36%へと上昇しました。従業員数50~249人のEU企業については、2023年から2025年にかけて、同割合が19.37%から26.14%に上昇しました。両規模の企業で増加が見られたことは、導入がさまざまな規模の雇用主へと広がっていることを示しています。中規模の雇用主における利用率の高さは、普及率が低い小規模雇用主のグループとは異なる商業的提案を裏付けています。利用率が低い小規模雇用主のグループには、初めて導入する余地がまだ多く残されている一方、中規模企業は、より確立されたクラウドERPの顧客基盤を提供しています。
データ主権とコンプライアンス上の障壁
EUの規制対象となる金融機関にサービスを提供するSaaSプロバイダーは、サービスおよびデータ処理の場所に関する契約上の義務を負っています。2025年1月17日以降、EUの規制対象となる金融機関向けのICTサービス契約では、保存場所を含め、サービスおよびデータ処理の場所を明記しなければなりません。また、これらの契約では、プロバイダーが場所の変更を予定している場合、事前に通知することを義務付ける必要があります。この所在地に関する規定は、契約上または下請け契約上の機能およびICTサービスが提供される地域または国を対象としています。プロバイダーがサービス提供体制を再編するたびに、こうした顧客との契約上の約束事項にまたがる提供内容の変更を調整する必要が生じ、コンプライアンス業務の負担が増加する可能性があります。下請け契約を結んだ場合でも、顧客への通知義務が免除されるわけではなく、提案された所在地の変更が上流側で発生した場合、アプリケーションサプライヤーにはコンプライアンス業務が残ることになります。
セグメント分析
2026年、パブリッククラウドはSaaS(Software as a Service)市場規模の89.17%を占め、最大のセグメントとなりました。2026年第1四半期、タイラー・テクノロジーズ社は、新規顧客とのSaaS契約のほぼすべてがパブリッククラウドで展開されたと発表しました。この契約パターンでは、展開の選択が新規アカウントの段階で決定されるため、サプライヤーは自社の商業的提案を、反復可能な提供アプローチと整合させることができます。新規契約をこのモデルに集中させることで、パブリッククラウド展開の専門知識を活用して次々と顧客をサポートすることが可能となり、アプリケーションのさらなる導入に向けた運営基盤を構築できます。
ハイブリッドクラウドは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR21.3%が見込まれています。パラレルズ社の2026年の調査によると、IT専門家の回答者の33%が、オンプレミスと1つのクラウド上に組織のワークロードが存在すると報告しており、これが同社の定義するハイブリッドクラウドに該当します。回答者は、米国、英国、ドイツ、その他の国々から集まりました。このような混合ワークロード環境は、SaaSプロバイダーにとって、オンプレミスリソースを維持する組織内でのビジネスチャンスをもたらします。プロバイダーは、自社のサービスが既存の運用にどのように適合するかに応じて、導入方法を選択できます。この共存関係により、プロバイダーは、ワークロードの完全な移行を導入の条件とすることなく、オンプレミスのワークロードを維持するクラウドソフトウェアの購入者にアプローチすることが可能になります。
2026年には、大企業がSaaS市場シェアの57.46%を占め、最大のセグメントとなりました。2026年8月、Workday社は、フォーチュン500企業の65%以上が、人事、財務、IT向けに同社のエンタープライズプラットフォームを利用していると発表しました。これらの分野にまたがる機能を提供することで、プラットフォームプロバイダーは1つの企業顧客内で複数のアプリケーション導入の入り口を得ることができ、その結果、その顧客アカウントは、顧客数総数における順位以上に価値のあるものとなる可能性があります。
中小企業(SME)は最も急成長しているセグメントであり、2027年から2032年にかけてCAGR18.8%が見込まれています。2025年には、従業員数10~249人のEU域内の中小企業の52%が、ソフトウェア、演算能力、ストレージを含むクラウドコンピューティングサービスを購入しました。これらのサービスにより、企業は自社のITインフラを構築・拡張する代わりに、サードパーティのコンピューティングリソースを利用できるようになります。このセグメントにおけるビジネスチャンスには、既存の有料クラウド契約にアプリケーションを追加することや、自社でインフラを運用する方式から移行する小規模な雇用主へのサービス提供などが含まれます。
地域別分析
2026年、北米はSaaS(Software as a Service)市場規模の42.48%を占めました。カナダ公共サービス・調達庁は、国防省の「防衛学習ネットワーク(Defence Learning Network)」向けに、Cornerstone on Demand社にSaba Cloud SaaS契約を授与しました。提供期間は、2025年7月27日から2027年7月26日までの24か月間、首都圏を対象とすることが定められました。この契約は、国防省が専門的な学習機能のためにSaaSを導入し、プログラムレベルでサプライヤーにビジネスチャンスを生み出すことができることを示しています。
アジア太平洋地域は最も急成長している地域であり、2027年から2032年にかけてCAGR18.4%が見込まれています。オーストラリアでは、クラウド会計ソフトウェアプロバイダーのXeroが、2026年3月31日に終了した2026会計年度において、顧客基盤の拡大、請求書支払いの増加、および価格改定を背景に、営業収益が20%増加したと報告しました。為替変動の影響を除いた成長率は19%でしたが、豪ドルに対するニュージーランドドルの下落が、報告された業績にわずかな好影響を与えました。Xeroの事業構成には、毎月の定期的なソフトウェア利用料および関連サービスの収益が含まれており、顧客数の増加と支払い活動の活発化は、会計業務における関係を拡大するための別々の手段となっています。
ブラジルでは、中小企業を支援する民間非営利団体であるセブレイ(Sebrae)が調査したスタートアップ企業において、SaaSが最も多く採用されている収益モデルであり、2025年12月までに収集されたデータでは39.1%を占めていました。欧州では、調査対象の業務に10人以上の従業員を擁するEU企業のうち、2025年に有料のクラウドERPを導入していたのは30.1%、CRMは27.9%であり、アプリケーションベンダーにとっての顧客基盤が確立されました。中東では、Cerillion社が2026年4月、オマーンのOmantel社に対するビジネスおよび運用支援の変革を発表し、オマーン・データ・パークでホストされる「Cerillion Cloud」を通じて提供を行う計画です。アフリカでは、南アフリカの国家開発庁が2025年12月、Just Dynamics Software Solutions社に対し、同庁のMicrosoft Dynamics 365 Business Central SaaS環境に関する36ヶ月間の保守、サポート、および統合最適化業務を委託しました。オマーンで計画されているホスト型導入と、南アフリカにおける既存のSaaS環境を軸としたサポート契約の授与は、それぞれの地域における異なる提供能力を反映しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウドネイティブアーキテクチャの普及
- コロナ禍後の中小企業の急速なデジタル化
- オンプレミールイセンシングと比較した初期費用の低さ
- 生成AIを活用した収益拡大
- エッジ配信型超低遅延SaaS
- カーボン・アカウンティングのコンプライアンス需要
- 市場抑制要因
- データ主権およびコンプライアンス上の障壁
- ベンダーロックインと切り替えコスト
- FinOpsによる精査がSaaSの無秩序な拡大を抑制しています
- グリーンクラウドの義務化によりコストが上昇しています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資分析
- マクロ経済への影響の評価
第5章 市場規模と成長予測
- 展開別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- 企業規模別
- 中小企業(SME)
- 大企業
- 用途タイプ別
- 顧客関係管理(CRM)
- エンタープライズリソースプランニング(ERP)
- ヒューマン・キャピタル・マネジメント(HCM/HRM)
- コラボレーションと生産性
- ビジネスインテリジェンスおよびアナリティクス
- セキュリティおよびコンプライアンス
- その他の用途
- 価格モデル別
- サブスクリプションベース
- 使用量ベース/ 従量課金制
- フリーミアムおよび段階型
- エンドユーザー業界別
- IT・通信
- 銀行・金融サービス・保険(BFSI)
- 小売・Eコマース
- ヘルスケア・ライフサイエンス
- 製造業
- その他の業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft
- Salesforce
- Oracle
- SAP
- IBM
- ServiceNow
- Atlassian
- Intuit
- Adobe
- Google(Alphabet)
- Workday
- Zoom Communications
- Dropbox
- HubSpot
- Shopify
- Zendesk
- Snowflake
- Alteryx
- ServiceTitan
- BambooHR
第7章 市場機会と将来の展望



