


マネージドSaaSバックアップサービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Managed SaaS Backup Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185903
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
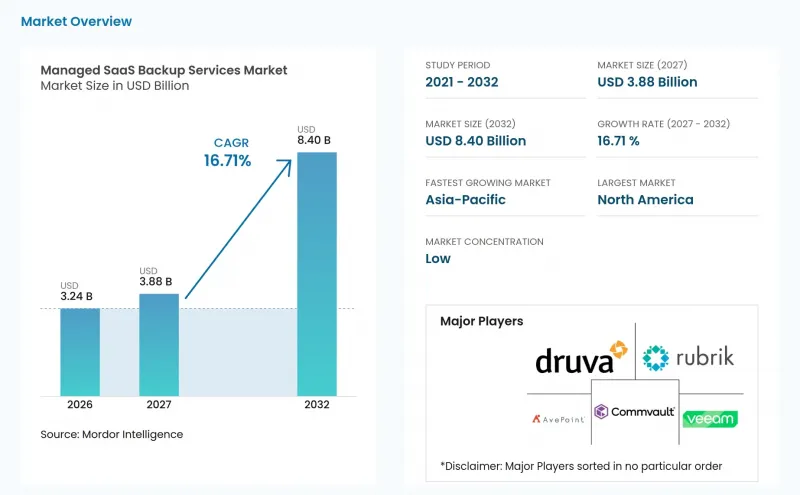
Mordor Intelligenceによると、マネージドSaaSバックアップサービスの市場規模は、2026年の32億4,000万米ドル、2027年の38億8,000万米ドルから、2032年までに84億米ドルへと拡大すると予測されており、2027年から2032年までのCAGRは16.71%となる見込みです。
世界のマネージドSaaSバックアップサービス市場の動向と洞察
ランサムウェアおよびSaaSデータの悪意ある削除
ランサムウェアは、ファイルの暗号化から、SaaSデータの窃取や悪用を目的とした攻撃へと移行しています。Zscalerの報告によると、2025年4月から2026年3月にかけて観測されたランサムウェアインシデントにおいて、896.2テラバイトのデータが外部へ流出しました。同報告書では、ランサムウェア関連のデータ窃取が前年比で275%以上増加したこと、および平均身代金支払額が43万1,995米ドルであったことも記録されています。Google Cloudの報告によると、2025年のランサムウェア侵入の77%でデータ窃取が確認され、2024年の57%から増加しました。攻撃者は、暗号化を行う前に、SharePointのリポジトリやMicrosoft 365のメール環境を調査し、価値のある情報を特定していました。管理型SaaSバックアップサービス市場は、侵害されたSaaSテナントとは独立した不変のコピーを求める顧客が増加していることから恩恵を受けており、攻撃者による改ざん、削除、あるいはネイティブな復旧オプションが信頼できなくなった後の復旧をサポートできる点が評価されています。
ビジネスに不可欠なSaaSアプリケーションの導入加速
HYCUの2025年レジリエンスレポートによると、組織は平均139のSaaSアプリケーションを利用しています。ワークロードの50%以上がパブリッククラウド環境で実行されている一方で、SaaSアプリケーションのうち集中管理されたITガバナンスの対象となっているのはわずか56%に留まっています。このギャップにより、基盤となるアプリケーションが財務、法務、カスタマーサービス、あるいは臨床プロセスに不可欠である場合でも、権限設定、データの系譜、およびアプリケーション間の連携が、一貫した復旧管理の対象外となってしまいます。したがって、マネージドSaaSバックアップサービス市場は、断片化したアプリケーション環境全体にわたる統合された保存期間ルールをサポートし、業務部門とIT部門の間で責任が分散されている場合でも、組織が一貫した復旧ポリシーを適用できるよう支援します。決算、調達、法務業務はSaaSアプリケーション内で実施されることが増えており、復元が失敗した場合のビジネスへの影響は高まっています。Microsoft 365に加え、Salesforce、Okta、その他のアプリケーションを保護するプロバイダーは、ツールの乱立を抑制しつつ、保護対象となるデータセットを拡大することができます。
データの主権と国境を越えた転送に関する規制
国境を越える規制により、マネージド・バックアップ・プロバイダーは、異なる規制管轄区域にまたがってデータ保存および復旧プロセスを運用することが求められています。GDPR(一般データ保護規則)は、バックアップコピーを含め、欧州経済領域(EEA)外への個人データの移転に対して保護措置を適用しています。インドの「デジタル個人データ保護法」や中国の「個人情報保護法」も、現地で管理されるデータ保存の必要性を高めています。したがって、グローバル企業では、単一の共有保存先ではなく、個別のバックアップ保管場所が必要となるほか、復旧ワークフローにおいて、元のデータと同じロケーション制御が確実に遵守されるようなプロセスも必要となります。この構造は、マネージドSaaSバックアップサービス市場において、インフラ、ベンダー管理、および運用コストの増加をもたらし、複数の規制対象地域で事業を展開する企業にとっては、サービス設計がより複雑になる可能性があります。地域固有のインフラや顧客主導の暗号化機能を備えていないプロバイダーは、規制対象セクターでの調達において制約に直面する可能性があります。
セグメント分析
2026年、電子メールおよびコラボレーションのバックアップは売上高の47.24%を占め、マネージドSaaSバックアップサービス市場において最大のバックアップ種別となりました。Microsoft 365は、Exchange Online、SharePoint、Teams、OneDriveを単一の運用環境に統合しているため、復旧上の問題が発生すると、コミュニケーション、文書、共有ワークスペース、および従業員のアクセスに同時に影響を及ぼす可能性があります。組織は、eディスカバリ、訴訟保留、内部調査、および規制対象の通信記録の保存に必要なビジネス記録を保全するために、この保護機能を活用しています。その必要性は単にファイルを保存することにとどまらず、項目単位の検索、権限のコンテキスト、および関連するメタデータによって、復元された記録が有用かどうかが決まるためです。また、従業員、フォルダー、またはアカウントに変更が生じた後、特に組織が過去の通信記録を特定する必要がある場合には、長期にわたる保存期間が必要となることもあります。このセグメントにおける主導的な地位は、コラボレーションコンテンツそのものと、障害発生後にチームがそのコンテンツを復元、検索、解釈することを可能にするコンテキストの両方を保護することの重要性を反映しています。
データベースバックアップ市場は、クラウドネイティブなリレーショナルデータベースサービスにおける保護のギャップを背景に、2032年までCAGR19.38%で拡大すると予測されています。提供された調査によると、AWS、Azure、Google Cloudのデータベースサービスが提供するネイティブな特定時点での保存期間は7日間にとどまり、これでは数年にわたる保存義務や、数週間後に発覚したインシデントに対応できない可能性があります。外部保管庫を利用することで、保存期間を延長できるほか、データベース全体の復元が適切でない場合でも、プロバイダーがテーブル単位またはレコード単位で情報を復元できるようになります。共同作業用のクラウドワークスペースにより、部門ごとのリポジトリや共有ドライブに非構造化データが増加しているため、ファイル、フォルダ、およびオブジェクトのバックアップは依然として不可欠です。インフラストラクチャおよびシステムのバックアップは、ハイブリッド環境において重要な役割を果たしており、サーバー全体のイメージを使用することで、暗号化インシデント発生後の復元に必要な時間を短縮できます。その他のバックアップの種類には、SaaSメタデータ、構成状態、およびエージェント型ワークフローのバックアップが含まれます。これらは、AIエージェントが記録システムへの読み取りおよび書き込みアクセス権を取得した際に重要になります。これらの要件により、マネージドSaaSバックアップサービス市場は従来のファイル復旧の範囲を超え、プロバイダーはデータ、設定、関係性、および利用可能な復旧ポイントを一体として保持することが求められます。
プロバイダーがホストするパブリッククラウドは、2026年の収益の61.39%を占め、2032年までCAGR17.68%で拡大すると予測されています。弾力的な容量、従量課金制、および地域インフラへのアクセスにより、組織はバックアップハードウェアへの別途の設備投資を行うことなく、保護機能を追加することができます。このモデルにより、専任のインフラチームや大規模な社内ストレージ環境を持たない組織でも、マネージドSaaSバックアップサービスを容易に導入できるようになります。中小企業は、大規模な管理作業を追加することなくSaaSデータを保護する必要がある場合、予測可能な運用モデルと短期間での導入プロセスを重視する傾向があります。DruvaやKeepitなどの完全クラウド型プロバイダーも、保護、ストレージ、ポリシー管理、復旧を単一のマネージド環境を通じて実行することを好む「SaaSファースト」の組織に、自社のサービスを適合させています。その結果、マネージドSaaSバックアップサービス市場においては、バックアップ運用を、顧客が基幹アプリケーションですでに利用しているクラウド運用パターンと結びつける提供モデルが確立されています。
プロバイダーホスト型プライベートクラウドは、テナントレベルのストレージ分離、顧客管理型の暗号化キー、および契約で規定されたデータの物理的な保管場所を必要とする規制対象組織にとって、依然として重要な選択肢です。金融サービスや医療分野のユーザーは、復旧管理が機密記録やデータアクセス制限に関する規則と密接に整合する必要がある場合、このモデルを選択することがあります。主権要件、既存の技術投資、あるいはデータ流出コストへの懸念により、オンプレミスインフラを完全に廃止できない場合、顧客ホスト型およびハイブリッド型の導入が引き続き利用されています。2025年にドイツの中小企業を対象に実施された調査によると、回答者の59%がハイブリッドバックアップアーキテクチャを利用しており、これは2022年の19%から増加しています。主な理由として、規制順守とデータの冗長性が挙げられました。この傾向は、ハイブリッドの導入が単にパブリッククラウドへの支出を置き換えるのではなく、回復のための新たな層を追加し得ることを示しています。これらの提供オプションにより、マネージドSaaSバックアップサービス市場は、制御、設置場所、管理責任、および事業継続計画に関するさまざまな要件に対応できるようになります。
地域別分析
北米は2026年に売上高の42.67%を占め、SaaSアプリケーションの高度な集中と、マネージドサービスプロバイダーや付加価値再販業者(VAR)による成熟したエコシステムに支えられています。HIPAA、SOX、カリフォルニア州消費者プライバシー法(CCPA)、およびSECの記録保持要件が、この地域全体において組織が保護、保存、および復旧可能性にどのように取り組むかを形作っています。北米における支出の大部分は米国が占めており、これは連邦政府機関、大企業、および規制対象の金融機関が、成熟したバックアップおよび事業継続プログラムを有しているためです。また、サイバー保険の引受において、四半期ごとの復旧テストへの注目が高まっており、これにより、マネージド・バックアップは単なるオプションの技術購入ではなく、保険適格性を得るための実質的な条件となり得ます。カナダでは、公共部門のデジタル化や州ごとの医療データプライバシー規制を背景に市場が拡大している一方、メキシコは依然として初期段階にあり、需要は多国籍企業の子会社や輸出志向の製造業者に集中しています。
アジア太平洋地域は、2032年までCAGR19.43%で拡大すると予測されており、マネージドSaaSバックアップサービス市場において最も成長の速い地域セグメントとなる見込みです。同地域では、SaaSの急速な普及と主要経済圏におけるデータローカライゼーション要件が相まって、地域内のストレージ、復旧、およびサービス提供能力へのニーズが高まっています。インドの「デジタル個人データ保護法」により、BFSI(銀行・金融・保険)、医療、ITサービス分野で機密情報を管理する組織にとって、タイムリーなデータ復元が重要となっています。中国の「個人情報保護法」は、現地事業や中国にデータを保有する多国籍企業にサービスを提供するプロバイダーによる、国内のバックアップ保管庫への需要を後押ししています。オーストラリアでは、マルチクラウド運用を支援し、自然災害によるリスクに対処するために分散型復旧アーキテクチャが採用されており、一方、韓国では半導体、エレクトロニクス、金融サービス企業において、マネージドバックアップの利用が拡大しています。
マネージドSaaSバックアップサービス市場において、欧州はGDPR、NIS2、DORAに関連する調達基準によって形作られており、これらは主権要件に準拠したバックアップ設計や、十分に文書化された復旧テストへの需要を支えています。ドイツでは、セキュアなクラウドバックアップの選定において、データ主権とサイバーレジリエンスが強く重視されており、英国とフランスも欧州における主要な需要拠点としてこれに続いています。南米ではブラジルが主導的役割を果たしており、同国のLGPD(個人データ保護法)の枠組みにより、業務データをSaaSシステムに移行している金融サービス、物流、医療組織におけるマネージドバックアップの導入が後押しされています。中東およびアフリカでは、サウジアラビアとUAEが国家的なデジタル化プログラムの恩恵を受けており、南アフリカとエジプトはホスト型保護サービスの早期導入拠点となっています。マネージドSaaSバックアップサービス市場全体において、これらの市場は、公共部門の移行、クラウドファーストの導入パターン、およびBFSI(銀行・金融・保険)および通信業界のユーザーからの新たな需要を通じて発展しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ランサムウェアおよび悪意のあるSaaSによるデータ削除
- ビジネスに不可欠なSaaSアプリケーションの導入が加速しています
- 保存、復旧、およびデータ主権に関する規制要件
- 自動化された復旧および事業継続に対する需要
- マルチクラウドおよびクロスプラットフォームのバックアップオーケストレーション
- AIによって生成・管理されるワークロードの復旧検証
- 市場抑制要因
- データの主権と国境を越えた転送に関する規制
- SaaS APIのレート制限とコネクタの依存関係
- 構成、メタデータ、および関係の回復が不完全であること
- ベンダーロックインと独自仕様のバックアップ形式
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- バックアップの種類別
- 電子メールおよびコラボレーションのバックアップ
- ファイル、フォルダ、およびオブジェクトのバックアップ
- データベースのバックアップ
- インフラおよびシステムのバックアップ
- その他のバックアップタイプ
- 提供モデル別
- プロバイダーホスト型パブリッククラウド
- プロバイダーホスト型プライベートクラウド
- 顧客ホスト型/ ハイブリッド型
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- 政府・公共部門
- ヘルスケア・ライフサイエンス
- メディア・エンターテイメント
- IT・通信
- 小売・Eコマース
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Druva Inc.
- Veeam Software Group GmbH
- Rubrik, Inc.
- Cohesity, Inc.
- Commvault Systems, Inc.
- Kaseya US LLC
- Keepit A/S
- HYCU, Inc.
- AvePoint, Inc.
- Acronis International GmbH
- Barracuda Networks, Inc.
- Asigra Inc.
- Own Company, Inc.
- Spin Technology, Inc.
- CloudAlly Ltd.
- SysCloud, Inc.
- Odaseva, Inc.
- Rewind Software Inc.
- Backupify, Inc.
- Datto, Inc.
- N-able Technologies Ltd.
- Arcserve LLC
- Open Text Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC