


インドの半導体:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
India Semiconductor - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 197 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187791
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドの半導体市場規模は、2026年の124億1,000万米ドルから2027年には132億8,000万米ドルへと拡大し、2032年までに189億9,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR7.41%で成長すると見込まれています。
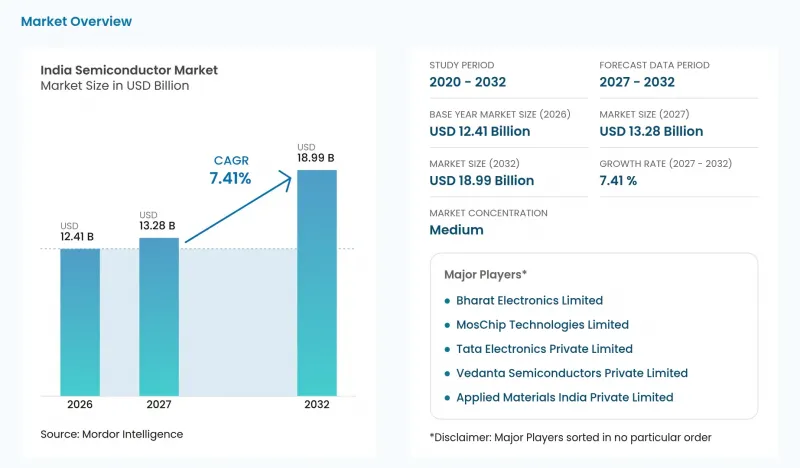
本レポートは、デバイスタイプ(集積回路、ディスクリート半導体、オプトエレクトロニクス、センサーおよびMEMS)およびエンドユーザー産業(通信、民生用電子機器、自動車、産業用、コンピューティングおよびデータストレージ、データセンター、政府、人工知能)ごとに分類されています。市場予測は、入手可能な情報に基づき、金額(米ドル)で提示されています。
インドの半導体市場の動向と洞察
政府のインセンティブ制度(PLI、DLI)
政府による設計支援は、国内のさまざまな用途にわたる半導体プロジェクトを後押しすることで、潜在的なサプライヤー基盤を拡大しています。2026年3月までに、「設計連動型インセンティブ制度(Design Linked Incentive Scheme)」は、監視、エネルギー計測、衛星通信、ブロードバンドなどの用途に向けた24件のチップおよびシステムオンチップ(SoC)設計プロジェクトを承認しました。2026年8月までに、支援を受けた企業は、各ファウンダリにおいて30件以上のチップ設計のテープアウトを達成しました。用途の幅広さにより、単一のデバイスプログラムよりも商業的な機会が広がっています。テープアウトは設計上のマイルストーンであるため、このインセンティブが製造およびパッケージングの需要に与える影響は、支援を受けた設計のうちどれだけが量産段階に到達するかによって左右されます。
交通機関の急速な電動化
輸送の電動化により、半導体の需要は車両だけでなく、それを支えるために必要な充電設備にも広がっています。インドでは2025-26会計年度に250万台の電気自動車が販売され、この需要メカニズムにとって重要な下流市場が形成されました。2025年11月、Zenergize社はバンガロールで、充電ポイント運営会社のPower Pod社と共同で、定格出力60kWの炭化ケイ素(SiC)ベースのDC急速充電器9基の稼働を開始しました。この設備には、Zenergizeが現地で独自に開発したパワーモジュールが採用されており、充電インフラの拡大と特定のパワーエレクトロニクス用途を結びつけるものとなっています。Zenergizeのように独自のパワーモジュールを設計する充電器メーカーは、車両内部のチップとは別に、機器レベルでの炭化ケイ素パワーデバイスの需要を創出しています。
先端ノードエンジニアリングにおける人材不足
専門人材の不足は、新しい製造施設を信頼できる半導体供給源へと転換する上で制約となる可能性があります。2026年8月、IEEEシニアメンバーのサントシュ・シヴァスブラマニ氏は、訓練を受けた人材の不足が、インドの先進ノードへの移行および新たな先進施設の立ち上げにおける潜在的な障壁となり得ると指摘しました。NITI Aayogの2026年5月のロードマップでも、製造、先端パッケージング、およびテストの各分野におけるスキル不足が指摘されました。これらの制約が相まって、サプライヤーが確実に生産を拡大するには、設備投資に見合った運用ノウハウが不可欠となります。2026年7月、政府は「インド半導体ミッション(India Semiconductor Mission)」が、ナノファブリケーションおよびプロセスエンジニアリングの研修に関してラム・リサーチ(Lam Research)と提携したと発表しました。必要な運用ノウハウを育成するには、製造能力の拡大に人件費とリードタイムが追加で必要となります。
セグメント分析
2026年のインド半導体市場規模において、集積回路(IC)は57.15%のシェアを占めており、2027年から2032年にかけてCAGR7.7%で成長し、最も急成長するセグメントになると予測されています。2026年2月28日、マイクロン社は、インド国内で製造・販売されるノートパソコン向けに、インド製メモリモジュールの初回出荷をデル・テクノロジーズ社に納入しました。この初回出荷先は、インド市場向けに組み立てを行うノートパソコンメーカーであったため、マイクロン社のサナンド工場におけるメモリモジュールの生産量は、国内のPC生産計画と密接に結びついています。
プロセスノードへの取り組みだけでは、集積回路サプライヤーの商業的範囲を定義することはできません。アナログ、マイクロ、ロジック、メモリはそれぞれ独立した製品選択肢を形成しており、技術ノードは製造範囲にさらなる次元を加えています。市場の定義上、アナログ、マイクロ、ロジック、メモリデバイスは、現地製造か輸入かを問わず、サプライヤーによるインドへの初回販売時に1回としてカウントされます。したがって、国内のファブやパッケージングラインで製造されたデバイスがインドのバイヤーに販売された場合、その売上はこのセグメントに加算されますが、顧客所有の材料を加工する場合、除外されるサービス料が発生します。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府のインセンティブ制度(PLI、DLI)
- 輸送部門における急速な電動化
- 5Gの展開とBharatNetの光ファイバー網の拡張
- データセンターおよびAIワークロード
- 国内のGaN/SiCファブ
- 信頼性の高い防衛グレードのファブ認定
- 市場抑制要因
- 先端ノードエンジニアリングにおける人材不足
- 限られた超高純度水および電力インフラ
- 分散したOSAT生産能力
- 土地および環境に関する認可の遅れ
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- SWOT分析(インドのIC設計・ファブ・ATP)
- 投資分析(設備投資の動向と資金の流れ)
第5章 市場規模と成長予測
- デバイスタイプ別
- ディクリート半導体
- ダイオード
- トランジスタ
- パワートランジスタ
- 整流器およびサイリスタ
- その他のディスクリートデバイス
- オプトエレクトロニクス
- 発光ダイオード(LED)
- レーザーダイオード
- イメージセンサー
- オプトカプラ
- その他の光電子デバイス
- センサー・MEMS
- 圧力センサー
- 磁場センサー
- アクチュエーター
- 加速度センサーおよびヨーレートセンサー
- 温度センサーおよびその他のセンサー
- 集積回路
- 集積回路の種類別
- アナログ
- マイクロ
- マイクロプロセッサ(MPU)
- マイクロコントローラ(MCU)
- デジタル信号プロセッサ
- ロジック
- メモリ
- 技術ノード(集積回路用)別
- 3nm以下
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- 28nm超
- 集積回路の種類別
- ディクリート半導体
- エンドユーザー産業別
- 自動車
- 通信(有線および無線)
- 家庭用電子機器
- 産業
- コンピューティングおよびデータストレージ
- データセンター
- 人工知能
- 政府(航空宇宙・防衛)
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Tata Electronics Private Limited
- Vedanta Semiconductors Private Limited
- Bharat Electronics Limited
- MosChip Technologies Limited
- Applied Materials India Private Limited
- ASM Technologies Limited
- Suchi Semicon Private Limited
- NXP Semiconductors N.V.
- HCL Technologies Limited
- Infineon Technologies AG
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Powerchip Semiconductor Manufacturing Corporation
- Intel Corporation
- Samsung Electronics Co., Ltd.
- Qualcomm Incorporated
- Micron Technology, Inc.
- Texas Instruments Incorporated
- MediaTek Inc.
- Taiwan Semiconductor Manufacturing Company Limited
第7章 市場機会と将来の展望


