


クレジットカード:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Credit Cards - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 145 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187749
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、クレジットカード市場の規模は2026年に15兆3,600億米ドルと推定されており、2027年には15兆9,400億米ドルに達し、2032年までに19兆3,300億米ドルに達すると予測されています。
2027年から2032年にかけては、CAGR 3.93%で成長すると見込まれています。
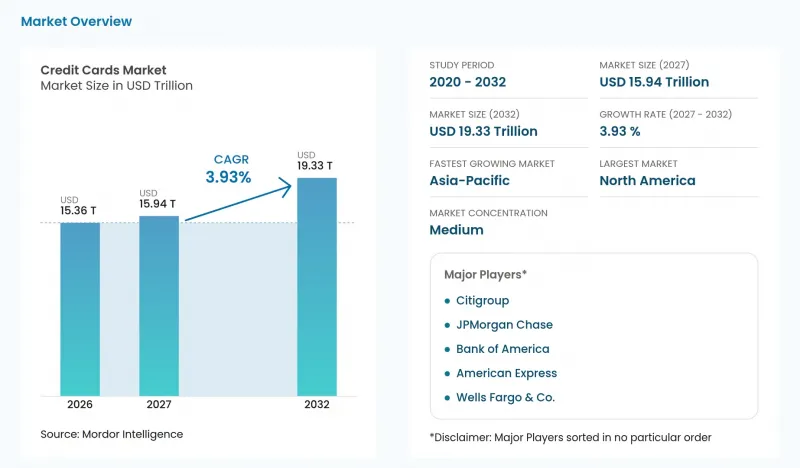
本レポートは、用途別(食品・食料品、旅行・観光など)、カード種別(汎用クレジットカード、専門・その他クレジットカード)、カード形式別(物理カード、デジタルカード)、プロバイダー別(Visa、Mastercardなど)、地域別(北米、アジア太平洋など)に分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のクレジットカード市場の動向と洞察
非接触決済の普及が対面決済の支出を押し上げる(タップ・トゥ・ペイの普及率、公共交通機関、小売)
公共交通機関での利用が可能になれば、別途プリペイド残高を持たなくても、決済カードを運賃支払い手段として活用できます。Visaによると、2026年度第1四半期において、同社のネットワークにおける全世界の対面取引のうち、カード製品を問わず、タップ・トゥ・ペイの普及率は80%を超えました。2025年5月15日より、シンガポールの陸上交通庁(LTA)は、対象となるアメリカン・エキスプレス・カードを公共交通機関の運賃支払いに利用できるようにしました。対象となる製品には、アメリカン・エキスプレスまたはその世界中のパートナーが発行するクレジットカード、チャージカード、デビットカード、プリペイドカードが含まれます。通勤者は、カードを事前に登録したり、別途交通カードにチャージしたりすることなく支払いが可能で、料金は小売取引と同様に請求されます。2026年度第1四半期において、Visaの国内対面取引の大部分をタップ決済が占める中、公共交通機関での利用対応により、この確立された決済方法が、対象となるカード保有者の日常的な通勤と結びつきます。
ネットワーク・トークン化とパスキーにより、承認率が向上し、CNP(カード非提示)詐欺が削減されます
オンライン加盟店にとっては、チェックアウト時に不必要な拒否が発生することなく、安全な認証情報に基づいて承認判断が下されることがメリットとなります。VisaNetのデータによると、2025年1月から12月にかけての世界のクレジットカードおよびデビットカードの非対面取引において、トークン化された認証情報を使用した取引の承認率は、プライマリアカウント番号を使用した認証情報に比べて4.8%高くなりました。2026年4月18日より、Visaは、バングラデシュ、ブータン、インド、ネパールを除く欧州およびアジア太平洋地域において、加盟店主導の登録を含む「Payment Passkey」取引に対する発行会社のサポートを義務付けました。発行会社は、取引ごとの評価を前提として、これらのリクエストを体系的に拒否してはなりません。認証情報の保護と発行会社のサポートを組み合わせることで、加盟店は既存の購入試行を承認済みのカード決済へと転換することができます。
インターチェンジ上限およびネットワーク手数料規制が発行会社の収益性を圧迫
手数料規制は、インターチェンジ収入と、カード提案によって支えられているカード会員への特典の両方を制約する可能性があります。2026年10月1日より、オーストラリア準備銀行(RBA)は、国内取引における個人向けクレジットカードのインターチェンジ上限を0.8%から0.3%に引き下げました。ベンディゴ銀行は、RBAによる決済手数料の変更を理由に、2026年11月23日より、対象となる「カンタス・プラチナ・リワード・クレジットカード」での購入に対するカンタス・ポイントの獲得率を引き下げると発表しました。1明細期間あたりの20,000ポイントの上限は維持されます。この発表は、個々の取引で徴収される手数料にとどまらず、手数料規制が発行会社の購入インセンティブの選択にも影響を及ぼすことを示しています。したがって、商業的なコストは、発行会社の手数料収入にとどまらず、対象となる購入支出を引き付けるカードの能力にまで及ぶ可能性があります。
セグメント分析
2026年のクレジットカード市場規模において、食品・食料品は35.18%のシェアを占め、最大のセグメントとなりました。Visaの報告によると、2026年2月13日から18日までのエジプトにおける食品・食料品の支出額は、2月7日から12日までの期間に比べて約25%増加しました。Visa Consulting &Analyticsは、VisaNetデータの一部を基に、その他の決済手段については調査に基づく推計値を補完して、「小売支出モニター」を構築しました。このような短期間の季節的な増加は、確立された小売アプリケーションがいかにして決済需要を狭い期間に集中させることができるかを示しています。エジプトの食料品購入者を対象とするカード発行会社にとって、このような短期間の支出急増を捉えるには、季節的な需要期が始まる前に利用可能な口座を確保しておくことが不可欠です。
旅行・観光セグメントは、2027年から2032年にかけてCAGR6.25%を記録し、最も急速に成長するセグメントになると予測されています。Visaは、2025年12月にUAEにおいて、プレミアムカードを利用した外国人観光客の支出が増加したと報告しました。また、マスターカード・エコノミクス・インスティテュート(Mastercard Economics Institute)の調査によると、2024年から2025年にかけてレジャー旅行に比べて法人旅行へのシフトが最も顕著だった旅行先トップ10のうち、5か所がアジア太平洋地域にありました。同研究所の指数は、ホテルやレストランでの支出および航空券予約における法人シェアの変化を統合したもので、旅行の構成比の変化を明らかにしています。これらのチャネルは、さまざまな購入機会を通じて訪問者の支出や法人の出張に対応する、旅行向けカードに新たな可能性をもたらしています。
2026年、汎用クレジットカードはクレジットカード市場シェアの84.98%を占め、最大のセグメントとなりました。米国で発行された汎用クレジットカードの2025年の購入総額は6兆5,120億米ドルに達し、2024年から6.1%増加しました。その経済的な目的は、関連性のない加盟店での購入に対して再利用可能な与信枠を提供し、1つの口座を通じて複数の支出ニーズに対応できるようにすることにあります。この広範な対応により、発行会社の与信判断は、単一の加盟店での購入やマーケティング提携ではなく、顧客との関係全体に基づいて行われることになります。汎用カードは1つのネットワーク上で関連性のない加盟店に対応できるため、発行会社は複数の支出カテゴリーにわたる与信条件や特典を通じて差別化を図ることができます。
専門カードおよびその他のクレジットカードは、2027年から2032年にかけてCAGR 4.5%を記録し、最も急速に成長するセグメントになると予測されています。ICICI銀行は、AmazonおよびVisaと提携して「Amazon Pay」クレジットカードを発行しています。インドで開催された「Amazon Great Indian Festival 2026」の開幕数日間で、このカードの利用者数は前年比15%増加しました。米国では、2025年にアラスカの共同ブランド・ポートフォリオからの収益が10%増加しました。これは、「Atmos Rewards」およびプレミアムカードである「Summit Visa Infinite」が牽引したものです。小売業の共同ブランドカードは、集中的な購買イベントの際に買い物客にアプローチできる一方、航空会社のプログラムは、カードの経済的メリットを継続的なロイヤリティ関係に結びつけることができます。
地域別分析
2026年、北米はクレジットカード市場シェアの45.54%を占め、最大の地域となりました。カナダでは、2025年の取引件数においてクレジットカードが主要な決済手段となり、取引件数は116億件で、前年比7%増となりました。Visaの報告によると、ネットワーク処理および金融機関の顧客レポートに基づき、2026年6月30日までの12か月間の米国におけるクレジットカードプログラムの購入額は3兆5,800億米ドルで、前12か月から8.9%増加しました。カナダでは取引件数が多いため処理規模が重要となる一方、米国のVisaによる購入フローは、同地域におけるクレジットカードプログラムがもたらす金額の大きさを示しています。
アジア太平洋地域は、2027年から2032年にかけてCAGR 4.42%を記録し、最も急速に成長する地域になると予測されています。インドの暫定的な国内クレジットカード決済件数は、2025年7月の4億8,620万件から、2026年7月には6億530万件へと増加しました。RBI(インド準備銀行)の統計は国内の金融取引のみを対象としているため、この増加は海外旅行ではなく、インド国内でのカード利用を反映したものです。したがって、国内で利用可能なクレジットを軸とした提案は、その流れに直接対応できるのに対し、海外旅行のみに依存したオファーは、より限定的な決済目的しか果たせません。
南米では、イタウ・ウニバンコが、2025年のカード発行事業におけるクレジットカード取引高が2024年を上回ったと報告しました。欧州の発行事業では、ドイツを拠点とするハンザティック銀行が挙げられます。同銀行の2025年のクレジットカード商品売上高は11.4%増の33億3,000万ユーロ(37億6,000万米ドル)となりました。中東およびアフリカでは、南アフリカの銀行が2025年に9億5,036万5,000件のクレジットカード購入を処理しました。イタウ銀行は、発行収益の増加を取引高の伸びに起因すると説明しました。一方、ハンザティック銀行は、クレジットカード専用カードを発行しており、そのドイツにおける専門モデルにおいて、融資能力が不可欠な要素となっています。UAE中央銀行の子会社であるアル・エティハド・ペイメンツは、2025年2月、UAE国内の「ジェイワン(Jaywan)」スキームのインフラが稼働準備を整えたと発表しました。これには、ATM、POS、およびEコマースでの利用を想定した各種クレジットカードが計画されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 非接触決済の普及が、カード提示型決済の利用額を引き上げる(タップ・トゥ・ペイの普及率、公共交通機関、小売)
- ネットワークのトークン化とパスキーにより、承認率が向上し、CNP詐欺が減少します
- カード決済対応のウォレットや定期購読サービスにより、登録済みカードの利用件数が増加しています
- 国境を越えた電子商取引と旅行需要の回復が、高収益取引を後押ししています
- カード分割払い(発行会社/ネットワーク型BNPL)が「後払い」の取引高を取り戻しています
- SoftPOS/iPhoneの「Tap to Pay」機能により、現金取引が主流のニッチ市場における中小企業での導入が拡大しています
- 市場抑制要因
- インターチェンジ上限およびネットワーク手数料の規制により、発行会社の収益性が圧迫されています
- 延滞・貸倒れの増加により、与信審査が厳格化され、与信枠が縮小しています
- 認証の煩わしさ(SCA/3DS2.2)は、一部の市場において電子商取引のコンバージョン率を低下させています
- A2A/銀行振込による支払いは、請求書支払いや特定の業界においてカードに取って代わっています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 食品・食料品
- ヘルスケア・医薬品
- レストラン・バー
- 家庭用電子機器
- メディア・エンターテイメント
- 旅行・観光
- その他の用途
- カードの種類別
- 汎用クレジットカード
- 特殊・その他のクレジットカード
- カード形式別
- 物理カード
- デジタル
- プロバイダー別
- Visa
- マスターカード
- その他のプロバイダー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス
- 北欧
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Visa
- Mastercard
- American Express
- Discover
- China UnionPay
- JPMorgan Chase
- Citigroup
- Bank of America
- Capital One
- Barclays
- HSBC
- Wells Fargo & Co.
- ICBC
- HDFC Bank
- SBI Cards and Payment Services
- Rakuten Card
- Nubank
- Itau Unibanco
- Banco Santander
- Emirates NBD