


インドの活性医薬品成分(API):市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
India Active Pharmaceutical Ingredients (API) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 80 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187708
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドの医薬品有効成分(API)市場規模は、2026年の152億8,000万米ドルから2027年には164億6,000万米ドルへと拡大し、2032年までに235億9,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR7.46%で成長すると見込まれています。
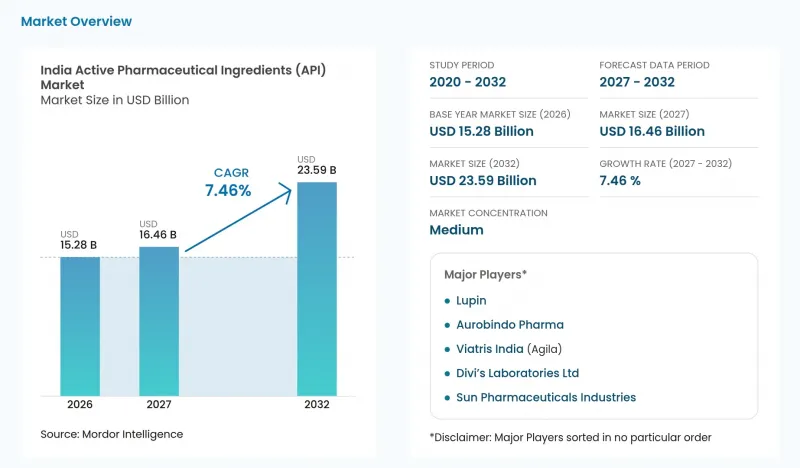
本レポートは、ビジネスモデル(自社専用APIなど)、合成タイプ(合成APIなど)、分子サイズ(低分子など)、効力(低・中効力APIなど)、治療領域(心血管系など)、およびエンドユーザー(製薬・バイオ医薬品企業など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
インドの医薬品有効成分(API)市場の動向と洞察
政府のPLIおよびバルクドラッグパークによる自給自足への推進
国内生産へのインセンティブは、自給自足政策をインドの製剤メーカーにとっての追加的な調達オプションへと結びつけることができます。2026年3月までに、「バルク医薬品PLI」スキームの下で承認された41製品のうち、18種類のAPIの生産が開始されました。この包括的なスキームにより、2025年12月までに、28種類の重要な基幹原料、医薬品中間体、およびAPIについて、年間5万6,800メートルトンの生産能力が創出されました。前駆体とAPIの生産能力は異なる製造工程に対応しているため、この組み合わせにより、複数の製造ルートにおける国内生産の実現可能性を高めることができます。したがって、当面のAPIにおけるビジネスチャンスは、すでに生産が開始されている対象分子にありますが、上流工程の生産能力により、製造プロセスのさらなる段階への現地化を拡大することが可能となります。
「バイオセキュア法」施行後の米国・EUからの発注のインドへの加速的なシフト
2025年12月18日に制定された「バイオセキュア法(BIOSECURE Act)」の規定は、施行後、指定されたバイオテクノロジー企業に関連する特定の連邦政府による調達および資金提供を制限することになります。これらの禁止措置はまだ発効しておらず、企業のカテゴリーに応じて、連邦調達規則(FAR)の改正から60日または90日後に発効します。影響を受ける米国の顧客にとっては、対象となり得る中国のサプライヤーに代わる、要件を満たすインドの代替業者を探すことで、APIのプロセス移転業務が発生する可能性があります。欧州の参入については、同法の適用範囲である米国連邦政府の枠を超えた自主的な調達先多角化に依存することになります。ICHガイダンスでは通常、下流の医薬品製品の商業的流通に先立ってAPIプロセスのバリデーションを行うことが求められていますが、特定の並行バリデーションの例外も認められています。この順序により、調達制限が発効する前にサプライヤーの多角化が始まった場合でも、インドのCDMOには、APIの継続的な販売に先立ってサービス提供の機会が生まれる可能性があります。
現地調達にもかかわらず、中国産KSMのコストは変動が激しい
2026年3月、西アジアの紛争に起因する医薬品原料コストの急騰が、インドのAPI業界にも波及しました。インド製薬業者協会の委員会委員長によると、多くの中国系サプライヤーに加え、国内サプライヤーも原材料価格を引き上げたとのことです。2024-25会計年度において、インドが輸入した200品目のAPI、バルク医薬品、医薬品中間体のうち、金額ベースで約73.7%を中国が供給していました。生産が輸入原料に依存している場合、このリスクは固定価格のAPI契約を複雑にする可能性があります。2026年9月までに、アウロビンド・ファーマ社の子会社であるライフィウス・ファーマ社は、カキナダに年間1万5,000メートルトンの生産能力を持つ発酵法によるペニシリンG KSM製造施設を設立しました。したがって、現地化によって分子ごとにリスクの程度は変化する一方で、他の輸入中間体に依存する契約については、価格改定のリスクが残ります。
セグメント分析
2026年、インドの医薬品有効成分(API)市場規模のうち、自社消費用APIが60.94%を占めました。アウロビンド・ファーマ社は、2024-25会計年度において、同社のAPIの52%が自社で消費されたと報告しています。同社のAPI事業は、社内需要と外部顧客の両方に対応しており、同社は1万9,000メートルトンのAPI生産能力を有していると報告しています。また、アウロビンド社は、後方統合とインド拠点の事業単位の運営上の俊敏性が、コスト効率の向上につながっていると指摘しています。したがって、社内の製剤拠点は生産計画の基盤となり得る一方で、外部顧客は、統合されたAPI製造事業の能力を商業化するもう一つのルートを提供します。
一般向け/受託APIは、2027年から2032年にかけてCAGR 9.15%を記録し、最も急速に成長するセグメントになると予測されています。Laurus Labs Ltdは、CMO(受託製造)関連のAPI生産量の増加と、新規契約による収益の拡大が、2025~26会計年度の稼働率向上に寄与したと報告しました。これにより、契約を通じて製品プログラムが生産資産に組み込まれるにつれ、製造拠点のより集中的な活用による成長経路が生まれます。稼働率が高まると、固定プラントコストをより多くの生産量で分担できるため、製造業者が追加のAPI生産能力を構築する前に、契約の拡大によって収益性を向上させることができます。
2026年時点で、合成APIはインドの医薬品有効成分(API)市場において72.42%のシェアを占めました。Themis Medicare社は、2027年度第1四半期時点で、ヴァピに年間191メートルトンの合成API生産能力を有し、ハイデラバードにあるArtemis Biotech部門には120メートルトンの生産能力を有していました。これとは別に、グジャラート・テミス・バイオシン社は、2025年5月6日、グジャラート州ヴァピにある多目的の合成・発酵ベースのAPIプラントで商業生産を開始しました。同プラントは、APIと中間体の両方を生産するために設立されました。合成と発酵ベースの製造経路を組み合わせた多目的プラントであれば、1つの拠点で複数のAPIプログラムに対応できるため、生産能力を単一の製品に依存させる必要がありません。
バイオテックAPIは、2027年から2032年にかけてCAGR8.95%で、最も急速に成長するセグメントになると予測されています。インドに拠点を置くコンコード・バイオテック社は、自社を発酵ベースのAPIにおける世界有数のメーカーの一つと位置付けています。同社は、2026年6月30日に終了した四半期において、全社的なAPI事業の売上高が前年同期比42%増となったと報告しました。アラゲン社は、2026年度第3四半期に、インドのGMP準拠のバイオ医薬品製造能力2.50キロリットルを稼働させました。これは2026年3月31日に設置完了したと報告されており、臨床用原薬および市販用バイオ医薬品の製造に対応するプラットフォーム上で運用されています。発酵専門企業の拡大するAPI事業は、確立された供給ルートを支える一方、アラゲン社が提供を開始した原薬製造サービスにより、開発企業は自社施設を建設することなくバイオ医薬品の製造を利用できるようになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府のPLIおよびバルク・ドラッグ・パークによる自給自足への推進
- バイオセキュア法成立後、米国・EUからの受注がインドへ加速的にシフト
- オンコロジー分野のHPAPIブロックにおけるスケールアップ(ヴィシャカパトナム、ハイデラバードのクラスター)
- 第I相・第II相の革新企業向けCRDMO輸出の成長
- 溶剤の輸入コスト削減に向けたグリーンケミストリー手法の導入
- サイクルタイム短縮に向けたAIを活用したプロセス最適化
- 市場抑制要因
- 現地調達が進んでいるにもかかわらず、中国産KSMのコストは変動が激しい
- MSME API事業所(スケジュールM)における継続的なコンプライアンス上の不備
- 高分子下流工程における人材不足と封じ込め
- エネルギー料金の上昇により、西海岸の工場の利益率が圧迫されています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ビジネスモデル別
- キャプティブAPI
- マーチャント・受託API
- 合成タイプ別
- 合成API
- バイオテクノロジーAPI
- 分子サイズ別
- 低分子
- 高分子・バイオロジック
- 効力別
- 高効力API
- 低・中効力のAPI
- 治療領域別
- オンコロジー
- 心血管
- 感染症
- 代謝性疾患
- 中枢神経・神経
- 呼吸器
- その他
- エンドユーザー別
- 製薬・バイオ医薬品企業
- CDMO/CMO
- CROおよび学術機関
- 輸出志向の配合メーカー
- CRDMO/CDMO
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Divi's Laboratories Ltd
- Aurobindo Pharma Ltd
- Laurus Labs Ltd
- Dr Reddy's Laboratories Ltd
- Sun Pharmaceutical Industries Ltd
- Viatris India(Agila)
- Teva API India
- Lupin Ltd
- Cipla Ltd
- Cadila Pharmaceuticals
- Intas Pharmaceuticals
- Piramal Pharma Solutions
- Biocon Biologics
- Samsung Biologics India JV
- Syngene International
- Torrent Pharma
- Granules India
- Alivus Life Sciences
- Hetero Drugs
- Alembic Pharmaceuticals
第7章 市場機会と将来の展望


