


インドのEコマース:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
India E-commerce - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 137 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187649
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドのeコマース市場規模は、2026年の1,593億米ドルから2027年には1,846億米ドルへと拡大し、2032年までに3,780億米ドルに達すると予想されており、2027年から2032年にかけてCAGR15.42%で成長すると見込まれています。
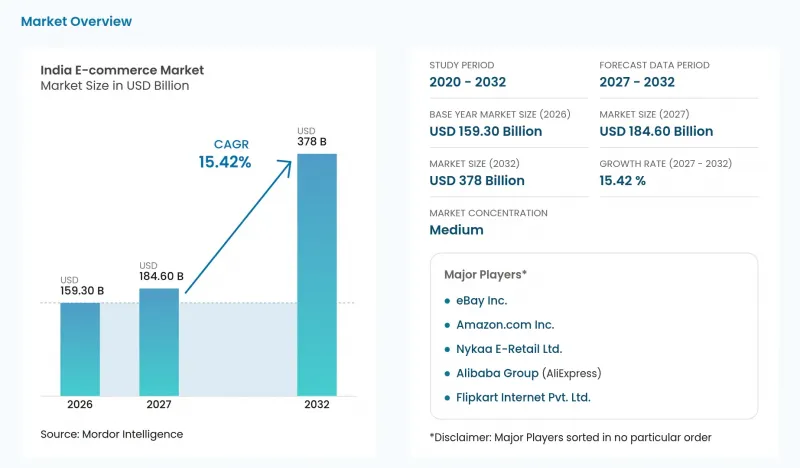
本レポートは、ビジネスモデル(B2CおよびB2B)、デバイスタイプ(スマートフォン/モバイル、デスクトップおよびノートパソコンなど)、決済方法(デジタルウォレットおよびUPI、クレジットカードおよびデビットカードなど)、製品カテゴリー(ファッションおよびアパレル、家電製品など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
インドのeコマース市場の動向とインサイト
第2・第3級都市におけるUPIおよび即時決済の普及拡大
即時決済は、支払いの実行と商品の受け渡し場所を分離することで、オンライン需要を支えることができます。UPIの運営主体であるNPCIの報告によると、2025-26会計年度にインド国内でUPIを通じて処理された取引件数は2,416億件に達し、前年度比で30%増加しました。Rukam Capitalの調査では、調査対象となった第2・第3級都市の消費者の67%が、主要な決済手段としてUPIプラットフォームを利用していることが明らかになりました。小規模な都市や町に進出する販売業者にとって、UPIの導入は、オンライン注文と消費者の定着した支払い習慣を結びつけることになります。顧客が発送前に支払いを行う場合、荷物が配送ネットワークに入る前に支払いの確認が可能です。したがって、販売業者は、配送リソースを投入する前に、慣れ親しんだ支払いルートを通じて、新しい町からの初回注文を前払いとして受け付けることができます。
低価格のデータプランが動画主導の購買プロセスを後押し
データ通信料が手頃になったことで、買い物客がオンライン購入を決定する前に、動画で商品を説明する余地が生まれています。インド通信規制庁(TRAI)の報告によると、2026年3月期から6月期にかけて、ワイヤレスデータ利用における1GBあたりの平均収益は5.07%減少しました。また、Googleの報告によると、2026年4月のインドにおけるショッピング関連のYouTube視聴時間は、前年同月比で55%以上増加しました。販売業者にとって、これらの並行する指標は、チェックアウト前の視覚的な商品評価における大きな機会を示唆しています。Googleが2025年9月から11月にかけてIpsosに委託して実施した調査によると、商品調査を行わずに2日以内に購入した426人のインドのナヴラトリおよびディワリ期間中の買い物客のうち、7つのカテゴリーの平均で61%が、ショッピングの過程でYouTube Shortsを利用していました。したがって、ショート動画は迅速な購入決定の一環として位置づけられており、データ通信料の安さは、買い物客が購入前にすでに利用している動画の視聴コストをさらに引き下げることになります。
州間物流の不安定さと返品物流コスト
配送コストが注文額の過大な割合を占める場合、フルフィルメントコストがオンライン需要の拡大を商業的に魅力のないものにしてしまう可能性があります。Meeshoの2025年の目論見書では、高いフルフィルメントコストのため、一部のファッション、食料品、家庭用品の使用事例は、そうでなければ採算が取れないと説明されていました。また、販売者が物流コストを消費者に転嫁した場合、プラットフォーム上での購入頻度が低下する恐れがあるとも警告していました。これにより、配送コストを吸収するか、価格上昇によって需要が弱まるリスクを冒すかの選択を迫られることになります。目論見書では、物流コストの増加要因となるキャンセルや受取拒否のリスクを低減するため、出品者が前払い注文を奨励する理由についても説明されています。残る課題は、支払いが成功した場合であっても、低価格商品を配送するための基本的なコストです。
セグメント分析
2026年、インドのeコマース市場規模のうちB2Cが86.22%を占め、最大のセグメントとなりました。ベイン・アンド・カンパニーとフリップカートは、インドのeコマース利用者数が5年間で倍増し、2025年には2億9,000万~3億人に達すると推計しています。品揃えの拡充は、販売者が各商品を注文完了まで確実に処理できる場合にのみ、購買機会の増加につながります。消費者向けプラットフォームにとって、この拡大したオンライン購入者基盤は、新規ユーザーの獲得と並んで、さらなる購買機会を提供するための明確な成長経路となります。
B2B市場は、2027年から2032年にかけてCAGR16.4%で成長すると予測されており、最も成長の速いセグメントとなる見込みです。IndiaMARTは、2026年6月30日に終了した四半期において、インド国内で2,600万件のユニークなビジネス問い合わせを記録しました。また、Amazon Businessの大量注文は、2025年のインド「Great Indian Festival」期間中に前年比120%増加しました。これら2つのモデルは、企業の購買プロセスにおける異なる段階に対応しており、サプライヤーの発見は取引関係の構築につながり、一括注文は明確な要件をオンライン注文へと結びつけます。問い合わせ主導型プラットフォームは注文の履行機能を追加できる一方、一括注文サービスは、明確なビジネス要件を持つバイヤーからの継続的な調達を促進することができます。
2026年には、B2C取引額の76.6%をスマートフォン/モバイルが占め、デバイス別では最大のセグメントとなりました。2025年1月から3月にかけて実施された通信業界の調査によると、インドの世帯の約85.5%が少なくとも1台のスマートフォンを所有していると推定されています。このような世帯へのリーチにより、モバイルファーストのストアフロントは、商品発見やオンライン決済のための広範な潜在的なアクセス基盤を得ることができます。スマートフォンが広く普及していることから、小売業者は、顧客がすでに使用している画面上での商品閲覧や注文完了に向けて、モバイルへの投資を集中させることができます。
その他のデバイスタイプは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR17.8%が見込まれています。アマゾンは2026年9月16日、アーリーアクセスプログラムを通じてインドで「Alexa+」をリリースし、EchoやFire TVデバイス、およびアプリを通じてショッピング機能を利用できるようにしました。Alexa+は、推奨ブランドを提案し、注文前に確認を求め、商品が在庫切れの場合は代替品を提案します。これらの機能により、スマートスピーカーや接続されたテレビでの音声による再注文が、商品の選択や購入承認と具体的に結びつきます。小売業者にとっては、会話形式の提案が正式な注文となるよう、この確認ステップを統合時に維持する必要があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- UPIの利用拡大と、第2・第3級都市における即時決済の普及
- 低価格のデータプランが、動画主導の購買プロセスを後押ししています
- 国内のベンチャーキャピタルによる資金調達に後押しされた、D2Cブランドのブーム
- 上位20都市におけるクイックコマースの普及が市場を牽引しています
- ソーシャルコマースにおけるインフルエンサー・エコシステムの収益化
- 政府のONDCフレームワークにより、販売者のリーチが拡大
- 市場抑制要因
- 州間物流およびリバースロジスティクスのコストにばらつきがあること
- 2020年消費者保護(eコマース)規則によるコンプライアンス上の負担
- 大都市圏以外における高い顧客獲得コスト
- データプライバシーへの懸念がハイパーパーソナライゼーションを制限している
- デジタル広告詐欺の増加がマーケティング予算を膨らませています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
- 主な市場動向と小売総売上高に占めるeコマースの割合
- 主要な人口動態の動向とパターンの分析
- 主要な取引形態の分析
- 越境eコマースの展望
- アジア太平洋地域のeコマースにおけるインドの現在の位置づけ
第5章 市場規模と成長予測
- ビジネスモデル別
- B2C
- B2B
- デバイスタイプ(B2C)別
- スマートフォン/モバイル
- デスクトップおよびノートパソコン
- その他のデバイスタイプ
- 決済方法(B2C)別
- クレジットカードおよびデビットカード
- デジタルウォレットおよびUPI
- BNPL
- その他の決済方法
- 製品カテゴリー(B2C)別
- 美容・パーソナルケア
- 家庭用電子機器
- ファッション・アパレル
- 食品・飲料
- 家具・インテリア
- 玩具、DIY、メディア
- その他の製品カテゴリー
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amazon.com Inc.
- Flipkart Internet Pvt. Ltd.
- Reliance Retail Ltd.
- Meesho
- Nykaa E-Retail Ltd.
- Tata CLiQ
- Myntra Designs Pvt. Ltd.
- BigBasket(Innovative Retail Concepts Pvt. Ltd.)
- Blinkit(Blink Commerce Pvt. Ltd.)
- Paytm Mall
- Pepperfry Ltd.
- Lenskart Solutions Ltd.
- FirstCry(BrainBees Solutions)
- IndiaMART InterMESH Ltd.
- Snapdeal Pvt. Ltd.
- Purplle.com
- Zivame(Actoserba Active Wholesale)
- ShopClues(Clues Network)
- eBay Inc.
- Alibaba Group(AliExpress)
- Apple Inc.
第7章 市場機会と将来の展望


