


フィリピンのEコマース:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Philippines E-commerce - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187645
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
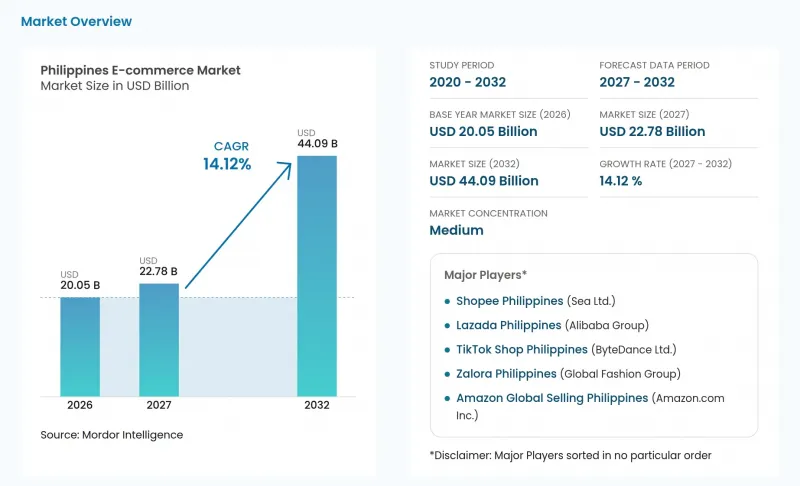
Mordor Intelligenceによると、フィリピンのeコマース市場規模は、2026年の200億5,000万米ドル、2027年の227億8,000万米ドルから、2032年までに440億9,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は14.12%となる見込みです。
フィリピンのeコマース市場の動向とインサイト
モバイルウォレット(GCash、Maya)の普及率の急上昇
確立された電子マネー口座基盤は、オンライン事業者にとって潜在的なデジタル決済利用者層を提供しています。フィリピン中央銀行(BSP)の「消費者金融・金融包摂調査」によると、2025年のフィリピン人成人の電子マネー口座保有率は36%で、2021年から横ばいとなっています。GSM協会(GSMA)は2025年12月、ユーザーが加盟店の決済ゲートウェイでGCashを選択し、SMSによって支払いを認証するオンライン決済ルートを説明しました。この連携により、既存のウォレット口座がオンライン注文の支払い手段となり、加盟店はそれを選択する利用者に対応できるようになります。成人の保有率が横ばいであっても、利用の広がりや1口座あたりの購入回数増加を通じて、ウォレット主導の需要が拡大する可能性があります。
地方都市における物流ミニハブ
地方のフルフィルメント拠点は、物流事業者にとって商業的に採算の取れる注文の範囲を変える可能性があります。2025年、J&T Expressは、実物在庫の保管とフォワード・フルフィルメントを目的として、カガヤン・デ・オロにフォワード倉庫を開設しました。この開設により、同社の物流ネットワークに地方拠点が追加されました。このような拠点に商品を配置することで、注文受付後に処理しなければならない配送ルートの区間を短縮できます。フォワードフルフィルメントモデルは、最終的な顧客注文に先立って配送業務の一部を前倒しすることができ、サービスエリアの拡大を可能にする可能性があります。主要な在庫拠点から遠く離れた場所の購入者にサービスを提供する販売業者は、最大の恩恵を受けるでしょう。なぜなら、商品の事前配置により、その後の各注文から長い配送区間を省くことができるからです。
NCR圏外における高いラストマイルコスト
地方への配送料は、少額のオンライン注文のコスト構造において、不釣り合いなほど大きな割合を占めることがあります。GoGo Xpress社の2026年6月27日付料金表によると、24×36センチメートル、重量3キログラムまでの小包を、グレーター・メトロ・マニラからミンダナオへ配送する場合の料金は200フィリピンペソ(3.27米ドル)と設定されています。これに対し、グレーター・メトロ・マニラ圏内での同等の料金は71.43フィリピンペソ(1.17米ドル)であり、いずれの料金にも付加価値税(VAT)が課されます。グレーター・メトロ・マニラにはメトロ・マニラおよび指定された周辺都市が含まれるため、これは同宅配業者が定義する配送エリア間の比較となります。これらの配送先を対象とする販売業者にとって、送料が高くなると、配送費用を経済的に分散させるために必要な最低注文額が引き上げられます。その差額を販売業者が負担すると収益が減少しますが、購入者に転嫁すると、購入者の支払額が上昇することになります。
セグメント分析
2026年、フィリピンのeコマース市場規模のうち、B2Cが91.64%を占めました。2025年、フィリピンのビデオコマース取引量は前年比35%増加しました。動画主導のB2C販売において、この増加により、プラットフォームや販売者が処理すべき取引量が増加しています。同年、フィリピンのビデオコマースにおける販売者および店舗数は90%増加したため、取引量の増加には、はるかに大規模な販売者基盤の拡大が伴いました。
B2Bセグメントは最も急速に成長すると予測されており、2027年から2032年にかけてCAGR15.2%を記録する見込みです。2025年3月、Shoppable Business社は、同社のフィリピンにおけるサプライチェーン・ネットワークに1,000社以上のバイヤー企業と2,500社以上のサプライヤーが参加していると報告しました。同社はマネージドB2Bマーケットプレースを運営しており、企業のバイヤーとサプライヤーを共通の商取引環境に集約しています。サプライヤーの幅広さは、そのネットワークをより多くのビジネス要件に適したものにし、企業バイヤーの基盤が広ければ広いほど、取引相手の潜在的なプールも拡大します。企業バイヤーにとって、管理型ネットワークは、調達関係を個別に構築するのではなく、1つのマーケットプレース内でサプライヤーを比較できる手段を提供します。
モバイルウォレットは最大のセグメントであり、2026年には市場価値の64.65%を占めました。Mynt社のGCashは、同アプリ上で600万以上の提携加盟店およびソーシャルセラーを擁していると報告しています。2025年7月、GCashの親会社であるMyntと物流プロバイダーのFlash Expressは、フィリピンで「Webpay」という決済オプションを導入しました。サービス開始当初、WebpayではユーザーがFlash Expressアプリを通じてGCashを利用して支払いを行うことが可能でした。これにより、GCashは配送アプリ内に決済ポイントを確保し、個々の加盟店のチェックアウト画面にとどまらない利便性を広げることとなりました。
B2C eコマース向けのその他の決済手段は、2027年から2032年にかけてCAGR15.85%を記録し、最も急速に成長するセグメントになると予測されています。2026年9月、BilleaseとSwiftpayは、フィリピンのSwiftpayオンライン決済画面で「今すぐ購入、後払い(BNPL)」機能の提供を開始しました。すでにSwiftpayを通じて決済を受け付けている加盟店は、既存の設定からBilleaseを有効化することができました。既存の決済システムを通じて利用可能にすることで、分割払いオプションの追加に伴う導入作業を軽減できます。Billeaseは、その導入を選択したSwiftpay加盟店に提供されるため、分割払いの利用範囲の拡大は、決済システムの統合だけでなく、個々の加盟店の導入状況にも左右されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モバイルウォレットの普及率の急上昇(GCash、Maya)
- 地方都市における物流ミニハブ
- 国境を越えたソーシャルコマースの急速な普及
- 政府手数料におけるデジタル決済の義務化
- 中小零細企業(MSME)の参入促進策
- AIを活用したライブコマースのエンゲージメント
- 市場抑制要因
- NCR圏外におけるラストマイルコストの高さ
- 事業者間の付加価値税(VAT)の遵守状況にばらつきが見られる
- 中小企業におけるデータプライバシーに関するスキルギャップ
- 港湾の混雑と通関の遅延
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ビジネスモデル別
- B2B
- B2C
- B2C eコマースにおける決済手段別
- クレジットカード・デビットカード
- モバイルウォレット
- B2C eコマースにおけるその他の決済手段
- 製品カテゴリー別
- 美容・パーソナルケア
- 家庭用電子機器
- ファッション・アパレル
- 食品・飲料
- 家具・ホーム
- 玩具、DIY、メディア
- B2C eコマースにおけるその他の製品カテゴリー
- B2C eコマースにおけるデバイスタイプ別
- スマートフォン
- デスクトップ/ノートパソコン
- B2C eコマースにおけるその他のデバイス種別
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Shopee Philippines(Sea Ltd.)
- Lazada Philippines(Alibaba Group)
- TikTok Shop Philippines(ByteDance Ltd.)
- Zalora Philippines(Global Fashion Group)
- Amazon Global Selling Philippines(Amazon.com Inc.)
- Alibaba.com Philippines(Alibaba Group)
- Globe Fintech Innovations Inc.(GCash)
- Maya Philippines Inc.
- SM Retail Inc.
- Robinsons Retail Holdings Inc.
- UnionBank of the Philippines
- GrabExpress Philippines
- Ninja Van Philippines
- J&T Express Philippines
- Entrego Fulfillment Solutions Inc.
- LBC Express Holdings Inc.
- PayMongo Philippines
- Dragonpay Corporation
- Xendit Philippines
- Meta Platforms Inc.(Facebook Marketplace PH)
- Kumu, Inc.
第7章 市場機会と将来の展望


