


米国の自動車衝突回避システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Automotive Collision Avoidance Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 199 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187417
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、米国の自動車衝突回避システム市場は2025年に65億5,000万米ドルと評価され、2026年には70億7,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR7.89%で推移し、2031年までに103億3,000万米ドルに達すると見込まれています。
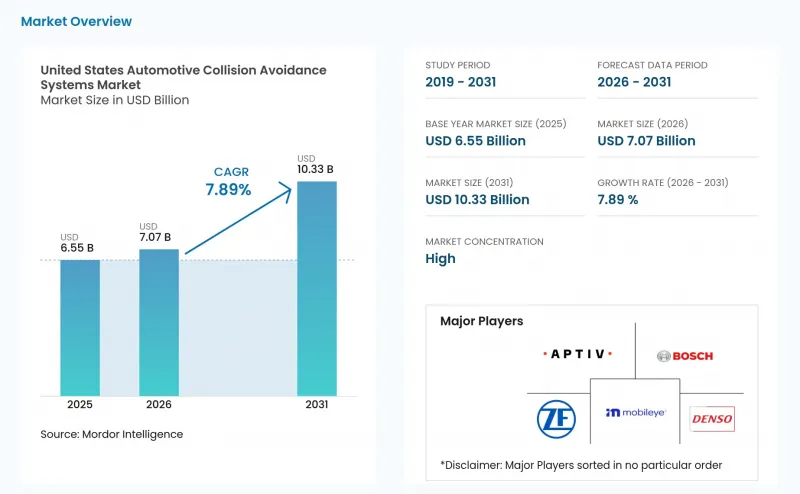
米国の自動車衝突回避システム市場の動向と洞察
連邦AEBおよび歩行者用AEBの標準化
連邦政府の自動緊急ブレーキ(AEB)規制は、米国の自動車衝突回避システム市場に対し、明確な装備期限を定めています。NHTSA(米国道路交通安全局)は2024年にFMVSS第127号を最終決定し、2029年9月までに新型軽自動車に対し、歩行者用自動緊急ブレーキを含む自動緊急ブレーキの搭載を義務付けています。この基準により、一貫した検知性能は、特定のグレードに限定された機能ではなく、車両全体の設計要件となりました。自動車メーカーは、センシング、制動制御、ソフトウェアの検証、およびドライバーへの警告を、一つの安全システムとして評価しなければなりません。これにより、試験、量産開始、アップデート、信頼性の高い夜間動作、および歩行者検知をサポートできるサプライヤーの価値が高まります。また、この規制は、メーカーがハードウェアおよびソフトウェアのパートナーを選定するための共通の基準を提供すると同時に、不必要な制動事象を回避することの重要性を高めています。
量産車におけるOEM標準装備の拡大
オプションパッケージから標準装備への移行により、衝突回避ハードウェアを必要とする車両の数が増加します。また、自動車メーカーが機能ごとに個別の部品を購入するのではなく、複数の車種ライン向けに単一のプラットフォームを選択できるようになるため、調達方法も変化します。共通のアーキテクチャにより、再設計を繰り返すことなくエントリーモデルからハイエンド車種までをサポートできる場合、米国の自動車衝突回避システム市場は拡大します。標準装備化により、センサー、演算用ハードウェア、ソフトウェア、およびサービスサポートに対する長期的な供給契約が生まれます。これにより、自動車メーカーは複数のグレードにわたって、コスト、信頼性、配線、パッケージング、およびアップデートを管理することが求められます。スケーラブルなプラットフォームを提供するサプライヤーは、プレミアム車種と量産車種プログラム間の重要な違いを維持しつつ、このニーズに応えることができます。
高いシステム統合およびキャリブレーションコスト
衝突回避システムは、フロントガラス、バンパー、グリル、カメラ、その他のセンサー設置箇所に影響を及ぼす修理を行った後、正確な調整が必要です。これにより、軽微な衝突事故の後でもサービス対応が必要となる場合があります。修理工場には、訓練を受けた技術者、適切な作業スペース、工具、ターゲット、および車種ごとの手順書へのアクセスが必要です。車両は工場出荷時に機能的なシステムを搭載していても、損傷後の再調整の手配が困難な場合、顧客の不満を招く可能性があります。一貫した診断と明確な修理ガイダンスは、意図された性能を維持し、車両所有者やフリート事業者にとっての不確実性を軽減するのに役立ちます。
セグメント分析
2025年時点で、機能別に見ると、警告機能は米国の自動車衝突回避システム市場シェアの35.56%を占めました。このカテゴリーには、前方衝突警報、車線逸脱警報、死角警報、およびドライバーに反応を促す関連機能が含まれます。その確立された役割は、多くの車種において警告ベースの支援機能が広く浸透していることを反映しています。警告機能は、車両の制御というドライバーの主たる責任を変更することなく導入できます。また、より能動的な支援形態を含む安全パッケージの共通基盤ともなります。
自動機能は、2031年までCAGR8.81%で成長すると予測されています。このグループには、車両が差し迫ったリスクを検知した際に、ブレーキを作動させたり、ステアリング支援を行ったりできるシステムが含まれます。その成長は、ドライバーが時間内に反応しなかった場合に介入を行うという、より広範な傾向を反映しています。モニタリング機能は、ドライバーの注意状態に関する情報が警告や介入の方法を左右し得るため、依然として重要な役割を果たしています。アダプティブ・クルーズ・コントロールを含むアダプティブ機能は、日常的な運転において、基本的な警告とより能動的な支援との橋渡し役として機能し続けています。
2025年、米国の自動車衝突回避システム市場において、レーダーは技術売上高の41.11%を占めました。この地位は、さまざまな運転状況において距離や相対速度を測定できるレーダーの能力を反映しています。自動車メーカーは、アダプティブ・クルーズ・コントロールや前方衝突防止支援、および信頼性の高い距離情報に依存するその他の機能をサポートするためにレーダーを活用しています。照明条件によって視覚的な検知が困難になる場合、レーダーは重要な情報源となります。レーダーは、単独のソリューションとして使用されるよりも、他の技術と組み合わされるケースが増えています。
カメラ技術は、2031年までCAGR15.71%で成長すると予測されています。カメラは、車両が車線、道路利用者、標識、および対象物を取り巻く広範な視覚的状況を解釈するのを支援します。このため、歩行者認識など、システムがより詳細なシーンの理解を必要とする場面において、カメラは重要な役割を果たします。LiDARは、詳細な3次元認識を必要とする特定のプログラムにおいて依然として重要ですが、その使用状況は車種によって異なります。超音波センサーは、引き続き近距離での機能、特に駐車や低速での操作をサポートしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 連邦AEBおよび歩行者用AEBの標準化
- 量産車におけるOEM純正装備の拡大
- 実証済みの衝突回避機能に対する一般消費者および法人顧客からの需要の高まり
- センサーフュージョンとエッジAIのコスト曲線の改善
- 保険と修理――予防的安全対策に対する経済的インセンティブ
- 米国における夜間および脆弱な道路利用者のパフォーマンス格差が、道路改良の需要を生み出しています
- 市場抑制要因
- システム統合および校正コストの高さ
- 半導体およびセンサーのサプライチェーンの変動性
- 暗所、悪天候、および複雑な道路形状における性能の低下
- 消費者信頼感、誤った警告、および責任の帰属
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模および成長予測(金額:米ドル)
- 機能タイプ別
- 適応型
- 自動化
- モニタリング
- 警告
- 技術タイプ別
- レーダー
- LiDAR
- カメラ
- 超音波
- 車両タイプ別
- 乗用車
- 商用車
- 用途別
- アダプティブ・クルーズ・コントロール(ACC)
- 自動緊急ブレーキ(AEB)
- 前方衝突警報(FCW)
- 死角検知(BSD)
- 車線逸脱警報(LDW)
- 駐車支援
- 州別
- カリフォルニア
- テキサス州
- フロリダ州
- ニューヨーク州
- オハイオ州
- アリゾナ州
- ペンシルベニア州
- イリノイ州
- 米国その他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- Aptiv PLC
- Mobileye Global Inc.
- DENSO Corporation
- Magna International Inc.
- Autoliv Inc.
- Valeo SE
- Hyundai Mobis Co., Ltd.
- Panasonic Holdings Corporation
- Infineon Technologies AG
- NVIDIA Corporation
- NXP Semiconductors N.V.
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Aisin Corporation
- Hitachi Astemo, Ltd.
- Gentex Corporation
- Luminar Technologies, Inc.
- Waymo LLC
- Tesla, Inc.
- Bendix Commercial Vehicle Systems LLC
- Knorr-Bremse AG
第7章 市場機会と将来の展望



