


スポーツアパレル:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Sports Apparel - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187389
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、スポーツアパレル市場の規模は2026年に2,837億米ドルと評価され、2027年の3,040億米ドルから2032年までに4,228億米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは6.82%となる見込みです。
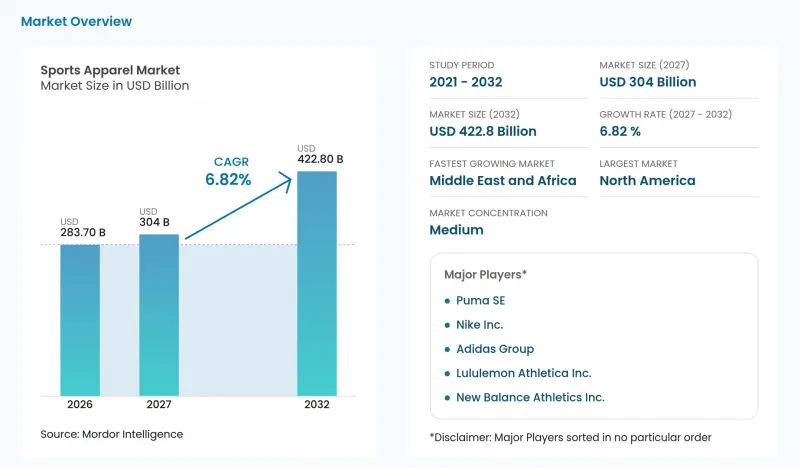
本レポートは、製品タイプ(トップス、ボトムスなど)、スポーツ種目(ランニング、その他のスポーツ種目など)、エンドユーザー(男性、女性など)、販売チャネル(実店舗、オンラインストア)、および地域(北米、アジア太平洋など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のスポーツアパレル市場の動向と洞察
女性のスポーツ参加率の著しい伸び
さまざまなスポーツの場に参入する女性が増えることで、スポーツウェアサプライヤーが対応できる機能的なニーズも広がっています。米国における女子テニスの参加者数は、2025年に2024年と比較して110万人(10%)増加しました。オーストラリアサッカー協会(Football Australia)の記録によると、2025年の屋外サッカー、登録制フットサル、および社交サッカーにおける女性および少女の参加者は23万1,435人で、2024年から4%増加しました。これらの例は、個人のレクリエーションと多様なチームスポーツの形式の両方における需要の機会を示しています。オーストラリアの参加層には女性だけでなく少女も含まれており、その機会は幅広い年齢層に及んでいます。サプライヤーは、テニスとサッカーの参加をそれぞれの活動ニーズに応じて対応することで、参加者の増加を商品ラインナップの開発に具体的に反映させることができます。
有名ブランドによる積極的なマーケティング
ナイキ社は、2026年5月31日に終了した会計年度において、全社的な需要創出費用が47億5,000万米ドルに達したと報告しており、これは2025会計年度から1%の増加となります。この支出には、ブランドマーケティングに加え、スポンサー契約などのスポーツマーケティングが含まれており、事業全体にわたるブランド認知度向上への投資が示されています。アディダスは2025年、リヴァプールFCをはじめとするパートナーとの連携を契機とした地域密着型のプロモーションを展開しました。アディダスは、2025年のホームおよびアウェイユニフォームの発売が、リヴァプールFCの歴史上最も成功したユニフォーム導入であったと報告しました。このコレクションはその後、クラブやファンと共同開発した特注グッズへと拡大しました。ユニフォームの導入は最初の購入機会を生み出す一方で、ファンが開発したグッズは、サポーターにクラブ関連の衣類を購入するさらなる理由を与えることができます。
偽造品の氾濫
偽造スポーツウェアは、本来ならより安価なブランドを選ぶであろう購入者をめぐり、正規品と競合しています。2025年、偽造の一般スポーツウェアを承知の上で購入した英国の回答者の38%が、偽造品が入手できない場合は、より安価なブランドの代替品を選ぶと回答しました。この表明された選好は、偽造品の供給が、本来ならより安価なブランド衣類に向けられるはずだった需要を奪っていることを示しており、この制約は手頃な価格帯のサプライヤーにも及んでいます。したがって、正規サプライヤーにとって、新たな販売機会には、より低価格帯の正規品を検討する意思のある顧客が含まれます。手頃な価格帯の製品ラインは、正規ブランドの提供を支えるのに十分な収益を確保しつつ、こうした購入者を獲得するために競争しなければなりません。偽造品が入手可能であることは、価格に敏感な顧客の関心を正規のスポーツウェアの販売につなげる、その価格帯の機会を減少させてしまいます。
セグメント分析
2026年、トップウェアはスポーツアパレル市場規模の36.48%を占め、最大の製品セグメントとなりました。2025年、ナイキとNFLは「ライバルリーズ(Rivalries)」ジャージ・プログラムを発表し、第1弾として8チームが参加、シーズン開幕に先立ち、ジャージやその他のファン向けアパレルの小売販売を計画しました。参加各チームは、同ディビジョンのライバルチームとのホームゲーム1試合において、独自の「ライバルリーズ」キットを着用することになっていました。1回の試合が幅広い小売商品ラインの基盤となり、サポーターをチーム関連のトップス購入者へと導く可能性があります。
アウターウェアは最も急成長している製品セグメントであり、2027年から2032年にかけてCAGR7.1%が見込まれています。パフォーマンスアウターウェアを含むアマー・スポーツのテクニカルアパレル事業は、2026年第2四半期に6億7,400万米ドルの売上高を報告し、2025年第2四半期比で32%増、為替変動の影響を除くと30%増となりました。パフォーマンスアウターウェアは機能性を基盤としているため、素材、縫製構造、および想定されるアウトドアでの使用用途の関係性が、差別化の鍵となります。この機会に対応するサプライヤーは、あらゆるスポーツシーンに対応する単一のラインナップを設計するのではなく、明確なパフォーマンス用途を軸にアパレルのアイデンティティを構築することができます。専門化により、チーム関連のトップスを通じて得られる幅広い認知度に加え、独自の製品ポジションを確立することが可能となります。
2026年、ランニングはスポーツアパレル市場シェアの37.67%を占め、2027年から2032年にかけてCAGR7.5%を記録する最も急成長しているセグメントです。2025年には、ロードランニングの米国参加者が5,230万人に達しました。そのうち約2,900万人は、その年に50回未満しか参加していませんでした。この幅広い層には、たまに走る人から熱心なアスリートまでが含まれており、サプライヤーは、ウェアを定義する上で、複数の利用頻度を軸に据えることができます。頻繁に走るランナーのみを対象とした製品ラインでは、この米国の参加者層の中に存在する膨大なカジュアル層を見落としてしまうことになります。
トレイルランニングの米国参加者数は2025年に1,720万人に達し、2024年から6.6%増加しました。この特徴的なオフロードの層は、一つの提案ですべてのランニング環境に対応できると仮定するのではなく、用途に応じて定義されたランニング製品ラインを展開する余地を生み出しています。サッカーには独自の組織的な参加基盤があり、2024-25年度にはNCAAサッカーに3万1,200人の女子学生アスリートが在籍していました。チームスポーツであるサッカーは、個人のランニングルーチンに焦点を当てたアパレル提案とは対照的に、サプライヤーに組織的なスポーツ環境を提供します。これらの環境に対応するには、着用者へのアプローチも異なる必要があります。ランニングでは用途に特化した製品ラインに重点を置き、大学サッカーでは組織的なチーム活動に連動したアプローチが求められます。
地域別分析
2026年、北米はスポーツアパレル市場シェアの48.47%を占め、最大の地域となりました。NIKEブランドは2026会計年度、北米におけるアパレル売上高として60億8,000万米ドルを記録し、2025会計年度から4%増加しました。同社のこの数値には卸売およびNIKEダイレクト販売が含まれており、同ブランドのアパレル売上高は、提携小売業者と自社販売チャネルの両方を通じて着用者に届いています。
中東・アフリカは最も成長が著しい地域であり、2027年から2032年にかけてのCAGRは8.8%と予測されています。2025年1月6日、サウジアラビア・スポーツ・フォー・オール連盟と、日本のスポーツウェア企業アシックス(ASICS)のサウジアラビア子会社であるASICS KSAは、サウジアラビア全土におけるスポーツ活動およびフィットネス推進に向けた3年間のパートナーシップ契約を締結しました。このような協定は、サプライヤーと組織的な地域社会の参加を結びつけ、アパレル販売に、エリートチームの露出や孤立した製品導入を超えた販路をもたらします。ASICS KSAのゼネラルマネージャーは、この調印をリヤド・マラソンとの契約および「サウジ・ビジョン2030」と結びつけ、単一の小売展開ではなく、大衆参加型イベントへの参画を強調しました。
欧州では、アディダスが2026年上半期に製品ポートフォリオ全体で6%の売上成長を記録しました。アジア太平洋地域には中国のアンタ(ANTA)が含まれており、同社の2026年上半期のフットウェアおよびアパレル部門の売上高は前年同期比4.8%増加し、同社はこれを中国を代表するスポーツウェアブランドと位置付けています。南米では、ブラジルオリンピック委員会とアディダスが2025年5月、2028年ロサンゼルス大会サイクルを通じて、ユニフォームやトレーニングウェア、旅行用ウェアを含む、9回の「チーム・ブラジル」遠征に向けたスポーツ用品の供給について合意しました。エバーラストは2025年6月、キトにエクアドル初のコンセプトストアをオープンし、ライセンス契約先であるエバーラスト・セントロアメリカー・イ・エル・カリベ社が同社の市場参入を管理しています。このように、市場ごとに参入ルートは異なります。ブラジル代表チームの供給は2028年ロサンゼルス大会サイクルを通じてアディダスが担当し、中国ではアンタがブランドリーダーシップを確立しており、エバーラストはライセンス契約先を通じてエクアドル市場に参入しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 女性のスポーツ参加率の著しい伸び
- 有名ブランドによる積極的なマーケティング
- ソーシャルメディアプラットフォームと著名人による推奨の影響
- スポーツ文化の振興に向けた政府の好意的な取り組み
- 性能向上のための繊維素材における技術的進歩
- カジュアルな場面や社交の場におけるアスレジャーファッションの普及が進んでいます
- 市場抑制要因
- 偽造品の横行
- 標準化された規制の欠如が成長を阻害しています
- サプライチェーンの混乱と物流上の課題
- 高い製造コストと原材料費
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 消費者行動分析
第5章 市場規模と成長予測
- 製品タイプ別
- トップウェア
- ボトムウェア
- アウターウェア
- 靴下およびアクセサリー
- スポーツタイプ別
- ゴルフ
- サッカー
- バスケットボール
- 野球
- ランニング
- その他のスポーツ種目
- エンドユーザー別
- 男性
- 女性
- 子ども
- 流通チャネル別
- オンラインリテールストア
- 実店舗
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- オランダ
- イタリア
- スウェーデン
- ポーランド
- ベルギー
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- インドネシア
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- サウジアラビア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nike Inc.
- Adidas Group
- Puma SE
- Under Armour Inc.
- VF Corporation
- Lululemon Athletica Inc.
- Anta Sports Products Ltd.
- Columbia Sportswear Company
- New Balance Athletics Inc.
- ASICS Corporation
- Misto Holdings Corp.
- Li Ning Company Ltd.
- Mizuno Corporation
- Skechers USA Inc.
- Decathlon SA
- Authentic Brands Group(Champion)
- Gap Inc.(Athleta)
- JOMA Sport S.A.
- Authentic Brands Group
- Gildan Activewear Inc.
第7章 市場機会と将来の展望



