


スポーツウェア小売:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Sportswear Retail - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154752
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
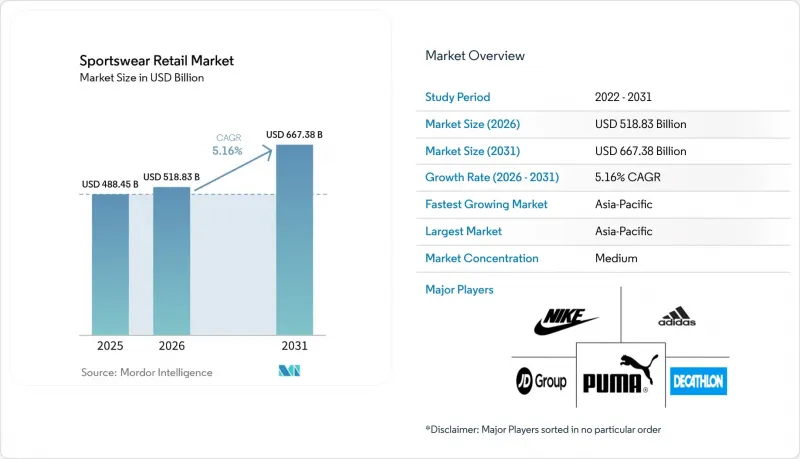
Mordor Intelligenceによると、スポーツウェア小売市場の規模は、2025年の4,884億5,000万米ドルから2026年には5,188億3,000万米ドルへと拡大し、2031年までに6,673億8,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR5.16%で成長すると見込まれています。
世界のスポーツウェア小売市場の動向と洞察
アスレジャーおよびパフォーマンスカジュアルウェアへの需要の高まり
スポーツウェア小売市場は、消費者が仕事、レジャー、運動といった1日のさまざまな場面で着る服装の在り方が着実に変化していることから恩恵を受けています。スポーツウェアはもはやトレーニングのためだけに購入されるものではなく、同じ製品が旅行、カジュアルな職場環境、そして日常着としても使用されるようになっています。スポーツ・フィットネス産業協会(Sports &Fitness Industry Association)によると、2025年には2億5,000万人のアメリカ人が少なくとも1つのスポーツ、フィットネス、またはレジャー活動に参加しており、これはユーザー1人あたりの支出が増加しているだけでなく、アクティブな消費者層が拡大していることを示しています。また、ヘルス&フィットネス協会(Health &Fitness Association)の報告によると、2025年には18歳から24歳のZ世代の成人の会員加入率が35.5%と最も高かったとのことです。この点が重要なのは、この世代がパフォーマンスウェアをカジュアルな場面でも組み合わせることが多く、ワードローブを頻繁に更新する傾向にあるためです。その結果、スポーツウェアの小売市場では、単一の製品ラインにおける孤立した成長ではなく、フットウェア、アパレル、アクセサリーの全分野にわたって持続的な需要が見られています。
オムニチャネル小売の拡大と統合在庫モデル
スポーツウェア小売市場は、単にオンラインとオフラインを区別するよりも、在庫の可視性がより重要となるモデルへと移行しつつあります。店舗やデジタルチャネルを横断して在庫状況を把握できない小売業者は、オンラインでの売上機会を逃したり、店舗で過剰在庫を値下げしたり、非効率なフルフィルメントにより余分なコストを負担したりすることがよくあります。VFコーポレーションは2026年4月、世界のブランドポートフォリオおよび1,500店舗以上に「Nedap Inventory Engine」を導入すると発表しました。これは、在庫に関する単一かつ信頼性の高いビューを構築し、オムニチャネルでの実行力を強化することを目的としています。この動きは、スポーツウェア小売市場におけるより広範な変化を反映しており、在庫の正確性がコンバージョン率、利益率の維持、配送スピードの鍵となっているのです。店舗の在庫とデジタル上の需要を統合している企業は、イベントに伴う需要の急増や日常的な補充需要を的確に捉え、後々大きな値下げ圧力にさらされることなく対応できる立場にあります。
激しい競合とプロモーションへの依存
スポーツウェア小売市場は依然として、頻繁なプロモーションがブランドの規律を弱め、その後の価格回復を困難にするような価格設定パターンにさらされています。ルルレモンは、値下げの増加や関税関連の問題を背景に、2026年度第1四半期の営業利益が前年同期比37%減となり、売上総利益率が54.2%に低下したと報告しました。アディダスも2026年に4億ユーロの関税および為替による逆風を見込んでおり、コスト圧力は弱小ブランドや低価格帯に限定されないことが示されています。製品がすでにプロモーションが盛んな環境で販売されている場合、こうしたコスト上昇分を消費者に転嫁することはより困難になります。これにより、スポーツウェア小売市場の一部は、コスト上昇、割引主導の集客、定価での販売ペースの鈍化という板挟みの状態に置かれています。
セグメント分析
2025年、スポーツウェア小売市場において、フットウェアは55.11%を占め、他のすべての商品カテゴリーを確実に上回りました。このリードは、平均販売価格の高さ、ブランド力の強さ、そしてランニング、バスケットボール、トレーニングといった使用事例における頻繁な買い替えを反映しています。また、フットウェアは、消費者が製品の技術を視覚的に最も理解しやすいカテゴリーであり続けており、これがプレミアム価格の維持に寄与しています。一方、アパレル部門は2031年までCAGR7.53%で成長すると予測されており、次の需要の波がシューズだけに限定されないことを示しています。このように需要基盤が拡大していることは、スポーツウェア小売市場が、フットウェアを中心とした単発的な取引ではなく、全身コーディネートでの購入によってますます形作られていくことを意味します。
また、ナイキは2025年と2026年に、「Aero-FIT」、「Air Milano」、「Nike Mind」、「Project Amplify」といった新製品を投入し、アパレルの成長が加速する中でも、フットウェア分野におけるイノベーション競争が依然として激化していることを示しました。アクセサリーやその他の用具は依然として残りの価値プールを占めており、特にトレーニングやランニングのルーティンにおいては、リピート購入の可能性を秘めています。シューズとアパレルの両方に幅広い品揃えを持つブランドは、購入金額を増やし、買い物客を自社のブランドエコシステム内に留めておく上で有利な立場にあります。カテゴリーを横断した強みは、単一の主力商品や短期間の動向への依存を軽減するため、スポーツウェア小売業界においてこのバランスは重要です。
2025年、ランニングはスポーツウェア小売市場の30.34%を占め、金額ベースで最大のスポーツセグメントとなりました。また、2031年までCAGR7.81%で成長すると予測されており、規模と将来の需要の両面で主導的な地位にあることが示されています。ランニングは、年齢層や所得層を問わず親しみやすいスポーツであり、自由裁量支出がより選択的になる中でも、幅広い層からの参加を維持しています。また、このカテゴリーは、シューズ、アパレル、アクセサリーにわたる頻繁な商品刷新を支えており、定期的な購入サイクルの維持に貢献しています。こうした要因が相まって、ランニングはスポーツウェア小売市場において、構造的に最も重要な需要の原動力の一つとなっています。
全米スポーツ用品協会(NSGA)の報告によると、2025年に米国におけるランニングおよびジョギングの参加者は、2020年以来初めて5,000万人を突破し、このカテゴリーが再び大衆レベルで拡大していることが確認されました。サッカーは、主要な大会開催時にイベントに連動した需要が、スパイク、トレーニングウェア、ライセンスアパレルの売上を押し上げるため、依然として重要な位置を占めています。バスケットボールとゴルフは、特にブランドやパフォーマンス面でのポジショニングが確立されている北米や、富裕層の多いアジア太平洋市場において、引き続き地域的に大きな比重を占めています。また、ラケットスポーツ、フィットネストレーニング、ハイブリッドな運動ルーティンを取り入れる消費者が増えるにつれ、その他のスポーツも勢いを増しています。スポーツウェア小売市場にとって、これはランニングが依然として中核セグメントである一方で、関連する活動カテゴリーが総需要基盤を着実に拡大させていることを意味します。
地域別分析
アジア太平洋地域は2025年にスポーツウェア小売市場の35.77%を占め、2031年までCAGR8.12%で拡大すると予測されており、最大かつ最も急成長している地域市場となっています。中国は市場規模の面で依然として重要ですが、インドは需要の伸びしろ、デジタルエンゲージメント、そしてグローバルブランド戦略における重要性の高まりという点で際立っています。また、インドは重要なローカルな視点も提供しています。スポーツやファッションの購入において、クリエイター主導のコマースがすでに大きな役割を果たしており、Myntraの報告によると、2025年にはソーシャルコマースが売上高の10%を占めたとのことです。これにより、アジア太平洋地域はスポーツウェア小売市場にとって最も明確な拡大地域となっており、特に中期的な販売量の成長を目指すブランドにとって、インドは極めて重要な市場となっています。
北米は、スポーツウェア小売市場において依然として最も商業的に成熟した地域の一つであり、ブランドの浸透度が高く、フィットネスへの参加率も高く、D2C(消費者直販)インフラも整備されています。スポーツ・フィットネス産業協会(Sports &Fitness Industry Association)の報告によると、2025年には2億5,000万人のアメリカ人が少なくとも1つのスポーツ、フィットネス、またはレジャー活動に参加しており、これにより対象となる消費者層が異例なほど広範に保たれています。また、ヘルス&フィットネス協会(Health &Fitness Association)の報告によると、2025年のジム会員数は8,100万人に達しており、これが堅調な買い替え需要やカテゴリー横断的な需要を支えています。一方で、この地域ではプレミアム需要と販促圧力との間の緊張関係が最も顕著であり、値引きや関税が主要ブランドの収益性を圧迫しています。つまり、北米はスポーツウェア小売市場にとって依然として不可欠な市場である一方で、価格設定の規律が最も顕著に試される場でもあるのです。
欧州は、確立された小売システムや、クラブスポーツおよびアウトドアスポーツへの高い参加率を通じて、スポーツウェア小売市場において引き続き重要なシェアを占めています。アディダスは2025年に過去最高の売上高248億ユーロ(291億7,000万米ドル)を記録し、2026年も堅調な売上と利益の伸びが続くと見込んでおり、コスト圧力にもかかわらず欧州の需要が依然として堅調であるという見方を裏付けています。南米では、サッカーに関連する需要が引き続き主導的な役割を果たしており、特にブラジルでは、アパレルやフットウェアの消費が、ファッション性と同様にスポーツ文化と密接に結びついています。中東およびアフリカの市場シェアは依然として小さいもの、若年層の人口基盤とスポーツインフラの拡充が、これらの地域の長期的な見通しを支えています。これらの地域全体において、スポーツウェア小売市場の成熟度は依然としてばらつきが見られますが、参加者の増加、所得の拡大、そして現地のスポーツ文化という要素が相まって、ブランドによる投資は引き続き進められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アスレジャーおよびパフォーマンスカジュアルウェアへの需要の高まり
- オムニチャネル小売の拡大と統合在庫モデル
- スポーツウェアのプレミアム化とブランド主導のポジショニング
- フィットネスおよびスポーツへの女性の参加の増加
- 価値重視のプライベートブランドおよび独占的提携の拡大
- デジタルコマース、ソーシャルセリング、クリエイター主導型ディスカバリー
- 市場抑制要因
- 激しい競合と販促への依存
- 動向サイクルの急速な変化による在庫の不整合
- 物流、返品、およびフルフィルメントコストによる利益率への圧力
- 偽造品と並行輸入による市場流出
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- フットウェア
- アパレル
- アクセサリー
- その他のスポーツウェア用具
- スポーツ種目別
- ゴルフ
- サッカー
- バスケットボール
- 野球
- ランニング
- その他のスポーツ種目
- エンドユーザー別
- 男性
- 女性
- 子ども
- ユニセックス
- 価格帯別
- プレミアム
- ミッドレンジ
- マスマーケット
- 流通チャネル別
- オフラインリテール
- 直営店
- オンラインリテール
- ソーシャルコマースおよびクリエイターコマース
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- NIKE, Inc.
- adidas AG
- Puma SE
- Lululemon Athletica Inc.
- Under Armour, Inc.
- ASICS Corporation
- New Balance Athletics, Inc.
- Skechers U.S.A., Inc.
- Columbia Sportswear Company
- Anta Sports Products Limited
- Li Ning Company Limited
- JD Sports Fashion plc
- Foot Locker, Inc.
- DICK'S Sporting Goods, Inc.
- Decathlon S.A.
- Zalando SE
- H&M Hennes & Mauritz AB
- Fast Retailing Co., Ltd.
- Gap Inc.
- American Eagle Outfitters, Inc.
第7章 市場機会と将来の展望



