


AIインフラストラクチャ:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
AI Infrastructure - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 178 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187376
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、AIインフラ市場の規模は、2026年の1,012億米ドルから2027年には1,162億米ドルへと拡大し、2027年から2032年にかけてCAGR 15.35%で推移し、2032年には2,374億米ドルに達すると予測されています。
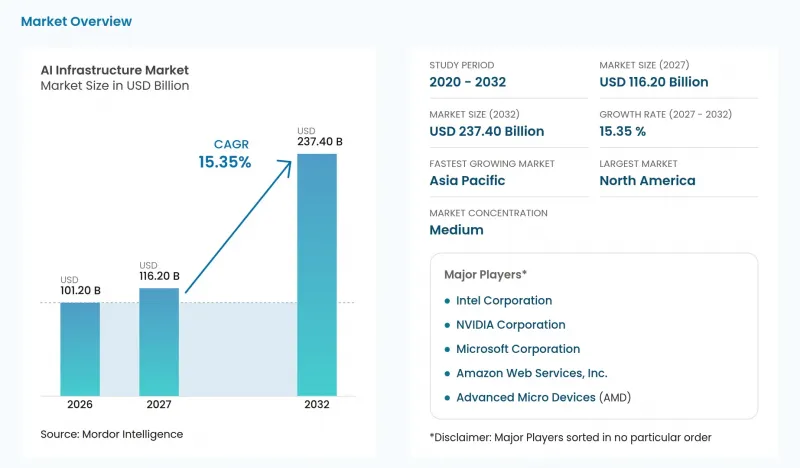
世界のAIインフラ市場の動向と洞察
ハイパースケーラー間におけるH100/H200 GPUの受注残が急増
個々のAI開発者が専用ハードウェアを確保する前に、トレーニング需要がクラウド事業者を通じてインフラサプライヤーに届くことがあります。2025年8月27日、NVIDIAのジェンセン・フアンCEOは、AIスタートアップがトレーニング容量を求めているため、大手クラウドプロバイダー同士が互いに容量を貸し借りしていると述べました。同氏は、H100およびH200の完売に関する報道を「市場の話題」と表現しました。Huang氏は、この容量への圧力を、推論モデルのトレーニングを行うスタートアップ企業に起因するものだと指摘しました。プロバイダー間の相互レンタルは、プロバイダーが保有する容量と、彼らが対応しようとしているトレーニング需要との間にギャップが存在することを示しています。自社システムでそのギャップを埋めることができれば、トレーニングへのアクセスに対する圧力は、人工知能インフラ市場全体における新たなGPU発注へと転換されるでしょう。
AIに特化した高速ネットワークファブリック(InfiniBand NDR、イーサネット800G)
コンピューティング・クラスターのアップグレードには、拡張されたシステムを実用的な全体として接続できるネットワーク構成が必要です。Metaは、オハイオ州ニューアルバニーにあるPrometheusスーパークラスターにおいて、イーサネット接続構成でGPUあたり800GのスケールアウトI/Oを規定しました。NVIDIAは別途、2027年度第2四半期においてSpectrum-Xイーサネットが前年同期比2.6倍の成長を記録したと報告しており、AIインフラ業界全体での継続的な投資が浮き彫りになりました。Metaによると、GPUあたり800Gを選択した理由は、GB200プラットフォームが他のほぼすべての面でスケールアップした一方で、スケールアウト帯域幅は400Gのままにとどまってしまうためでした。この設計上の選択により、ネットワーク容量がアクセラレータのアップグレードの一部となり、ネットワークを後付けの要素として扱うのではなく、各GPUに指定される帯域幅を増加させることが可能になりました。
2026年を通じてAI向けGPUは慢性的な供給不足が続く
特定のコンピューティングシステムを必要とする事業者にとって、供給の制約は、購入決定と実際に利用可能なAI容量とを切り離す要因となり得ます。NVIDIAの2027年度第2四半期決算報告では、BlackwellおよびRubinシステムの今後の出荷計画が示される一方で、特定の供給制約についても報告されました。これにより、購入者が追加の機器への資金提供に意欲的であっても、納入の可否が拡張における明確な制約要因となります。AWSは、GPUの供給制約下において、コスト重視のAIワークロード向けの代替コンピューティングオプションとして、専用設計の「Trainium」および「Inferentia」スポットインスタンスを発表しました。しかし、必要なシステムが供給できない場合、事業者の容量増強はハードウェアの入手が可能になるまで待たざるを得ず、その結果、選択したコンピューティング構成へのアクセスが遅れることで、商業的なコストが発生することになります。
セグメント分析
2026年のAIインフラ市場規模において、ハードウェアは68.13%のシェアを占めました。デル・テクノロジーズは、2026年7月31日に終了した2027会計年度上半期において、AI最適化サーバーの純売上高が325億米ドルに達し、前年同期比で222%増加したと報告しました。デル社は、この増加の大部分を販売台数の増加によるものと説明しており、平均販売価格の上昇による寄与は比較的小さかったとしています。デル社は、これらをトレーニング、微調整、推論用の完成品サーバーとして販売しているため、この売上高は、システム価格として一括評価された統合システムの売上高を表しています。
ソフトウェアは、2027年から2032年にかけてCAGR16.4%で、最も急速に成長するセグメントになると予測されています。2025年10月、日立は、自社で運用するAIプラットフォームにRed Hat OpenShift AIなどのツールが組み込まれており、250件以上の情報技術(IT)および運用技術(OT)プロジェクトをサポートしていると報告しました。このプラットフォームはAIおよび機械学習モデルの開発と運用をサポートしており、Red Hatはツールの一つとしてOpenShift AIを提供しています。これほど多くのプロジェクトに対応する単一の自社運用プラットフォームが存在することから、ソフトウェアの需要は個々のプロジェクト内ではなく、共有プラットフォーム層に生じることになります。
2026年、オンプレミス展開はAIインフラ市場シェアの57.16%を占めました。ヒューレット・パッカード・エンタープライズ(HPE)は、2026年度第3四半期において、大規模なオンプレミス展開向けの「Private Cloud AI」プラットフォームに対する企業の需要が堅調であり、顧客がトークンエコノミクスの最適化を図っていると報告しました。HPEは、この需要により受注高と顧客基盤が急速に拡大していると付け加えました。このような需要は、機器の所有とモデルの繰り返し利用による経済性を結びつけています。顧客基盤の拡大により、個々の導入規模の拡大にとどまらず、より多くの企業導入において、トークンエコノミクスがプライベートインフラストラクチャを選択する理由となっています。
クラウド導入は、2027年から2032年にかけてCAGR16.15%で、最も急速に成長するセグメントになると予測されています。Google Cloudの売上高は、AIインフラおよびAIソリューションへの需要に牽引され、2026年第2四半期に前年同期比82%増加しました。Microsoftは別途、2026年6月30日に終了した四半期において、Azureおよびその他のクラウドサービスの売上高が前年同期比43%増加したと報告しています。両プロバイダーが報告したクラウド事業の成長は、異なる運用プラットフォーム全体にわたり拡大しており、これにより、クラウド導入の見通しは、単一の構築プログラムよりも幅広い商業的基盤を持つものとなっています。
地域別分析
2026年、北米はAIインフラ市場で39.4%のシェアを占めました。Core Scientific社は、2026年第2四半期に米国のデータセンターにおいて、顧客向け電力容量395 MWを請求しました。同社の請求対象には、サービスが開始されており、期末時点で同社が積極的に請求を行っていたリース容量が含まれています。同事業者は、高密度コロケーション事業を通じてAI関連のワークロードに対応しています。第1四半期の225 MWから第2四半期の395 MWへと170 MW増加したことは、ある米国事業者のリース容量が、いかに迅速にAI関連のワークロード向けの有料サービスへと移行したかを示しています。
アジア太平洋地域は、2027年から2032年にかけてCAGR16.85%で、最も急速に成長する地域になると予測されています。Googleは2026年4月、インドのヴィシャカパトナムにAIハブの建設に着工しました。パートナーにはAdaniConneXおよびNxtra by Airtelが名を連ね、スタートアップや大企業向けにギガワット規模のコンピューティングリソースの提供が計画されています。関連する「ヴィザグ・ハイパースケール・データセンター・パーク」の開発業者は、公益訴訟の最終的な結末が出るまで、自己責任で建設を継続する可能性がありますが、法令および環境に関する手続きを遵守しなければなりません。計画されているギガワット規模の演算能力により、建設が進むにつれて、このハブはインドのスタートアップや大企業向けのAI機器の有望な拠点となる見込みです。
南米では、Eviden社が2025年7月、ブラジルのLNCCが運営するサンタス・デュモン科学用スーパーコンピュータを18.85ペタフロップスにアップグレードし、国内の研究利用者向けにAI機能を追加しました。欧州では、欧州高性能計算共同事業体(EuroHPC JU)が2025年に、チェコ、リトアニア、オランダ、ポーランド、ルーマニア、スペインの6か所に新たな「AIファクトリー」拠点を追加選定しました。各拠点は、スタートアップ、中小企業、研究者に対し、国内のAIコンピューティングへのアクセスと技術支援を提供することを目的としています。中東では、HUMAINのサウジアラビア向けプラットフォームが2026年8月に稼働を開始し、AMD Instinct GPUとCiscoのネットワークを活用して顧客にサービスを提供しています。アフリカでは、Altron社が2025年10月に南アフリカのAIファクトリーを立ち上げ、NVIDIAのコンピューティングおよびソフトウェアにトレーニングやサポートを組み合わせ、5社の初期顧客にサービスを提供しました。ブラジルや欧州では、公共のコンピューティングプログラムを通じて機器需要が創出されていますが、サウジアラビアや南アフリカの事例では、顧客に直接向き合う事業者が中心となっており、サプライヤーにとっては異なる種類の機関系バイヤーが存在することになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイパースケーラーにおけるH100/H200 GPUの受注残が急増
- AIに特化した高速ネットワークファブリック(InfiniBand NDR、イーサネット800G)
- 省エネ型液体冷却の導入
- AIファブに対する政府によるCHIPS型補助金
- クラウドネイティブAIアクセラレータインスタンスにより、利用の普及が進んでいます
- オープンソースAIフレームワークの最適化(例:Triton、TVM)
- 市場抑制要因
- 2026年まで、AI向けGPUは慢性的な供給不足が続く見込みです
- 400 V/48 V:レガシーデータセンターにおける電力変換の制約
- Sovereign-AIの輸出規制(米国・中国、EU)
- スコープ2排出量に関するコンプライアンスコストの増加
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 提供別
- ハードウェア
- プロセッサ
- ストレージ
- メモリ
- ソフトウェア
- システムの最適化
- AIミドルウェアおよびMLOps
- ハードウェア
- 展開別
- オンプレミス
- クラウド
- エンドユーザー別
- 企業
- 政府・防衛
- クラウドサービスプロバイダー
- プロセッサアーキテクチャ別
- CPU
- GPU
- FPGA/ASIC(TPU、Inferentia、Gaudi、Cerebras)
- その他のプロセッサアーキテクチャ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- NVIDIA Corporation
- Intel Corporation
- Advanced Micro Devices(AMD)
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise
- Dell Technologies, Inc.
- Samsung Electronics Co., Ltd.
- Micron Technology, Inc.
- Arm Holdings plc
- Synopsys, Inc.
- Baidu, Inc.
- Alibaba Cloud
- Tencent Cloud
- Cerebras Systems
- Graphcore
- Huawei Technologies Co., Ltd.
第7章 市場機会と将来の展望



