


グラフィックス処理ユニット(GPU):市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Graphics Processing Unit (GPU) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187345
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、グラフィックス処理ユニット(GPU)の市場規模は、2026年の1,448億米ドルから2027年には1,671億米ドルへと拡大し、2032年までに3,456億米ドルに達すると予想されており、2027年から2032年にかけてCAGR15.64%で成長すると見込まれています。
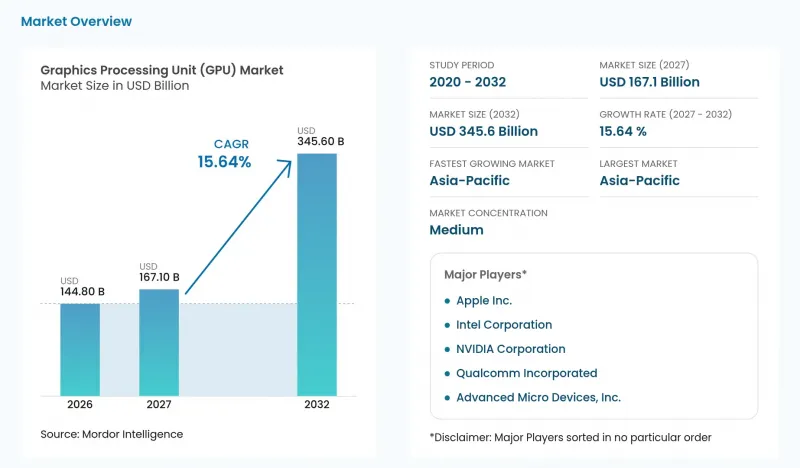
本レポートは、統合タイプ(ディスクリートGPUおよび統合型GPU)、デバイス用途(サーバーおよびデータセンター用アクセラレータ、モバイルデバイスおよびタブレットなど)、地域(アジア太平洋、北米など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のグラフィックス・プロセッシング・ユニット(GPU)市場の動向と洞察
ハイパースケールAIトレーニングおよび推論クラスターの拡大
大規模な実稼働AIクラスターは、個々のハイパースケール事業者の拡張プログラムにおいて、GPU需要の大部分を集中させています。マイクロソフトのAzureは、2025年10月、NVIDIA Blackwell Ultra GPUを搭載した4,600台以上のNVIDIA GB300 NVL72システムで構成される、初のフルスケール実稼働クラスターをOpenAIのワークロード向けに提供しました。2026年10月、Metaは、オハイオ州ニューアルバニーにある同社のPrometheusスーパークラスターが数十万台のGPUで構成されていると報告しました。その第1フェーズが完了した時点で、Metaの「Muse」基盤モデルのトレーニングが完了していたため、その容量の一部はすでにトレーニングワークロードを実行していました。このようなクラスターを拡張することで、個々のデバイス購入者によるアップグレードに依存するのではなく、単一の事業者が必要とするアクセラレータ容量が増加します。その結果、GPUサプライヤーは、個々のハイパースケーラーの構築スケジュールに連動して、潜在的な需要が大幅に増加するという状況に直面することになります。
エンタープライズAIファクトリーとソブリン・コンピュート調達
公的支援を受けたコンピューティング・プールは、専用の施設を建設することなくGPUへのアクセスを必要とする組織からの需要を集中させます。インドの「IndiaAI Mission」が共有するコンピューティング容量は、2026年6月時点で4万5,000台以上のGPUに達しました。この仕組みは、公共インフラ政策と商用GPUの導入を結びつけつつ、複数のユーザーにアクセス権を分配するものです。サプライヤーにとっての関連するビジネスチャンスは、参加者全員への個別の機器販売ではなく、この共有サービスへの容量提供にあります。2026年3月までに3万8,000台以上のGPUが導入され、6月までに容量が4万5,000台を超えたことで、このプログラムは数ヶ月のうちに共有供給を拡大し、スタートアップや学術機関が利用できるプールを拡充しました。
輸出規制と関税の変動
NVIDIAの報告によると、中国政府による規制により、米国ライセンスの対象となるH200の一部販売が、特定の中国拠点の顧客に対して阻止されました。H200製品の需要が減少したため、NVIDIAは2027年度上半期に、H200の過剰在庫および購入義務に関連して4億米ドルの費用を計上しました。AMDは、Instinct MI308の輸出に影響を及ぼす規制により、2025年に約4億4,000万米ドルの純在庫および関連費用を計上しました。ライセンスには米国の検査が義務付けられているため、このプログラムに基づいて出荷されたH200は、米国への輸入時に25%の関税が課されますが、NVIDIAはこれを顧客に転嫁することはできなかったと報告しています。AMDは一部の米国ライセンスを取得し、2025年度末に特定の中国拠点の顧客へのMI308の出荷を開始しました。ライセンシング制限が部分的に緩和されたもの、サプライヤーは仕向地制限や製品固有の在庫確保に伴うコストのリスクにさらされたままです。
セグメント分析
2026年時点で、ディスクリートGPU(dGPU)はグラフィックスプロセッシングユニット(GPU)市場規模の64.05%を占めており、2027年から2032年にかけてCAGR15.96%を記録し、最も急速に成長するセグメントになると予測されています。NVIDIAは、2026年7月26日に終了した2027年度第2四半期のエッジコンピューティング部門の売上高が72億米ドルとなり、前年同期比で27%増加したと報告しました。この増加はBlackwellワークステーションの販売が牽引したものですが、メモリやシステム価格の高騰により鈍化したコンシューマー向けPCの販売が一部相殺しました。この対照的な状況により、コンシューマー向け構成が価格面での圧力に直面する中、プロフェッショナル向けワークステーションは、ディスクリートGPUの需要にとって重要な販路となっています。
統合型GPU(iGPU)の普及により、グラフィックス機能を備えたプロセッサパッケージへの商業的な選択が促進されています。2025年第3四半期のPC向けGPU総出荷台数(統合型およびディスクリート型を含む)において、インテルは61%のシェアを占めており、PCWorld誌はこれを、基本的に統合型グラフィックスを搭載したインテル製CPUの出荷台数を反映したものだと説明しています。サプライヤーは、この統合された提案を通じてデバイス設計における地位を争っており、プロセッサの選定とグラフィックス性能が、同一の構成決定の一部となっています。統合型パッケージが想定されるワークロードを満たす場合、別途のGPU製品には、その購入者に対して売り込むべき追加機能がほとんどありません。専用GPUのサプライヤーは、統合型パッケージでは満たせないアプリケーション要件を通じて、追加製品の必要性を正当化しなければなりません。
地域別分析
最大の地域であるアジア太平洋地域は、2026年のグラフィックスプロセッシングユニット(GPU)市場規模の43.18%を占め、2027年から2032年にかけてCAGR15.9%で最も急速に成長すると予測されています。2026年5月までに、NHN Cloudは政府主導のプログラムを通じて、ソウルに7,656基のNVIDIA B200 GPUを備えたAIデータセンターの建設を完了しました。NHN Cloudは2026年4月1日より、政府の方針に基づき割り当てられた国家資産インフラを活用し、産業界、学術界、研究機関に対して一部のGPUリソースの提供を開始しました。オーストラリアでは、National Computational Infrastructureが2025年にGadiを拡張し、各ノードにNVIDIA H200 GPUを4基搭載したGPUノード30基を導入しました。
北米の商用ルートには、顧客契約に裏打ちされたカナダのクラウド容量が含まれます。2026年5月、HIVE Digital Technologiesの子会社であるBUZZ HPCは、約3,000万米ドル相当の2年間の顧客契約に基づき、Bell Canada AI Fabricのマニトバ州データセンターにおいて、水冷式のNVIDIA B200 GPU 504基の運用を開始しました。欧州では、欧州高性能計算共同事業体(European High-Performance Computing Joint Undertaking)が2026年8月にBull社と締結した、フィンランドにおけるAMD Instinct MI430Xスーパーコンピューターの契約を通じて、公共調達ルートが提供されています。LUMI AI Factoryコンソーシアムがホストを務めるこのシステムは、2027年に設置され、スタートアップ企業、中小企業、および研究ユーザーに利用可能になる見込みです。これらのルートでは契約の履行段階が異なり、カナダではサービスの提供が開始されているのに対し、フィンランドでは将来の共有容量の確保が約束されています。
南米では、Google Cloudが2026年9月24日、サンパウロにおいて、NVIDIA RTX PRO 6000 Blackwell Server Edition GPUを搭載したG4仮想マシンを、ローカル推論およびリアルタイムワークロード向けに提供開始しました。2026年3月11日、AXIA Energia社がCepel社と共同開発したリオデジャネイロの「neocloud」では、32台のNVIDIA H200 GPUが稼働しており、同月末までに96台に増設する計画でした。この容量は大学、研究機関、スタートアップ企業に提供され、専門的なコンピューティングリソースへのローカルなアクセス経路を提供しました。中東およびアフリカ地域では、2026年8月31日、AMD、Cisco、HUMAINが、サウジアラビアで「Instinct MI355X」インフラの稼働を開始したと発表しました。このインフラは、サウジアラビア国内および国外のHUMAINの顧客にサービスを提供しています。AMDがGPUを、Ciscoがネットワークを、HUMAINがサービスを提供するというこのサウジアラビアのモデルでは、ハードウェアの提供と、通信事業者の広範な顧客基盤との連携が分離されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイパースケールAIトレーニングおよび推論クラスタの拡張
- エンタープライズAIファクトリーとソブリン・コンピュートの調達
- PCおよびモバイルデバイスにおけるエッジAIのアップグレードサイクル
- 1台あたりのADASおよび車内コンピューティング機能の搭載量の増加
- チップレットベースのGPUロードマップが歩留まりと製品のスケーリングを向上
- GPU-as-a-Service:ハイパースケーラーを超えた利用機会の拡大
- 市場抑制要因
- 輸出規制と関税の変動
- GPUおよびメモリの平均販売価格(ASP)の高止まりが、主流市場での普及を鈍化させています
- HBMおよびCoWoSのAIラックへの配分バイアス
- 高密度GPUキャンパスにおける系統連系の遅延
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- インテグレーションタイプ別
- 統合型GPU(iGPU)
- ディスクリートGPU(dGPU)
- デバイスアプリケーション別
- モバイルデバイスおよびタブレット
- PCおよびワークステーション
- サーバーおよびデータセンター用アクセラレータ
- ゲーム機および携帯型ゲーム機
- 自動車およびADAS
- その他の組み込みおよびエッジデバイス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 南米
- 中東・アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Qualcomm Incorporated
- Arm Holdings plc
- Apple Inc.
- Samsung Electronics Co., Ltd.
- MediaTek Inc.
- Imagination Technologies Group Limited
- Huawei Technologies Co., Ltd.
- Moore Threads Technology Co., Ltd.
- Shanghai Biren Technology Co., Ltd.
- VeriSilicon Microelectronics(Shanghai)Co., Ltd.
- Shanghai Zhaoxin Semiconductor Co., Ltd.
- VIA Technologies, Inc.
- UNISOC(Shanghai)Technologies Co., Ltd.
- Renesas Electronics Corporation
- Rockchip Electronics Co., Ltd.
- Loongson Technology Corporation Limited
- Bolt Graphics, Inc.
第7章 市場機会と将来の展望


