


東南アジアの越境電子商取引:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Southeast Asia Cross-border E-commerce - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187277
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、東南アジアの越境eコマース市場規模は2026年に503億7,000万米ドルと評価され、2027年の559億米ドルから2032年までに924億3,000万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは10.58%となる見込みです。
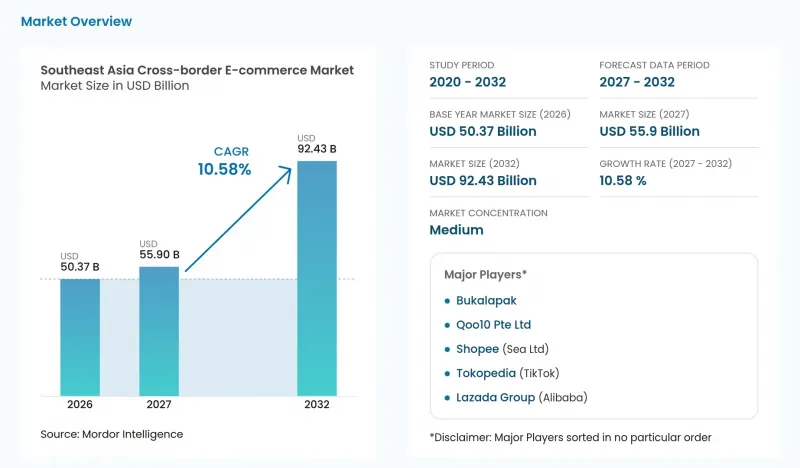
本レポートは、ビジネスモデル(B2CおよびB2B)、製品カテゴリー(ファッション・アパレル、家電製品など)、販売チャネル(オンラインマーケットプレース、D2Cなど)、および地域(インドネシア、タイなど)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
東南アジアの越境eコマース市場の動向とインサイト
ASEAN全域における国内電子ウォレット搭載スーパーアプリ(GrabPay、GCash、MoMo)の急速な普及が、越境決済を後押ししています
国内スーパーアプリの普及は、ベトナムへの事業拡大を検討している小売業者にとって、決済統合の機会を生み出しています。2026年10月時点で、MoMoのプラットフォームはベトナム国内で3,000万人以上のユーザーにサービスを提供していました。その国内エコシステムには、50万社以上の企業や加盟店が連携しています。また、MoMoは70社以上の銀行、金融機関、保険会社と提携しています。海外の小売業者にとって、決済プラットフォームの規模だけでは国際的な商品注文を成立させることはできないため、決済プロセスでそのウォレットが利用可能かどうかが決定的な条件となります。
RCEPによる関税段階的引き下げが、中国および韓国原産品の着荷コストを低減
優遇関税の引き下げにより、RCEPの原産地要件および輸入要件を満たす商品を扱う越境販売業者には、価格設定の余地が生まれます。ベトナムのRCEP関税表では、要件を満たす中国原産の無線電話・無線電信機器に対する関税が、2026年に基本税率10%から7.5%に引き下げられました。同じ関税分類に該当する韓国原産の機器については、2026年に関税表上の税率が基本税率10%から6.7%に引き下げられます。このように税率に差があるため、狭く定義された単一の製品カテゴリー内であっても、原産地は商業的に重要な要素となります。条件を満たす販売業者は、この関税引き下げ分を活用して、より低い価格での販売を実現したり、利益率を維持したりすることができます。この価格設定の余地を得られるのは、優遇措置の適用資格が証明できる商品のみであり、その他の輸入注文には適用されません。
断片化されたデミニミス規則が、販売業者にとって着荷コストの不透明さを生み出しています
仕向地や輸送手段の選択により、一見単純に見える越境販売価格の背後にある税額の計算は複雑化します。タイでは、2026年1月1日より、オンラインで販売される外国製品に対し、最初の1単位の価値から輸入関税と付加価値税(VAT)の徴収を開始し、低価値品に対する従来の免税措置を終了しました。マレーシアでは、条件を満たす航空宅配便の貨物に対して、CIF(運賃・保険料・船積地価格)価値に基づくデミニミス待遇が適用されますが、陸路による輸入品はこの免税措置の対象外となります。こうした違いにより、販売業者は、低額の小包が近隣の配送先や輸送手段を問わず同じ扱いを受けると想定することはできません。したがって、適用される免税措置が変わる配送オプションを選択すると、同じ商品の注文であっても採算性が変化する可能性があります。残る課題は、購入者の価格から除外された税務処理を吸収しつつ、配送先ごとの見積もりを維持するためのコストです。
セグメント分析
2026年、東南アジアの越境eコマース市場規模のうち、B2Cが78.5%のシェアを占め、最大のセグメントであると同時に、2027年から2032年にかけてCAGR11.12%と最も急速に成長するセグメントとなっています。2025年1月のAirwallexとStatistaによる調査によると、マレーシアにおける越境販売の61%を中国を拠点とする小売業者が占めていることが報告されました。この調査のマレーシアにおけるサンプルは、過去12ヶ月間に海外からオンラインで購入経験のある1,000人の回答者で構成されていました。この原産地構成は、すでに海外からの購入を行っている買い物客の間で、海外小売供給に向けた確立された消費者向け貿易ルートが存在することを示しています。マレーシアに進出する小売業者は、単に国境を越えて注文する方法を提供するだけでなく、既存の中国からの供給とは異なる独自の提案を必要としています。
消費者向け事業の拡大は、現地の品揃えの不足を補い、割引された輸入品以外の競争力のある選択肢を創出することによっても実現可能です。シティの報告書は、2025年3月にシンガポール、インドネシア、タイの越境購入者600人を対象とした調査に加え、Cube Asiaの市場データおよび業界関係者へのインタビューを基に作成されました。この調査では、海外購入に影響を与える要因として、場合によってはコスト削減、現地では入手できない商品、そして慣れ親しんだ決済方法が挙げられました。海外からの提案は、現地の品揃えの不足や慣れ親しんだ決済手段に焦点を当て、競合は真の節約効果が期待できる商品に限定することができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ASEAN全域における国内の電子財布スーパーアプリ(GrabPay、GCash、MoMo)の急速な普及が、国境を越えた決済を後押ししています
- RCEPによる関税の段階的引き下げにより、中国および韓国産品の着荷コストが低下しています
- ビデオコマースとライブストリーミングの台頭により、ソーシャルメディアでのエンゲージメントが越境販売へとつながっています
- B2B2C保税倉庫モデル(例:LazadaによるマレーシアのDFTZ保税倉庫の活用)が配送リードタイムを短縮しています
- BNPLプロバイダー(Kredivo、Atome)の増加により、Z世代の買い物客の1回あたりの購入額が増加しています
- ASEAN通関中継システム(ACTS)により、CLMV回廊を横断する関税猶予対象のトラック輸送が可能となります
- 市場抑制要因
- 細分化されたデミニミス規則が、商人にとっての着荷コストの不透明さを生み出しています
- ファッションの越境流通における高いリバースロジスティクスコストと返品率
- インドネシアとベトナムにおける不統一な外国為替規制により、売り手への支払いが最大5日間遅延しています
- ソーシャルコマースにおける詐欺事件が、第2・第3級都市における信頼を損なっている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 地政学的出来事が国境を越えた販売に与える影響
第5章 市場規模と成長予測
- ビジネスモデル別
- B2C
- B2B
- 製品カテゴリー別
- ファッション・アパレル
- 家庭用電子機器
- 家電機器
- 家具
- 美容・パーソナルケア
- 玩具、食品、その他
- その他
- 販売チャネル別
- オンラインマーケットプレース
- 消費者直販(オンラインストア)
- ソーシャルコマース(ライブ、チャット)
- 地域別
- インドネシア
- タイ
- ベトナム
- フィリピン
- マレーシア
- シンガポール
- 東南アジアのその他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Shopee(Sea Ltd)
- Lazada Group(Alibaba)
- Tokopedia(TikTok)
- Bukalapak
- Qoo10 Pte Ltd
- JD.com Inc(JD.ID)
- eBay Inc
- AliExpress
- Shopify Inc
- Blibli(PT Global Digital Niaga)
- Tiki Corp
- Zalora(Global Fashion Group)
- Carousell Pte Ltd
- Sendo Joint Stock Co
- SHEIN
- Temu(PDD Holdings)
- ezbuy(LightInTheBox)
- Wish(Qoo10 Pte Ltd)
- Global-e Online Ltd