


自動車用タイヤ:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Automotive Tires - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187223
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、自動車用タイヤ市場の規模は、2026年の1,902億米ドルから2027年には1,964億米ドルへと拡大し、2027年から2032年にかけてCAGR 3.08%で推移し、2032年には2,286億米ドルに達すると予測されています。
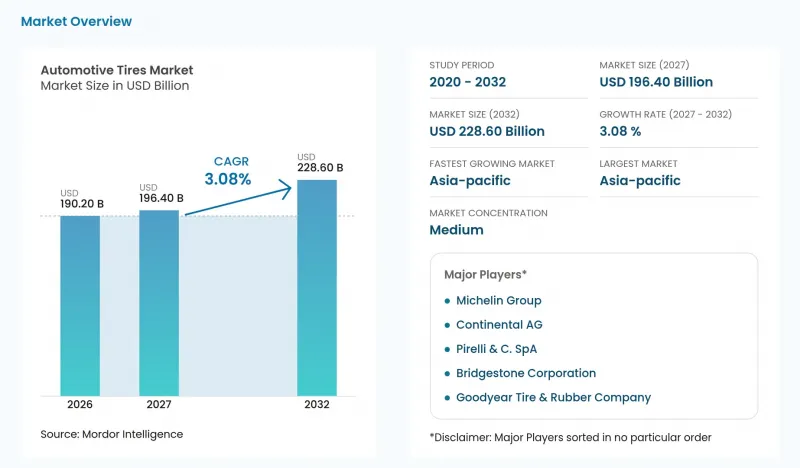
世界の自動車用タイヤ市場の動向と洞察
EUの乗用車における電動化に牽引された超低騒音タイヤの需要
2026年6月、コンチネンタル社は、同社の「EcoContact 7」がルノー社の全電気自動車「トゥインゴ」に世界標準装備され、エネルギー効率および転がり騒音においてEUラベルの最高評価を獲得したと発表しました。このコンパクトカーの最新モデルは、この18インチタイヤのみを装着して生産ラインから出荷されました。これらの総合評価により、音響性能はエネルギー効率に優れた純正装備の一部となっています。自動車用タイヤ市場のサプライヤーにとって、専属装着となる場合、商業的な収益は、車両プログラムの生産規模だけでなく、タイヤの騒音評価にも左右されます。
中国の2026年乗用車燃費規制の達成を支援する低転がり抵抗タイヤへの需要
中国の乗用車燃費基準は、基準に適合した低転がり抵抗タイヤの必要性をさらに強めています。従来型およびハイブリッド乗用車に対する強制基準であるGB 19578-2024は、2026年1月1日に施行され、全体的な要件が約18%厳格化されました。これとは別に、GB 27999-2025では、2026年から2030年までのメーカー平均要件が定められており、これには純電気自動車およびプラグインハイブリッド乗用車の電力消費量も含まれています。その燃費目標値は、以前のバージョンに比べて約48%厳格化されました。2026年5月1日以降、GB 9743-2024の第4.6条により、新規生産される乗用車用ラジアルタイヤに対して転がり抵抗の上限が課されています。ただし、公称リム径コードが10以下または25以上のもの、一時用スペアタイヤ、特殊用途タイヤ、レーシングタイヤ、およびスパイクタイヤは対象外となります。こうした車両とタイヤの別個の要件により、自動車タイヤ業界で競争するメーカーが対象となる車種にタイヤを供給するためには、転がり抵抗の基準を満たすことが条件となります。
東南アジアにおけるゴムの木の葉の病気が原材料コストを押し上げている
天然ゴムの供給リスクは、生産量の減少が利用可能な生産基盤を狭めるため、タイヤメーカーにとって重要な問題です。ダウ・ジョーンズは2026年6月、タイ、インドネシア、マレーシアにおいて天然ゴムの生産量が減少しており、その原因の一つとして樹木の病気が挙げられていると報じました。同報告書では、天然ゴム価格の低迷や加工能力の低下も、生産量減少の要因として指摘されています。自動車用タイヤ市場におけるタイヤメーカーにとって、価格が低迷して生産量が減少する場合であっても、生物学的要因による供給の混乱は、別の供給リスクとなります。樹木の病害は、その供給に圧力をかける要因の一つであり、天然ゴムはタイヤの主要な原材料であるため、タイヤメーカーはこうしたリスクにさらされています。
セグメント分析
2026年、オールシーズンタイヤは自動車用タイヤ市場規模の61.79%を占めました。2026年上半期、ノキアンタイヤ社の乗用車用タイヤ売上高に占めるオールシーズンタイヤの割合は29%であり、2025年上半期の26%から増加しました。この比較から、オールシーズンタイヤの需要が、同メーカーの乗用車用タイヤ売上高のより大きな割合を占めていることがわかります。
冬用タイヤは、2027年から2032年にかけてCAGR 3.95%で、タイヤの種類別セグメントの中で最も高い成長率を示すと予測されています。日本では、輸入タイヤを含む四輪車向け冬用タイヤの交換用販売台数が、2025年に5.2%増の2,228万本となりました。これは3年ぶりの年間増加となり、サプライヤーにとって、確立された交換用チャネルにおいて具体的な回復が見られました。
ラジアルタイヤは最大のデザインセグメントであり、2026年には市場の85.87%を占めました。乗用車用ラジアルタイヤは、2025年にPT Gajah Tunggal Tbkの売上高に最も大きく貢献し、同社全体の売上の32%を占めました。この貢献度により、このデザインは製造メーカーの製品ポートフォリオにおいて重要な商業的地位を占めており、その重要性は確立された道路用車両製品と密接に結びついています。
非空気式およびエアレスタイヤは、2027年から2032年にかけてCAGR5.2%で、最も急速に成長する設計セグメントになると予測されています。ブリヂストンの「AirFree」タイヤは、2026年7月に日本の東近江市のモビリティサービスで導入が開始されました。エアレス構造により、タイヤの運用要件から空気充填が不要となり、自治体の購入担当者にとって特定のサービス上の利点をもたらしています。
2026年、乗用車は自動車用タイヤ市場シェアの56.36%を占め、最大の車種セグメントとなりました。2026年2月時点で、コンチネンタル社のポルトガル・ロウサド工場は、乗用車および小型トラック用タイヤの年間生産能力が1,950万本を超えていました。この年間生産能力は、乗用車向けタイヤ供給に利用可能な産業規模を如実に示しています。
SUVおよびクロスオーバー車は、2027年から2032年にかけてCAGR4.4%で、最も急速に成長する車種セグメントになると予測されています。2025年8月、コンチネンタルは、ダチアの第3世代SUV「ダスター」において、16、17、18インチサイズの3種類のタイヤについて、純正装備としての承認を取得したと発表しました。この「ダスター」への承認により、1つのSUVプログラム内で複数の製品ポジションが創出され、サプライヤーのビジネスチャンスは、装着範囲の広がりだけでなく、車両の需要とも結びついています。二輪車市場では、モデルごとの独自の展開が可能であり、KTMの2025年モデル「390 ADVENTURE R」および「125 ENDURO R」には、ミタス社のタイヤが採用されています。
地域別分析
アジア太平洋地域は2026年に自動車用タイヤ市場シェアの55.16%を占め、2027年から2032年にかけてCAGR5.95%で、最も急速に成長する地域になると予測されています。OICAの報告によると、2025年の同地域の自動車生産台数は7.6%増の約5,920万台に達し、工場装着用タイヤの需要基盤を大幅に拡大しました。グッドイヤーのアジア太平洋地域部門は、2026年第2四半期に790万本のタイヤを販売し、2025年第2四半期比で5.3%増加しました。消費者需要の高まりにより、交換用タイヤの販売量は6.4%増加した一方、OE(純正装備)用タイヤの販売量は4.2%増加し、その成長は主に中国と日本でみられました。グッドイヤーの交換用タイヤにおける伸びは、OICAが指摘した組立拠点の枠を超えて地域的なビジネスチャンスを拡大しているため、OEのみに焦点を当てたアプローチでは、タイヤ需要の別の源泉を見逃すことになりかねません。
北米では、USTMAの予測によると、2026年の米国における交換用タイヤの出荷量は、乗用車で1.6%、小型トラックで1.6%、トラックで7.1%、それぞれ2025年比で減少すると見込まれています。欧州では、Tyres Europeが、2025年に加盟各社の主要セグメント全体で交換用タイヤの需要が低迷したと報告しています。南米では、ブラジルのANIPが、アジアからの輸入による圧力に加え、2025年に国産タイヤの交換用販売が7.5%減少したと報告しました。こうした状況はサプライヤーにとって異なる商業的試練をもたらしており、米国市場の見通しにおいては交換用タイヤの販売数量への依存度が中心的な課題となる一方、ブラジルメーカーにとっては、交換用タイヤ事業を守ろうとする上で、国内生産の競合力がさらなる課題となっています。
中東では、サウジアラビアの公共投資基金(PIF)とピレリの合弁会社であるMena Tyre Companyが、2026年5月にサウジアラビアでタイヤ工場の建設を進めていました。同社が計画している現地ブランドは、国内および地域の顧客をターゲットとしています。アフリカでは、Sailun社が2025年9月にエジプトでのタイヤ工場の建設を開始しました。これは、アフリカ、中東、欧州の顧客に対する供給とサービスの向上を目的としています。これらのプロジェクトは、地域のバイヤーにとって新たな製造ルートの可能性をもたらしますが、競合上の供給状況に変化をもたらすには、建設が稼働による供給へと結びつく必要があります。現地生産とブランド開発により、サプライヤーは地域での存在感を高め、完成タイヤの輸出にとどまらない競争力のある提案を展開することが可能になります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EUの乗用車における電動化に牽引された超低騒音タイヤの需要
- 中国の2026年乗用車燃費基準の達成を支援する低転がり抵抗タイヤへの需要
- 北米のラストマイル輸送車両におけるIoT対応スマートタイヤの導入事例
- 米国のIRA(インフレ抑制法)に基づく国内への合成ゴム生産能力の回帰が、国内の供給安定性を高めています
- インドのSUV市場における18インチ以上のホイールブームが、1台あたりの平均販売価格(ASP)を押し上げています
- 2021年のEUタイヤラベル制度の見直しが、燃費効率に優れた交換用タイヤの選択を後押ししています
- 市場抑制要因
- 東南アジアのゴムの葉の病気が原材料コストを押し上げている
- EVの車両重量超過が保証請求の増加を招いています
- 欧州におけるカーボンブラックの輸送ボトルネック
- フッ素系離型剤に対する米国PFAS禁止措置が迫っています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイヤの種類別
- サマータイヤ
- 冬用
- オールシーズン
- オールテレーン/ マッドテレーン
- タイヤ設計別
- ラジアル
- バイアス
- 非空気式/エアレス
- 車両タイプ別
- 乗用車
- SUVおよびクロスオーバー
- 小型商用車
- 大型商用トラックおよびバス
- 二輪車
- オフ・ザ・ロードおよび特殊車両(OTR、農業、鉱業、レース用)
- 用途別
- オンロード
- オフロード(建設、鉱業、農業)
- エンドユーザー別
- OEM
- アフターマーケット(交換用・リトレッド)
- リムサイズ別
- 15インチ未満
- 15~20インチ
- 20インチ以上
- 推進力別
- 内燃機関車
- バッテリー式電気自動車
- ハイブリッド車および燃料電池車
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- GCC
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Bridgestone Corporation
- Michelin Group
- Goodyear Tire & Rubber Company
- Continental AG
- Pirelli & C. SpA
- Hankook Tire & Technology
- Yokohama Rubber Co., Ltd.
- Sumitomo Rubber Industries
- MRF Ltd.
- Apollo Tyres
- JK Tyre & Industries
- Kumho Tire
- Toyo Tire Corporation
- Nexen Tire
- Zhongce Rubber Group
- Linglong Tire
- CEAT Ltd.
- Sailun Group
- Nokian Tyres
- Triangle Tire
第7章 市場機会と将来の展望



