


ガスタービン:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Gas Turbine - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187219
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ガスタービン市場の規模は、2026年の211億1,000万米ドルから2027年には224億7,000万米ドルへと拡大し、2032年までに313億2,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR6.87%で成長すると見込まれています。
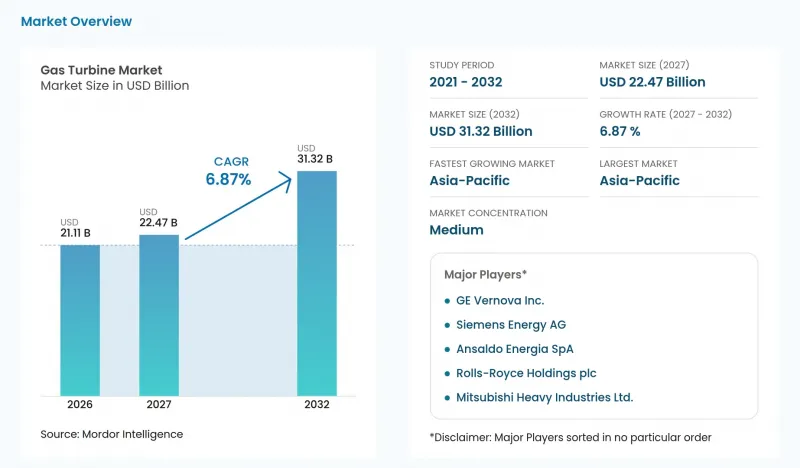
本レポートは、出力(120 MW超、30~120 MW、その他)、タイプ(複合サイクル、単純/開放サイクル、その他)、燃料種別(天然ガス、液体燃料、その他)、エンドユーザー産業(電力、石油・ガス、その他)、および地域(アジア太平洋、北米、その他)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のガスタービン市場の動向と洞察
東南アジアのLNG連携型孤立島嶼電力網が、移動式航空機派生型タービンの需要を牽引
孤立した島嶼電力網は、地域の電力需要を、現場での航空機派生型タービン容量への需要へと転換させます。PT PLN Batam社は、2026年にインドネシア国内の9か所の孤立した電力網拠点で、20基のTM2500 Gen4 SACガスタービンを稼働させました。個別の孤立した電力網に電力を供給することで、設備要件は1つの相互接続された発電所に集中するのではなく、個々の拠点に分散されます。また、この展開により、オーバーホールのタイミングや部品供給が、大規模なフリート全体において継続的な商業的役割を担うことになります。共通のタービンプラットフォームにより、事業者はフリート規模の顧客となりますが、孤立した各拠点ごとに、サプライヤーには個別の稼働率要件が課されます。機器サプライヤーは、配送およびサポート体制が分散した各拠点に届く限り、1つのフリート契約を通じて複数の地域の発電ニーズに対応することが可能です。
中東における石油化学コジェネレーションの拡大
石油化学産業の拡大は、蒸気と電力の同時需要に連動したタービン需要を生み出し、コジェネレーションに明確な産業投資の根拠を与えています。2026年9月、MEEDは、サウジアラビアのジュバイルにあるアミラル石油化学コンプレックス向けのナジム・コジェネレーション施設の建設が継続中であると報じました。同施設は、最大475 MWの電力と、1時間あたり約452メートルトンの蒸気を供給する計画です。また9月、MEEDは情報筋を引用して、ペトロケミヤ社がジュバイルで計画中の730MWの電力・蒸気コジェネレーションプロジェクトにおいて、シーメンス・エナジー社を選定したと報じました。サプライヤーの選定と建設は、同じ地域での拡張計画の中でも、異なる商業的参入機会を生み出しています。
ロシアのウクライナ侵攻に伴うガス価格の変動がEUのプロジェクトを抑制
2025年1月にウクライナ経由のロシア産パイプラインガス輸出が停止したことを受け、2025年初頭、EUの卸売ガス価格は上昇しました。オランダのTTF翌日価格に基づく欧州委員会のEU卸売ガスベンチマークは、2025年に平均36ユーロ/MWh(40.7米ドル/MWh)となり、2024年比で5%上昇しましたが、2021年比では22%低下しました。電力販売価格が据え置かれた場合、ガス代の高騰により、タービン設備への初期投資を返済するためのキャッシュフローが減少します。また、年間平均値では、事業年度内の短期的な価格上昇のタイミングが隠れてしまうこともあります。その平均値に基づいてのみ事業計画が成り立つ開発事業者にとっては、年初に発生した価格上昇圧力が再発した場合、それを吸収する余地は限られています。
セグメント分析
2026年のガスタービン市場規模において、120 MWを超えるタービンは58.15%のシェアを占め、最大のセグメントとなりました。タービンメーカーおよびターンキー請負業者として、三菱重工業は2025年1月までに、タイ国内の3か所の複合サイクル発電所で計10基のM701JACユニットの建設を完了しました。M701JACの2015年および2018年に公表された単純サイクルISO基準出力は、それぞれ574 MWおよび448 MWであり、いずれのバージョンも120 MWを超えています。タイのプロジェクトでは、コンバインドサイクル発電所の総出力6,700 MWが対象となりました。この種のプロジェクトを落札するには、同一の請負業者がタービンと発電所全体の両方を納入するため、製造能力とターンキー方式による施工能力が求められます。
定格出力30~120 MWのタービンは最も急成長しているセグメントであり、2027年から2032年にかけてのCAGRは7.3%と予測されています。2025年11月、三菱パワーは三菱商事マシナリーを通じて、台湾のチャンチュン石油化学がミャオリに建設するコジェネレーション施設向けにH-25の受注を獲得しました。このタービンの出力は約30MWで、2028年末頃に稼働開始が予定されていました。この工場プロジェクトは、重油や石炭を燃料とするボイラーを、電力と蒸気を供給する天然ガス焚きシステムに転換することを目的として設計されました。ここでは、産業用ユーティリティシステムの再設計に伴う設備需要が生じており、これにより、特定の電力・蒸気複合需要を伴う工場転換プロジェクトへの参入ルートが、当該出力帯に開かれています。
2026年には、複合サイクルが業界売上高の75.21%を占める最大のセグメントであり、2027年から2032年にかけてCAGR 7.3%で、最も急速に成長するセグメントになると予測されています。シーメンス・エナジーが2026年5月にマイリャオ・パワー・コーポレーションと締結した契約は、台湾で計画されている2基の1,200 MW複合サイクル発電ユニット向けの設備および長期サービスを対象としています。この新発電所は、1,800 MWの石炭火力発電を代替するもので、2029年12月31日までに商業運転を開始する予定です。この代替により、タービンの需要は発電事業者の発電資産間の移行と結びつきます。また、サービス契約により、サプライヤーとの関係は設備の納入を超えて継続することになります。計画中の発電所の総発電容量は、代替対象となる石炭火力発電の容量を上回っているため、この代替はタービンサプライヤーにとって事業拡大の機会ももたらします。
また、設計・調達・建設(EPC)請負業者も、機器の選定と発電所の納入責任を結びつけることで、このセグメントにおけるタービン受注に影響を与えています。2025年5月、GE Vernovaは、サウジアラビアの3 GW規模のクレイヤ複合サイクル拡張プロジェクトにおいて、Tecnicas Reunidas社とOrascom Construction社のEPC合弁企業から、同社の7Hクラスガスタービン5基の受注を獲得しました。この拡張計画には、炭素回収ユニットの建設準備も含まれていました。このようなEPC調達構造では、タービンパッケージは、発電所を納入するという請負業者の広範な責任範囲内に位置づけられます。計画されている炭素回収インターフェースにより、機器の入札には、指定されたタービンユニットの供給にとどまらない統合要件が課されることになります。
地域別分析
アジア太平洋地域は、2026年のガスタービン市場規模の60.01%を占める最大の地域であり、2027年から2032年にかけてCAGR 7.8%で最も急速に成長すると予測されています。ドゥサン・エナビリティが2026年9月30日にペトロベトナムと締結した契約は、ベトナムで計画されている1,155 MWのオ・モンIII複合サイクル発電所を対象としており、ペトロベトナムの子会社であるPTSCとの共同EPCおよびドゥサンによる蒸気タービンの供給が含まれ、2030年までの完成を目指しています。マラコフ社が2026年2月に三菱パワーと締結した契約により、マレーシア半島北部で計画されている1,400 MWの発電所向けに、M701JAC型タービン・発電機セット2基の製造・納入枠の予約が可能となりました。ただし、これは最終的な供給契約の締結を条件としています。「オ・モンIII」プロジェクトでは請負業者に明確な納入義務が課されているのに対し、マラコフ社の予約案件では、設備の販売は最終的な供給契約の締結に依存しています。
その他欧州では、エネルガ・グループが2026年10月、ポーランドのグダニスクに、国内電力系統の柔軟な供給能力として複合サイクル発電所を建設していました。その他アジア太平洋地域では、AGLが2025年10月、西オーストラリア州のクウィナナ・スウィフト・ガス2(Kwinana Swift Gas 2)安定化プロジェクト向けに、シーメンスAB製のガスタービン4基を購入することに合意しました。同プロジェクトは2026年3月に投資が承認されています。南米では、ブラジルの約1.7 GWのGNA II発電所が2025年5月に商業運転を開始しました。同発電所は500 kVの送電網に接続されており、施設内には専用のLNGターミナルが整備されています。その他南米では、ガイアナの2026年9月のウェールズ・プロジェクトの進捗報告において、12月に予定されている点火および試験に先立ち、最初のタービンへの天然ガス供給準備が進められていることが説明されました。南米の発電所開発事業者にとって、タービンの調達に加え、電力供給を実現するためには、燃料の確保と送電網への接続が別途必要な要件となります。
その他中東とアフリカの地域では、三菱パワーが2026年1月にカタールで締結した「ファシリティE」タービン契約が、発電と海水淡水化を組み合わせた計画中のプロジェクトに供されます。北米では、2026年10月6日、斗山エナビリティが、米国の企業SpaceXAI向けにガスタービンを出荷し、米国の電力およびAIインフラへの導入が計画されています。アラブ首長国連邦では、フジャイラ・パワー・カンパニーF3 LLCが2025年7月12日、天然ガス複合サイクル発電所の商業運転を開始しました。エミレーツ・ウォーター・アンド・エレクトリシティ・カンパニー(EWEC)が、当該プロジェクト会社の電力購入者となりました。EWECとの電力購入契約により、発電事業は長期契約に基づく電力販売と結びつけられました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 東南アジアのLNG関連島嶼送電網が、航空機用派生型発電機の需要を牽引しています
- 中東における石油化学コジェネレーション施設の拡充
- カリブ海地域で、航空機用エンジンをベースとした発電機の災害救援向けリース需要が急増しています
- 市場抑制要因
- ロシアのウクライナ侵攻に伴うガス価格の変動が、EUのプロジェクトを抑制しています
- ピーク対応タービンを置き換えるユーティリティ規模の蓄電池(米国・オーストラリア)
- EUタクソノミーに基づくESG主導の資金調達制限
- 大型フレーム用高温ガス経路部品の超合金サプライチェーンにおける供給不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 容量別
- 30 MW未満
- 30~120 MW
- 120 MW以上
- タイプ別
- 複合サイクル
- シンプル/オープンサイクル
- コジェネレーション/CHP
- 燃料タイプ別
- 天然ガス
- 液体燃料(ディーゼル/灯油/LPG)
- その他の燃料種(水素、バイオガス)
- エンドユーザー産業別
- 電力
- 石油・ガス
- その他のエンドユーザー産業(産業用、船舶用)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- GE Vernova Inc.
- Siemens Energy AG
- Mitsubishi Heavy Industries Ltd.
- Kawasaki Heavy Industries Ltd.
- Ansaldo Energia SpA
- Everllence SE
- Wartsila Oyj Abp
- Rolls-Royce Holdings plc
- Solar Turbines Incorporated
- Capstone Green Energy Holdings, Inc.
- Doosan Enerbility Co., Ltd.
- IHI Corporation
- Bharat Heavy Electricals Limited
- Harbin Electric Co. Ltd.
- Shanghai Electric Group Co. Ltd.
- Destinus OPRA BV
- Baker Hughes Company
- Vericor Power Systems LLC
- Zorya-Mashproekt
- Nanjing Turbine & Electric Machinery Group