


家庭用電化製品:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Home Appliances - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187211
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、家電市場の規模は、2026年の5,622億米ドルから2027年には5,891億米ドルへと拡大し、2032年までに7,348億米ドルに達すると予想されており、2027年から2032年にかけてCAGR4.52%で成長すると見込まれています。
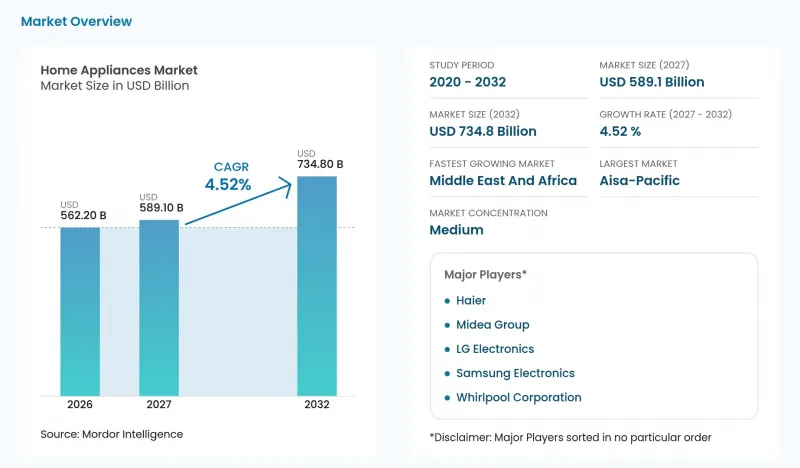
本レポートは、製品別(大型家電および小型家電)、販売チャネル別(マルチブランド店、オンライン、専売店、その他の販売チャネル)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界の家電市場の動向と洞察
可処分所得と消費者の購買力の増加
実質所得の増加により、各世帯は、買い替えに必要な最低限の機能を超えて、家電製品の機能性を検討する余裕が生まれています。2025年、中国の全国一人当たり可処分所得は実質で5%増加しました。2025年の中国における一人当たり実質可処分所得は、農村部住民で6%、都市部住民で4.2%増加しました。家電メーカーにとって、これら両層の所得増加は、高性能な製品への買い替えを検討する潜在的な顧客層を拡大させますが、平均所得の上昇がすべての世帯にとって高価格帯の製品を購入可能にするわけではありません。2025年、全国の1人当たり「家庭用設備・用品・サービス」への支出は名目ベースで7.7%増加したのに対し、総消費支出の伸びは4.4%にとどまったことから、中国の世帯はこの広範なカテゴリーに支出のより大きな割合を割り当てたことがわかります。
IoTを活用した利便性とホームオートメーションのブーム
確立されたコネクテッド家電の基盤により、メーカーは次世代の家庭用デバイスを販売するためのより広範な環境を得ることができます。サムスン電子は、2025年11月時点で世界中で3,300万台の家電製品が「SmartThings」に接続されていると報告しており、これは2025年初頭と比較して約30%の増加となります。サプライヤーは、同じホームオートメーション環境への参画を軸に、買い替えの提案を構築することができ、これにより、コネクティビティが追加購入の動機となります。この数値はサムスン独自の「SmartThings」プラットフォームに接続された家電製品を対象としているため、この導入台数は業界全体の指標というよりは、サムスンが次世代家電を販売するための独自のレバレッジとなります。
商品価格と運賃の変動が利益率を圧迫
投入コストの上昇により、家電メーカーは販売価格の引き上げに踏み切る前に、どの程度のコスト圧力を吸収するかを選択せざるを得なくなっています。LGエレクトロニクス・インディアは2026年9月、銅、樹脂、鉄鋼、アルミニウムのコストがそれぞれ34%、17%、24%、16%上昇したと報告しました。また、物流費やエネルギーコストの上昇、および為替レートの不利な変動も指摘しています。これらの圧力が相まって、サプライヤーが製品の追加機能を検討する前から、家電製品の価格を据え置くことの採算性が損なわれる可能性があります。同社は、2026年10月1日付けで、エアコンおよび家電製品の価格を5%から7%引き上げると発表しました。コスト転嫁は製品単位の採算性を守るかもしれませんが、その結果、メーカーは消費者に対してより高価な製品を提供せざるを得なくなる状況に直面することになります。
セグメント分析
2026年、主要家電製品は家電市場規模の72.55%を占め、最大のセグメントとなりました。ハイアール・スマートホームは、2025年に中国国内のエアコン事業において2桁の売上高成長を記録しました。2025年末時点で、同社のRRSロジスティクス事業は、中国国内のユーザーに対し1日あたり10万台を配送していました。24時間配送サービスは1,944の区・県をカバーし、配送と設置を一体化したサービスの実施率は97%に達しました。ハイアールにとって、サービス範囲は家電製品の使用開始まで及ぶため、配送と設置は、購入者が機器とともに受けるサービスの一部となっています。
小型家電は最も成長が著しいセグメントであり、2027年から2032年にかけてのCAGRは6.25%と予測されています。SharkNinjaは、2026年6月30日までの6か月間の「調理・飲料用家電」の連結純売上高が9億1,360万米ドルであったと報告しており、これは2025年の同期間の7億1,170万米ドルから増加しています。同社の「食品調理家電」部門の連結純売上高は、同期間において7億220万米ドルから7億4,610万米ドルへと増加しました。「調理・飲料用家電」部門は、「食品調理家電」部門と同程度の売上高ベースからスタートしたもの、はるかに大きな売上増を記録しており、同社のキッチン家電事業内において異なる成長機会が存在することが示されています。
地域別分析
2026年、アジア太平洋地域は家電市場規模の48.71%を占め、最大の地域となりました。中国の消費財下取りプログラムでは、2025年に12のカテゴリーにわたって1億2,900万台以上の家電製品が購入されました。この規模により、政策に連動した需要は家電サプライヤーにとって極めて重要となります。なぜなら、単一の国家プログラムによって、特定の販売チャネル内での多くの家庭の購入決定が集約される可能性があるからです。その需要に応えるには、プログラムの対象となる家電カテゴリーに適した製品ラインナップが必要であり、政策の対象範囲によって、メーカーの製品ポートフォリオのうちどの部分が購入者への最も明確なルートを持つかが決まることになります。
中東・アフリカ地域は最も急成長している地域であり、2027年から2032年にかけてのCAGRは7.9%と予測されています。LGエレクトロニクスは、自社の販売予測とは別に、2026年の中東・アフリカ地域における冷蔵庫および洗濯機の総需要量の前年比増加を予測しました。ヴァンワード社は、2026年1月に工場の第1期工事を開始し、エジプトで給湯器の部品および構成部品の現地生産を開始しました。2026年10月に起工式が行われたヴァンワード社の第2期工事では、部品生産の拡大と給湯器の完全な組立を目指しています。サプライヤーにとって、この工場の稼働は、予測される冷蔵庫および洗濯機の需要と、既存の部品生産基盤からの給湯器組立能力の拡大を両立させるものです。
北米では、ワールプール社が国内生産の顕著な事例となっています。同社は、2025年に米国で販売された主要家電製品の約80%が米国内の工場から供給されたと報告しています。南米では、ブラジルのエネルギー研究機関EPE(Empresa de Pesquisa Energetica)が、2025年には失業率の低下、所得の増加、および継続的な所得移転政策が、家電製品の購入と利用の拡大を後押ししたと報告しています。APPLiAの報告によると、2025年末の欧州での販売台数は約1億7,000万台となり、販売量は2015年の水準に戻りましたが、欧州の消費者向けに欧州で製造された家電製品の割合は80%超から71%に低下しました。米国市場向けの販売におけるワールプールの国内供給体制は、欧州における現地生産比率の低下とは対照的であり、一方、ブラジルでは家計の財政状況が家電製品の購入と利用を支えています。これらの事例において、事業拡大の判断基準はそれぞれ異なり、北米では工場からの供給体制の評価、南米では家計需要のポジショニング、欧州では販売数量の回復シナリオが必要となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 可処分所得と消費者の購買力の増加
- IoTを活用した利便性とホームオートメーションのブーム
- より厳格なエネルギー効率規制が、買い替え需要を後押ししています
- eコマースおよびオンライン販売チャネルの成長
- 都市化とライフスタイルの変化
- プレミアム化と多機能家電への需要
- 市場抑制要因
- 商品価格および運賃の変動が利益率を圧迫しています
- スマート家電および省エネ家電の高い初期費用
- チップセットの供給ボトルネックが生産に支障をきたしています
- 激しい競合と製品のコモディティ化
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 市場の最新動向とイノベーションに関する洞察
- 市場における最近の動向(新製品の発売、戦略的取り組み、投資、提携、合弁事業、事業拡大、M&Aなど)に関する洞察
第5章 市場規模と成長予測
- 製品別
- 主要家電製品
- 冷蔵庫
- 冷凍庫
- 洗濯機
- 食器洗い機
- オーブン(コンベクションオーブンおよび電子レンジを含む)
- エアコン
- その他の主要家電製品(レンジフード、コンロなど)
- 小型家電
- コーヒーメーカー
- フードプロセッサー
- グリルおよびロースター
- 電気ケトル
- ジューサーおよびブレンダー
- エアフライヤー
- 掃除機
- その他の小型家電(ワッフルメーカー、トースター、ティーメーカー、炊飯器など)
- 主要家電製品
- 流通チャネル別
- マルチブランドストア
- 専売ブランド・アウトレット
- オンライン
- その他の流通チャネル
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋諸国
- 中東・アフリカ
- UAE
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Haier
- Whirlpool Corporation
- Samsung Electronics
- LG Electronics
- BSH Hausgerate
- Midea Group
- Electrolux AB
- Panasonic Corporation
- Versuni
- GE Appliances
- Hisense
- Arcelik(Beko, Grundig)
- Sharp Corporation
- Gree Electric Appliances
- TCL Electronics
- Sub-Zero Group
- SMEG
- Dyson
- SharkNinja
- Fisher & Paykel
- Miele & Cie. KG