


プログラマブルロジックコントローラー(PLC):市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Programmable Logic Controller (PLC) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187150
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、プログラマブル・ロジック・コントローラ(PLC)の市場規模は、2026年の133億3,000万米ドル、2027年の139億米ドルから、2032年までに173億6,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は4.55%となる見込みです。
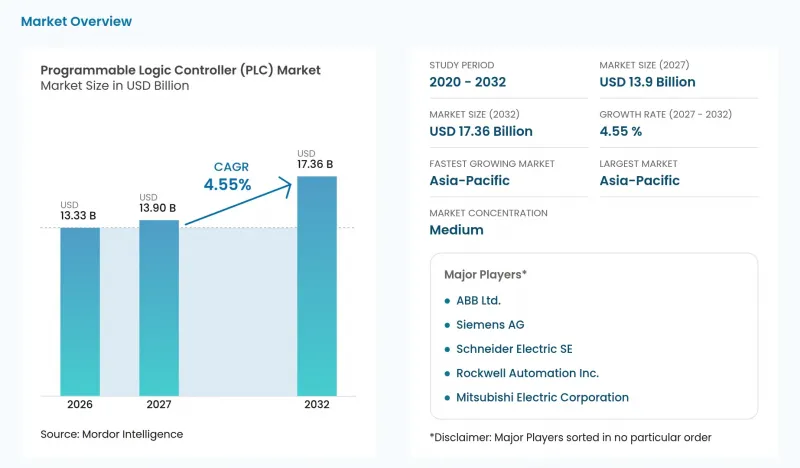
本レポートは、製品タイプ(モジュラーPLC、コンパクトPLCなど)、構成要素(ハードウェア、ソフトウェア、サービス)、製品サイズ(小型PLC、マイクロPLCなど)、エンドユーザー産業(エネルギー・公益事業、自動車など)、および地域(アジア太平洋、欧州など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のプログラマブル・ロジック・コントローラ(PLC)市場の動向と洞察
製造業におけるインダストリー4.0の導入加速
製造業のデジタル化により、制御システムのアップグレードが工場レベルの変革プログラムの一環となり得るため、PLCへの投資の幅が広がっています。2025年末までに、中国の指定規模以上の工業企業の89.6%がデジタル化による改修を実施しました。2025年には、従業員10名以上および自営業者を含むEUの製造企業の17.3%が、少なくとも1つのAI技術を利用していました。製造業者がデジタルツールを機械の稼働にまで拡大する場合、ビジネス上の要件として、制御機能とより広範な生産ワークフローとの実用的な連携が求められます。既存の工場におけるデジタル改修は、新たな生産拠点を設けることなく制御システムのアップグレードを決定する契機となり、グリーンフィールド設備以外の分野にも需要の機会を広げることができます。
中小企業におけるコンパクトオートメーションへの需要の高まり
コンパクトオートメーションは、小規模な機械製造チームの制御要件と、より大規模なインフラプロジェクトのニーズとを結びつけることができます。2026年2月までに、ドイツの機械メーカーであるBHB Waschanlagen Vertriebs GmbH社は、三菱電機のコンパクトPLC「MELSEC FX5U-64MR/DS」を中核としたチューリッヒの路面電車洗浄システムを構築しました。同社の20名からなる機械製造チームは、三菱電機のパートナーネットワークに属するエンジニアリング企業であるATINAの支援を受けました。このような分業体制により、小規模な製造チームでも、機械に関する専門知識と、特定用途向けのシステムに必要な専門的な制御工学を組み合わせることが可能になります。BHB社のチューリッヒプロジェクトは、大規模な事業者に設備を納入する機械メーカーを通じて、コンパクトコントローラに対するインフラ需要がサプライヤーに届いていることを示しています。
小規模メーカーにとっての初期投資コストの高さ
小規模メーカーにとって、自動化プロジェクトに必要な資金は、運用上のメリットが得られる前に導入を妨げる要因となり得ます。2025年4月にハンガリーの中小製造業100社を対象に行った調査では、半数以上が技術開発の主な障壁として資金不足を挙げていました。約3分の1が、資金調達の機会の不足が障害となっていると回答しました。その結果、コントローラ導入プロジェクトは限られた開発資金を巡って競合することになり、導入の初期範囲が商業的に重要な意味を持つことになります。公的支援はこの負担の一部を相殺することができます。例えば、「Made Smarter」の支援が、ボルトンの食品メーカーであるBlazing Limited社の2025年の自動化投資に貢献したケースが挙げられます。資金がなければ、提案された制御システムのアップグレードが明確な運用上のニーズに対応している場合でも、初期の資金投入が必要となるため、導入が先送りされる可能性があります。
セグメント分析
2026年、プログラマブル・ロジック・コントローラ(PLC)市場規模のうち、モジュラー型PLCが41.54%のシェアを占め、最大のセグメントとなりました。シュナイダーエレクトリック社によると、同社のプログラマブル・オートメーション・コントローラ「Modicon M580」は、2025年の発売10周年までに、世界中で15万システム以上に導入されました。M580のモジュラー型PACアーキテクチャは、ローカルバックプレーンと電源を、オプションの通信処理モジュールおよびI/Oモジュールと組み合わせたものです。設置先で追加の通信機能やI/Oが必要な場合、オプションモジュールを利用することで、別のコントローラファミリーを選択することなく、そのアーキテクチャ内で販売機会を創出できます。
ソフトPLCは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR7.5%が見込まれています。2025年3月27日、アウディは、ランボルギーニモデルの生産を行うボリンガー・ホーフの車体工場で、「Edge Cloud 4 Production」上のシーメンス製仮想PLCを採用したと発表しました。この仮想コントローラは、自動化環境において従来のハードウェアベースのPLCに取って代わりました。この導入事例は、サプライヤーが制御ソフトウェアを通じて既存の生産アプリケーションに対応し、稼働中の工場内で更新の道を開くことができることを示しています。この導入において、仮想コントローラはアウディのエッジクラウドプラットフォーム上で稼働しており、ホスティング環境もこの制御アーキテクチャの評価要素の一部となりました。
ハードウェアとソフトウェアは最大のセグメントを占め、2026年のPLC市場収益の84.16%を占めました。ロックウェル・オートメーションの「ソフトウェア&コントロール」セグメントは、2026年度第3四半期の売上高が7億5,100万米ドルとなり、2025年度同期の6億2,900万米ドルから19%増加しました。この成長は、同四半期においてロックウェルの制御・ソフトウェア事業が拡大していることを示しています。PLCの提供内容において、実行可能な制御製品は、関連するエンジニアリングやサポート業務の基盤ともなり、初期の販売と、アプリケーションの導入時に生じる技術的要件とを結びつける役割を果たします。
サービス部門は最も急成長しているセグメントであり、2027年から2032年にかけてのCAGRは8.05%と予測されています。2025年2月、フェニックス市議会は、水道サービス向けのPLC部品、ソフトウェア、トレーニング、サポート、およびメンテナンスについて、サミット・エレクトリック・サプライ社との契約締結を承認しました。水道局は、規制上の性能要件および報告要件を満たすためにPLCシステムを活用しています。承認された契約範囲は、制御システムの維持管理を、同局の継続的な性能および報告義務と結びつけるものです。保守に加え研修も契約範囲に含めることで、システムを利用する担当者への支援も提供可能となり、その目的は単なる機器の機能性を超えたものとなります。
地域別分析
アジア太平洋地域は、2026年にプログラマブル・ロジック・コントローラ(PLC)市場シェアの35.69%を占める最大の地域であり、2027年から2032年にかけてCAGR6.3%で最も急速に成長すると予測されています。MIDAの記録によると、2026年1月から6月にかけてマレーシアで承認された製造プロジェクトは973件に上り、そのうち628件が新規プロジェクト、345件が拡張または多角化プロジェクトであり、これは製造投資の指標となっています。オーストラリアでは、SAGE Automation社のエンジニアリング業務における工場および現場の受入試験において、プロジェクト要件に対する検証が制御アプリケーションの導入プロセスの一部となっています。2025年のマレーシアにおける技術集約型製造への移行は、新たな制御アプリケーションの導入環境を提供する一方で、オーストラリアの検証能力は、指定された機能を稼働させる上でエンジニアリングプロバイダーに独自の役割をもたらしています。
北米におけるインフラ更新の役割は、オレゴン州ニューバーグの事例に象徴されています。同市では2025年、下水処理場のPLCの交換および再プログラミングを完了しました。コンサルタント企業のHDRがシステムを設計し、Green Power Electrical Contractors Inc.が交換および再プログラミングを実施しました。南米では、チリのロマス・バヤス鉱山が、PLC交換プロジェクトの一環として、2025年12月に初めてアップグレードされた可搬式コンベヤーの稼働を開始しました。このチリのプロジェクトは44台のPLCを対象としており、最初のアップグレード済みコンベヤが稼働を開始した後の2026年3月時点で、進行中であると報告されました。ニューバーグの事例では、設計と施工が別々の役割を担っているため、コントローラベンダーは対応すべき相手先が明確に分かれています。一方、チリでの展開では、交換の順序が納期のタイミングと密接に関連しています。
スイスのチューリッヒにおける公共交通機関向けアプリケーションでは、ドイツの機械製造・エンジニアリング企業が、現地の買い手と国境を越えた供給チェーンを結びつけています。インフィニオン・テクノロジーズAGは、2026年7月2日にドイツのドレスデンに「スマート・パワー・ファブ」を開設し、同拠点におけるパワー半導体およびアナログ/ミックスドシグナル製品の製造能力を倍増させました。中東およびアフリカでは、2025年9月29日、南アフリカでエスコム社の石炭火力発電所「クシレ第6号機」が商業運転を開始しました。この節目を迎え、エスコム社の建設プログラムおよびメドゥピ発電所とクシレ発電所の建設が完了しました。エスコム社の建設プログラムの完了により、これらの発電所における運用およびアップグレードが、今後の制御システム導入提案の基盤となります。一方、ドレスデンの生産能力増強は、欧州における産業用途の基盤を拡大することになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 製造業におけるインダストリー4.0の導入加速
- 中小企業におけるコンパクトオートメーションへの需要の高まり
- IIoTとクラウドの統合による予知保全の実現
- ソフトウェア定義型PLCワークステーションへの移行
- オープンな産業用プロトコルの採用(TSN上のOPC-UA)
- サイバーセキュリティを背景とした国内調達義務
- 市場抑制要因
- 小規模メーカーにとって初期投資コストが高め
- ネットワーク接続型PLCに対するサイバーセキュリティ上の脅威の激化
- 産業用PCおよびソフトPLCによる代替リスク
- 半導体の供給変動により、リードタイムが長期化しています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因の影響
第5章 市場規模と成長予測
- 製品タイプ別
- コンパクトPLC
- モジュラー型PLC
- 分散型PLC
- ソフトPLC
- その他の製品
- コンポーネント別
- ハードウェアおよびソフトウェア
- サービス
- 設置・統合
- トレーニングおよびサポート
- 保守
- 製品サイズ別
- ナノPLC
- マイクロPLC
- 小型PLC
- 中型PLC
- 大型PLC
- エンドユーザー産業別
- 自動車
- 食品・飲料
- 化学・石油化学
- 石油・ガス
- エネルギー・ユーティリティ
- 上水・下水処理
- 医薬品
- パルプ・紙
- 金属・鉱業
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Siemens AG
- Rockwell Automation Inc.
- Schneider Electric SE
- Mitsubishi Electric Corporation
- ABB Ltd.
- Omron Corporation
- Emerson Electric Co.
- Honeywell International Inc.
- Beckhoff Automation GmbH & Co. KG
- Delta Electronics Inc.
- Bosch Rexroth AG
- Panasonic Industry Co., Ltd.
- Fuji Electric Co. Ltd.
- Hitachi Ltd.
- IDEC Corporation
- Keyence Corporation
- Toshiba Corporation
- GE Vernova Inc.
- Parker Hannifin Corporation
- Eaton Corporation plc
- Yokogawa Electric Corporation
- Inovance Technology Co. Ltd.
- Hollysys Automation Technologies Ltd.
- WAGO Kontakttechnik GmbH & Co. KG
- B&R Industrial Automation GmbH
第7章 市場機会と将来の展望



