


デジタル商品:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Digital Goods - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186155
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、デジタル商品市場の規模は2026年に1,574億米ドルと推計されており、2027年には1,993億米ドルに達し、2032年までに6,366億米ドルに達すると予測されています。
2027年から2032年にかけては、CAGR26.15%で成長すると見込まれています。
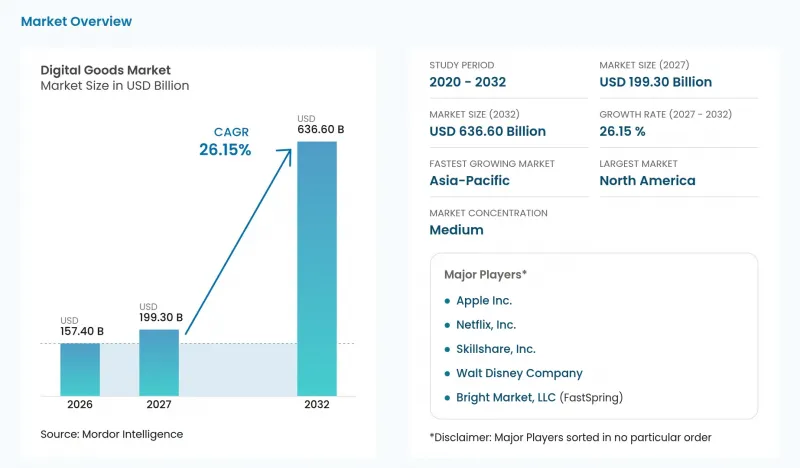
世界のデジタル商品市場の動向と洞察
アジア太平洋新興国における「モバイルファースト」の爆発的な普及
スマートフォンユーザーの裾野が広いことから、アジア太平洋地域の新興国におけるデジタルコンテンツプロバイダーは、別途専用の端末を必要とせずに消費者にリーチすることができ、これが同地域全体のデジタルグッズ市場の成長を支えています。インド国立統計局の推計によると、2025年1月から3月にかけて実施された調査の3ヶ月前に、15歳から29歳の携帯電話ユーザーの96.4%がスマートフォンを利用していました。TRAIの報告によると、インドにおける無線データ加入者1人あたりの月間平均データ利用量は、2024-25会計年度の21.53 GBから、2025-26会計年度には18.49%増加して25.51 GBとなりました。2025年のインドでは、動画OTTサービスに料金を支払っている1億4,300万世帯のうち、1億世帯以上がEコマース、アグリゲーター、または通信事業者のバンドルサービスを利用していました。有料動画サービスを利用する世帯の大部分がEコマース、アグリゲーター、または通信事業者のバンドルサービスを通じて獲得されていることから、パートナー経由の配信は、インドにおける有料動画加入者を獲得するための主要なルートとなっています。
クリエイターエコノミーのマーケットプレースの収益化(例:NFT、アプリ内チップ)
クリエイター向けマーケットプレースは、収益によって個々の制作者にとって参加が商業的に有意義となる場合、デジタルコンテンツの供給を拡大することができます。Robloxのクリエイターは、2025年に「Developer Exchange」を通じて15億米ドルの収益を得ました(2024年は9億2,280万米ドル)。支払いはプログラムの参加資格に左右されますが、これはデジタルグッズ市場における収益機会を浮き彫りにしています。2026年5月、Twitchは、対象となるストリーマーに対し、サブスクリプション、Bits、エモート、バッジ、チャンネルポイントを世界規模で拡大しました。ストリーマーが現金での支払いを受け取るには、「パートナー」または「アフィリエイト」のステータスが必要でした。実証済みの支払いプールが拡大し、収益化へのアクセスが広まったことで、クリエイターはデジタル体験や視聴者との関係から収益を得るためのより多くのルートを得ることができました。支払い資格の有無によって、収益化ツールへのアクセスと現金収入は切り離されているため、クリエイターにとってのより大きな機会は、資格要件を満たすことだけでなく、有料の視聴者を惹きつけることにも依存しています。
OECD市場におけるサブスクリプションの重複契約による消費者の疲労感
サブスクリプションの重複契約により、サービスの継続利用は、各世帯が有料コンテンツに対して抱える総合的な契約状況におけるそのサービスの位置づけに左右されるようになります。YouGovが2025年10月に英国で実施した調査では、視聴者の23%が、すでに契約しているサブスクリプションの数によって、ストリーミングサービスの解約を判断すると回答しました。70%が「費用」を懸念材料として挙げており、支払能力の問題は、単にサブスクリプションの数だけにとどまらない広範な懸念となっています。こうした圧力により、追加のサブスクリプション契約は抑制されます。なぜなら、既存のサービスと並んで新たな定期課金を正当化するためには、それ相応の価値が求められるからです。視聴者が最も多く挙げる反対理由が「費用」である場合、タイトルの追加だけでは定期課金額が減らないため、更新を正当化するには、明確な継続的な利用価値が必要となります。
セグメント分析
オンラインゲームと仮想商品は、2026年のデジタル商品市場規模の38.17%を占めており、2027年から2032年にかけてCAGR28.6%を記録する最も急成長しているセグメントです。VNGのゲームセグメントによると、有料ユーザー比率は2024年の3.7%から2025年には4.6%へと上昇し、0.9ポイントの増加となりました。VNGは、この収益化の改善について、2025年に主力となるロングセラータイトルにおいて、ターゲットを絞った価格設定と進行システムの更新を行ったことが要因であると説明しています。パブリッシャーは、ユーザー層の拡大を唯一の成長メカニズムとすることなく、確立されたタイトルの収益化をさらに深めることが可能です。
動画およびOTTストリーミングは異なる需要基盤を提供しており、2026年第1四半期には英国の世帯の70%が、少なくとも1つのサブスクリプション型ビデオ・オン・デマンド(VOD)サービスに加入していました。この世帯単位のアクセスモデルにより、プロバイダーはコンテンツカタログ全体にわたって継続的な関係を築くことができ、デジタル商品市場がサブスクリプション型の消費へと進化する中で、コンテンツの幅広さが製品提案の一部となっています。デジタル音楽やポッドキャストにおいても視聴・聴取が併用されており、2026年第1四半期には、13歳以上の米国の週次ポッドキャスト利用者の80%が、音声のみのポッドキャストを「聴いたことがある」と回答しました。同じ調査で、78%が「聴きながら積極的に動画ポッドキャストを視聴したことがある」と回答しています。視聴と音声のみの聴取のリーチが同程度であることは、音声のみがあらゆる消費の好みに応えるという前提ではなく、デュアルフォーマットでのリリースを支持するものです。
2026年、サブスクリプションはデジタル商品市場シェアの56.18%を占め、最大のセグメントとなりました。Spotifyは2026年第2四半期に3億人のプレミアム加入者を報告しており、これは2025年第2四半期から9%の増加となります。同期間において、プレミアム会員の1ユーザーあたりの平均収益は、為替変動の影響を除いたベースで7.4%増加しました。有料ユーザー数と1ユーザーあたりの収益は、定期課金型ビジネスに2つの明確な成長源をもたらします。製品構成と市場構成の変化が、Spotifyの価格引き上げによる利益の一部を相殺したため、加入者1人あたりの実質収益の伸びは、価格引き上げのみによる影響を想定した数値よりも小幅にとどまりました。
その他の課金モデルセグメントは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR29.6%が見込まれています。Robloxは、2026年第2四半期において、トップ10以外の体験におけるRobuxの支出が前年同期比で20%以上の伸びを記録したと報告しました。PLAYSTUDIOSのゲームは無料であり、同社は従来、収益のほぼすべてをゲーム内での任意の仮想通貨購入から得ており、定期的な利用料を伴わない収益化の好例となっています。一方、1回限りの購入・ダウンロードは別のビジネスモデルを提供しており、その一例として、エレクトロニック・アーツの2026会計年度のデジタル版フルゲームダウンロードの純売上高が17億1,000万米ドル(2025会計年度比16%増)を記録したことが挙げられます。これは主にコンソールおよびPC向けゲーム、ならびに特定のライセンシング収入によるものです。このRobuxの成長は、Robloxのトップ10以外の体験に起因しているため、ゲーム内通貨への支出は、ごく一部の主要タイトルにとどまらず広がりを見せており、これは同セグメントの急速な成長と一致しています。
地域別分析
2026年のデジタル商品市場規模において、北米は32.38%のシェアを占め、最大の地域となりました。デロイトが2026年5月に実施した米国調査によると、消費者の90%以上が、自身の世帯で少なくとも1つの動画ストリーミングサービスに課金していると回答しており、加入世帯あたりの平均利用サービス数は4つでした。サブスクリプション契約世帯の動画ストリーミングサービスへの平均支払額は、全サービス合計で月額76米ドルでした。世帯あたりの普及率の高さにより、米国の動画収益成長の源泉として、契約世帯1世帯あたりの支出がより大きな比重を占めており、同調査では前年比9%の増加が報告されています。
アジア太平洋地域は最も成長が著しい地域であり、2027年から2032年にかけてCAGR26.5%が見込まれています。業界団体の月次報告書によると、2026年8月の中国の国内ゲーム市場における実際の売上高は、前年同月比で8.08%増加しました。同月、国内のモバイルゲームの実売上高は前年同月比8.6%増となった一方、クライアント型ゲームの売上高は2.13%増にとどまり、成長はモバイル配信に偏りました。新規コンテンツの配分を検討しているパブリッシャーにとって、8月の結果は、クライアント型ゲームの堅調な動きに加え、中国におけるモバイルゲームの収益成長がさらに強固な根拠となるものです。
欧州のサブスクリプション利用者にはEUが含まれており、2025年にはインターネット利用者の33%が映画、ドラマ、スポーツのストリーミングサービスに加入していました。南米では、2025年8月時点で、ブラジルで視聴者数がトップ5のVODプラットフォームのカタログ作品のうち、ブラジル制作の作品が6.3%を占めており、これらのカタログは依然として海外作品が主流となっています。中東では、サウジアラビアに定期支払い利用者層が存在しており、SCOPの2025年の調査によると、ゲーマーの約10人中7人が毎月電子ゲームの支払いを行っていました。アフリカでは、2026年8月、MTNウガンダがAfromobileと共同で「MTNTV」を立ち上げ、国内外のテレビ、ラジオ、映画、スポーツ、ニュース、オンデマンドコンテンツを統合しました。EUやサウジアラビアでは、確立された有料利用がコンテンツの収益化を支えており、一方、ウガンダにおける通信事業者主導のコンテンツ集約は、パブリッシャーに配信パートナーを提供しています。また、ブラジルのカタログ構成は、現地コンテンツの配置に関する意思決定を浮き彫りにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジア太平洋の新興国における「モバイルファースト」の爆発的な普及
- クリエイターエコノミーのマーケットプレースにおける収益化(例:NFT、アプリ内チップ機能など)
- クラウドゲーミングとクロスプラットフォームプレイがゲーム内課金を促進
- ポッドキャストやオーディオブックの追加コンテンツを組み合わせたオーディオストリーミングのバンドルサービス
- 北米および北欧におけるK-12教育テクノロジー分野での電子書籍に対する規制面からの後押し
- 通信事業者とのセット契約モデルが、中東・アフリカ地域(MEA)での普及を後押ししています
- 市場抑制要因
- OECD市場におけるサブスクリプションの重複契約に対する消費者の倦怠感
- App Storeの手数料引き上げに対する監視の強化と、代替課金方法の義務化
- 無許可のデジタルライブラリを通じた海賊版が市場の妨げとなっています
- デジタル資産の規格のばらつきが、プラットフォーム間の移植性を妨げている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 市場におけるマクロ経済動向の評価
第5章 市場規模と成長予測
- タイプ別
- 電子書籍
- デジタル音楽およびポッドキャスト
- 動画およびOTTストリーミング
- オンラインゲームおよびバーチャルグッズ
- その他のデジタルコンテンツ(ストックフォト、テンプレート、ソフトウェアキー)
- 決済モデル別
- 1回限りの購入/ダウンロード
- サブスクリプション
- その他の決済モデル
- デバイス別
- スマートフォンおよびタブレット
- PCおよびノートパソコン
- その他のデバイス
- ジェンダー別
- 男性
- 女性
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Apple Inc.
- Amazon.com, Inc.
- Alphabet Inc.(Google)
- Tencent Holdings Ltd.
- Sony Group Corporation
- Netflix, Inc.
- Spotify Technology S.A.
- Adobe Inc.
- Epic Games, Inc.
- Roblox Corporation
- Microsoft Corporation
- Walt Disney Company
- Shopify Inc.
- Bright Market, LLC(FastSpring)
- Udemy, Inc.
- Coursera Inc.
- Skillshare, Inc.
- Bandcamp, Inc.
- Valve Corporation(Steam)
- Deezer S.A.