


データベース:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Database - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186147
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
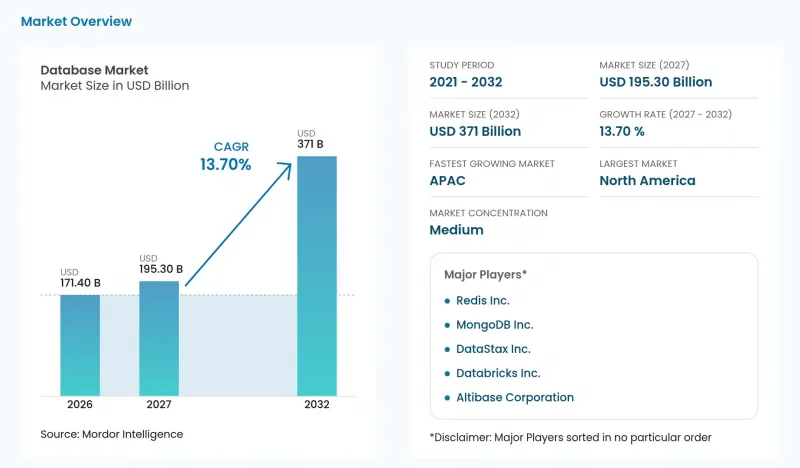
Mordor Intelligenceによると、データベース市場の規模は2026年に1,714億米ドルと推計されており、2027年には1,953億米ドルに達し、2032年までに3,710億米ドルに達すると予測されています。
2027年から2032年にかけては、CAGR 13.7%で成長すると見込まれています。
世界のデータベース市場の動向と洞察
GenAIワークロードが世界のベクトルデータベースの導入を加速
GenAI関連のデータベース需要は、プラットフォームの機能から、本番アプリケーションで使用される検索インフラストラクチャにまで及んでいます。2026年9月、MongoDBは、AI機能の導入に伴い、Vector Searchの顧客数が2年間で4倍に増加したと報告しました。アブダビのムバダラ・インベストメント・カンパニーでは、PULSARが本番環境の検索システムにQdrantのベクトルインデックスを採用しました。2026年3月から8月にかけて、このシステムは3,000件以上の取引において、7万8,000件のドキュメントと約240万ページを処理しました。この導入事例は、投資関連ドキュメントのワークロードが、単なるデータベース機能の発表にとどまらず、ベクトルインデックスに実運用上の役割を生み出すことができることを示しています。このデータベース市場の動向は、ベンダー各社が、基盤となるデータベースプラットフォームだけでなく、AIアプリケーションの検索レイヤーにおいても競争できることを示しています
アジアにおける5Gおよび大規模IoT展開に向けた分散型エッジネイティブデータベース
接続デバイスネットワークの拡大は、産業用データソースに近い場所でのデータ処理需要を高め、データベース市場の成長を牽引しています。中国の主要3通信事業者は2025年に2億3,200万人のモバイルIoT端末ユーザーを新たに獲得し、香港、マカオ、台湾を除く年末時点での総数は28億9,000万人に達しました。2026年3月時点で、工業情報化省の報告によると、2022年に開始された取り組みの下で、累計2万3,000件以上の産業用5Gプライベートネットワークが構築されました。産業用ワークロードがローカルでのデータ処理の恩恵を受ける場合、分散型データベースは、マルチアクセス・エッジ・コンピューティングと並んで、その運用アーキテクチャの一部となり得ます。この構成を採用する工場では、データベースを産業用アプリケーションの統合に結びつけるため、ソフトウェアのライセンス取得と同様に、導入作業も重要な要素となります。
マルチクラウドの移植性を阻害するクラウドエグレス料金
クラウド環境間でデータベースのワークロードを移行する際、購入者は転送料金を課される可能性があり、それが第2のプロバイダーの利用魅力を低下させる要因となります。CMAは、2024年の顧客調査を基にした2025年の調査において、アウトバウンド料金は英国のパブリッククラウド利用者の大半にとって主要な懸念事項ではないもの、プロバイダーの切り替えやマルチクラウドの決定に影響を与える可能性があることを明らかにしました。一部の英国のクラウド顧客は、CMAに対し、エグレス料金がマルチクラウドアプローチの検討を妨げていると述べましたが、Jigsawの調査では、料金が主な障壁となることはほとんどないことが判明しました。したがって、クラウド間での運用を検討しているデータベース購入者にとって、転送条件はワークロードを分散させることで得られるメリットに影響を及ぼします。2026年10月、CMAは、AmazonとMicrosoftが、マルチクラウド利用における英国の顧客向けのエグレス料金を削減する方針を導入したと報告しました。料金が適用される場合、残りの転送コストがポータビリティの商業的価値を依然として制限する可能性があります。
セグメント分析
2026年時点で、リレーショナルデータベース(RDBMS)はデータベース市場規模の56%を占めていました。2026年4月、オラクルは、同社のリレーショナルデータベースが、ミッションクリティカルなワークロードにおいて、世界最大手の企業の90%以上および数万社の中小企業を支えていると発表しました。この顧客基盤は、可用性とスループットが業務に直接関わる既存のアプリケーション環境において、最大セグメントが果たす役割を如実に示しています。こうした要件に応えることで、リレーショナルデータベースのベンダーは、企業運営の中で継続的なデータベース機能を提供することができ、その商業的価値は、そのエンジンに依存するアプリケーションと密接に結びついています。
NoSQLは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR17.5%を記録する見込みです。2026年1月31日に終了した2026会計年度において、MongoDBのサブスクリプション収益は4億4,210万米ドル増加しましたが、これは主に既存の大口顧客によるAtlasの利用拡大によるものです。また、同社は2026年1月31日時点で、年間純経常収益(NRR)の伸び率が121%であったと報告しました。MongoDBのこの結果は、すでに獲得した顧客がアプリケーションの利用を通じて追加のサブスクリプション収益をもたらし得ることを示しており、初期販売後もワークロードの継続的な利用が重要であることを示しています。
クラウドは最大のセグメントであり、2026年には58.65%のシェアを占め、2027年から2032年にかけてCAGR18%で最も急速に成長しているセグメントです。2025年には、対象事業活動において従業員10名以上を擁するEU企業の有料クラウド利用者のうち、45.52%がクラウドデータベースホスティングを利用していました。これは、有料クラウド契約関係の中で別のアプリケーションに関する意思決定を生み出します。なぜなら、クラウドサービスの選択には、必ずしも企業データベースの移行が含まれるわけではないからです。その結果、データベースホスティングは既存の顧客契約を通じて導入される可能性があり、クラウド契約関係は、追加のデータベースワークロードのための潜在的な販売チャネルとなります。
2025年7月、Amazon Web Services(AWS)は、同社のサーバーレスデータベースの顧客基盤が過去3年間で2倍以上に拡大したと報告しました。AWSによると、顧客は予測不可能なワークロードへの対応や、AIエージェントの基盤を求めているとのことです。ワークロードのレベルが不確実な購入者にとって、ビジネス上のメリットには、容量の決定をアプリケーションの需要に合わせて調整できる点が含まれます。この成長のメカニズムは、需要の変化に応じてデータベースがどのように運用されるかに焦点を当てており、導入の決定を単なる設置場所の選択にとどまらず、アプリケーションの活動に対応できるサービスの能力へと拡大させています。
地域別分析
2026年、北米はデータベース市場規模の39.91%を占め、最大の地域となりました。オラクルとAmazon Web Servicesは、2025年7月8日に、バージニア州北部およびオレゴン州で「Oracle Database@AWS」の一般提供を開始しました。「Oracle Database@AWS」は、カナダ中部、北バージニア、オハイオ、北カリフォルニア、オレゴンの5つの北米リージョンで利用可能です。この共同サービスは、オラクルのデータベースサービスとAWSのリージョンを組み合わせたもので、導入における各プロバイダーの役割を明確に維持しています。オラクル・ワークロードを導入する顧客にとっては、利用可能なAWSのロケーションがデータベース導入の選択肢の一部となり、ソフトウェアの需要と地域ごとのクラウドサービスの展開範囲が結びつきます。
APACは最も急成長している地域であり、2027年から2032年にかけてCAGRは17.2%に達します。2026年5月5日、オラクルは「Oracle AI Database@Google Cloud」を通じて、デリーおよびムンバイにおいて、エクサスケール・インフラストラクチャ上の「Exadata Database Service」および「Base Database Service」の提供を開始しました。現在、APAC地域でのサービス提供範囲はデリー、メルボルン、ムンバイ、大阪、シドニー、東京に及び、プロビジョニングには、ペアリングされたOCIリージョンにサブスクリプションを持つOracle Cloud Infrastructure(OCI)テナントが必要です。これらの導入オプションにより、アプリケーション運用者は商用データベースサービスへのリージョン内アクセスが可能となりますが、ペアリングされたテナントという条件により、クラウドアカウント間の連携が導入プロセスの一部として維持されます。
南米では、ブラジルの連邦上院が2026年にデータベースサービスを含むプライベートクラウドのサブスクリプション費用を負担した一方、マイクロソフトは2025年7月にチリ・セントラルで「Azure Database for PostgreSQL」のフレキシブルサーバーを提供開始しました。欧州では、2026年1月にドイツのブランデンブルク州で開始されたAWSの「European Sovereign Cloud」には、Aurora、DynamoDB、およびRDSが含まれていました。中東では、2026年1月にAWSがアラブ首長国連邦(UAE)で「RDS for SQL Server Enterprise Edition」のリージョン間レプリカを追加しましたが、これはサポート対象の2016年から2022年のバージョンに限定され、バージョンごとの最低要件が設けられています。アフリカでは、AWSが2025年7月にケープタウンで「RDS Custom for SQL Server」の提供を開始し、顧客がライセンスを取得したSQL Serverメディアの使用や、オペレーティングシステムおよびデータベース環境のカスタマイズが可能となりました。リージョンの拡大によりホスティングの選択肢は広がりますが、購入者はUAEのレプリカサービスを利用可能なエディションに合わせるとともに、ケープタウンのカスタマイズオプションが自社の運用モデルに適しているかどうかを判断する必要があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- GenAIのワークロードが、世界中でベクトルデータベースの導入を加速させています
- アジアにおける5Gおよび大規模IoTの展開に向けた分散型エッジネイティブデータベース
- EUのESG報告規則が時系列データベースの需要を牽引
- データ主権に関する規制が、中東・アフリカ(MEA)地域におけるクラウドDBの成長を後押ししています
- リアルタイムのリスク分析が、北米におけるインメモリ列指向データベースの普及を後押ししています
- 世界中の企業におけるKubernetesネイティブのサーバーレスDBaaSの導入状況
- 市場抑制要因
- クラウドのデータ転送料金がマルチクラウドの移植性を阻害しています
- Vector-DBの人材不足が、本番環境への導入を遅らせている
- ティア1通信事業者におけるマルチテナント型DBaaSのパフォーマンスオーバーヘッド
- 大西洋横断プライバシー枠組みをめぐる不透明感がデータ移転を停滞させている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資分析
第5章 市場規模と成長予測
- データベースタイプ別
- リレーショナル(RDBMS)
- NoSQL
- NewSQL
- マルチモデル
- グラフ
- 展開モデル別
- クラウド
- オンプレミス
- サービスモデル別
- Database-as-a-Service(DBaaS)
- ライセンスおよび保守ソフトウェア
- 企業規模別
- 中小企業(SME)
- 大企業
- ワークロードの種類別
- トランザクション型(OLTP)
- 分析(OLAP)
- ハイブリッド(HTAP)
- エンドユーザー業界別
- BFSI
- 小売・Eコマース
- ヘルスケア・ライフサイエンス
- IT・通信
- 物流・運輸
- メディア・エンターテイメント
- 政府・公共部門
- 製造業
- その他のエンドユーザー業界
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 欧州
- 英国
- ドイツ
- フランス
- その他の欧州諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- MongoDB Inc.
- Redis Inc.
- Databricks Inc.
- Snowflake Inc.
- DataStax Inc.
- Altibase Corporation
- Google LLC
- Oracle Corporation
- Microsoft Corporation
- Amazon Web Services Inc.
- IBM Corporation
- Couchbase Inc.
- SAP SE
- Teradata Corporation
- MariaDB plc
- Huawei Technologies Co. Ltd.(GaussDB)
- InterSystems Corporation
- MarkLogic Corporation
- Neo4j Inc.
- Aerospike Inc.
- Cloudera Inc.