


移転価格サービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Transfer Pricing Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186088
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
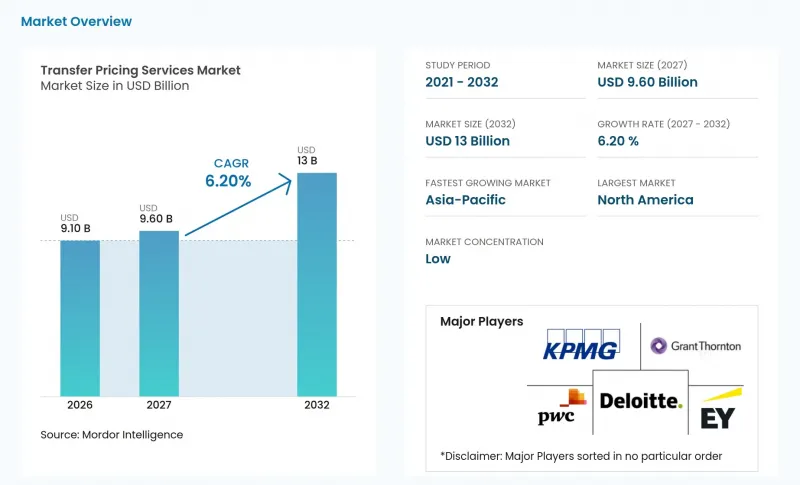
Mordor Intelligenceによると、移転価格サービス市場の規模は、2026年の91億米ドルから2027年には96億米ドルへと拡大し、2027年から2032年にかけてCAGR6.20%で推移し、2032年には130億米ドルに達すると予測されています。
世界の移転価格サービス市場の動向と洞察
国境を越えた関連当事者間取引の増加
国際的な事業活動の拡大に伴い、多国籍企業は、適用される各国の規則およびOECDの移転価格ガイドラインに従い、関連企業間の国境を越えた取引を評価・文書化する必要性が高まっています。OECDの報告によると、2023年に商業的拠点を通じて提供されたサービスの規模は8兆8,000億米ドルに達しており、このチャネルではグループ内取引が頻繁に行われています。サプライチェーン、調達体制、生産拠点の変化により、関連事業体が担う機能、使用する資産、および負うリスクが変化する可能性があり、企業は移転価格方針の再評価を迫られています。こうした動向は、継続的な税務・経済・業務分析に加え、定期的な文書化およびコンプライアンス業務を後押ししています。
移転価格の文書化およびコンプライアンス要件の拡大
移転価格文書化の義務は、期限の厳格化が進み、管轄区域を問わず標準化が進んでいます。ドイツでは、一般的に、要求された移転価格記録は30日以内に提出することが求められており、特定の文書については、税務調査の通知を受けてからその期間内に提出しなければなりません。英国では、2026年財政法により、HMRC(英国歳入関税庁)が「国際統制取引スケジュール(ICTS)」を導入することが承認され、2026年6月に意見募集のための規制案が公表され、2027年1月1日以降に開始する会計期間から施行される予定です。一方、約120の管轄区域では、OECD/G20のBEPS行動計画第13項の枠組みに基づき、国別報告義務が導入されており、対象となる多国籍企業グループに対する透明性要件が強化されています。こうした動向は、文書化の調整、取引レベルのデータ管理、および継続的なコンプライアンスサービスに対する需要を後押ししていますが、定期的なマネージドサービスの導入状況は、企業や管轄区域によって異なります。
多管轄区にわたる移転価格コンプライアンスの多大なコスト
複数管轄区域にわたるコンプライアンス対応は、内部リソースが限られているグループにとって大きな負担となる可能性があります。提出期限、文書化規則、罰則制度が異なるため、個別のワークフローと専門家によるレビューが必要となります。ドイツや英国における追加の報告義務は、コンプライアンスに準拠した世界のアプローチを維持するためのコストを押し上げる可能性があります。二国間APA(事前確認)についても、所管当局との長期にわたる協議が必要となる場合があり、中小企業におけるその利用を制限する要因となっています。移転価格サービス市場では、大企業と中堅企業の間で内部能力が異なるため、支出パターンに違いが見られます。こうしたコスト圧力により、標準化された文書化、マネージドサービス、および反復作業を削減するツールが好まれる傾向にあります。
セグメント分析
2026年には、文書化、ベンチマーキング、および法令遵守がサービス種別収益の38.2%を占めました。これは、多国籍企業において、ローカルファイル、ベンチマーキング調査、取引説明、および法定提出書類に対する継続的なニーズを反映したものです。このセグメントは、アクション13で要求される基本的な記録を提供するとともに、プロバイダーに管轄区域を跨いだ安定したリピート業務の基盤をもたらします。政策、計画、およびオペレーティング・モデルのアドバイザリーは、企業が政策を業務上の変化に整合させることを支援する一方、税務確実性サービスは、複雑な越境取引を行う前に明確性を求める企業グループを支援します。インドの中央直接税委員会(CBDT)は、2025-26会計年度に219件のAPA(事前合意)を締結し、そのうち84件が二国間協定であり、確実性メカニズムが引き続き活用されていることが示されています。また、企業が政策の選択と年間を通じて処理される取引を結びつける管理体制を求めるにつれ、運用上の移転価格の重要性も高まっています。
異議申立て、MAP(相互合意手続)、および紛争解決は、案件数の増加と管轄当局の処理能力の限界を背景に、2032年までCAGR8.1%で拡大すると予測されています。OECDは2024年に移転価格に関するMAP案件数が過去最多を記録し、紛争発生前の分析、証拠の準備、および調整された案件管理の必要性が高まっています。2026年6月の第VII章に関する協議では、取引の区分や裏付けとなる事例がより重視されるため、サービス取引において追加の文書作成作業が生じる可能性があります。この分野で効果的な支援を行うには、移転価格文書化、経済分析、およびグループ企業各社が得た商業的利益の明確な説明を組み合わせることが必要です。税務当局がグループ内課金や関連する証拠の検証を継続する中、移転価格サービス市場は、このセグメントの成長を牽引し続けるものと見込まれます。
2026年には、プロジェクト/委任契約が収益の46.8%を占めました。これは、APA交渉、評価に関する紛争、および事業再編が事案ごとに異なるため、多くの場合、上級専門家の関与を必要とするためです。これらの業務は必ずしも標準化できるわけではないため、経験豊富なプロバイダーによるプレミアムなアドバイザリー業務が支持されています。定期的なリテーナー契約は、予測可能な年次文書作成、レビュー、およびベンチマーキングのニーズを持つクライアント、特に大規模な社内チームを持たずに専門家への定期的なアクセスを必要とするグループ企業にサービスを提供しています。移転価格サービス市場では、現在、情報収集や定型的な比較作業の一部をツールで自動化できるようになったもの、依然として両方のモデルが併用されています。クライアントは、アドバイザーが反復的な作業ではなく、例外事項の対応、レビュー、専門的な判断により多くの時間を割くことをますます期待しています。
共同アウトソーシング/管理型移転価格業務は、2032年までCAGR9.2%で成長すると予測されており、これはセグメント別予測の中で最も高い成長率です。ドイツ、英国、およびアジア太平洋地域の管轄区域における提出期限の厳格化により、企業は提出期限間近になってから書類を準備するのではなく、年間を通じて移転価格の管理体制を維持するよう促されています。デロイトの報告によると、成熟したAIツールを導入している組織では、2025年に外部の文書作成アドバイザーへの支出を51%、社内スタッフの工数を38%削減しました。移転価格サービス市場では、クライアントチーム、テクノロジープラットフォーム、専門家のレビューを組み合わせたハイブリッドモデルを通じて、より継続的なガバナンスプロセスを実現する動きが進んでいます。こうした仕組みにより、複雑な案件に対する専門家のサポートを維持しつつ、価格決定や裏付けとなる証拠に関する記録の一貫性を高めることが可能になります。
地域別分析
2026年、北米は売上高の40.6%を占め、移転価格サービス市場において最大の地域シェアを占めました。米国には多国籍企業の本社が多数拠点を置き、税務執行活動も活発に行われています。2026年2月に第8巡回区控訴裁判所が下した3M社に関する最終判決は、「Loper Bright」判決後の司法審査の下における監査対応戦略の要素を変更するものでした。カナダの2025年度予算では、中小企業向けの文書化要件がOECD基準にさらに整合させられ、国境を越えて事業を展開する事業者における対象顧客基盤が拡大しました。メキシコは、マキラドーラ(輸出加工区)の製造拠点および事前価格決定プログラムを通じて貢献しています。こうした状況から、北米はコンプライアンス、税務紛争、および事業モデルの構築において重要な地域となっています。
欧州では、拘束力のある地域的な枠組みではなく、OECDに準拠した各国独自の規則が依然として主流となっています。欧州委員会は2025年10月、移転価格指令案を撤回したため、各国間の差異はそのまま残されています。2025年1月から施行されているドイツの規則では、税務調査の要請を受けてから30日以内に移転価格記録を提出することが義務付けられています。2025年9月の欧州司法裁判所による「Arcomet」判決により、特定可能なサービスに関連する年末の移転価格調整に対する付加価値税(VAT)の取り扱いへの注目が高まりました。英国で提案されているICTS(国際関連当事者取引報告制度)は、国境を越える関連当事者取引に対する開示要件を追加するものです。こうした動向は、地域全体にわたる直接税と間接税の連携した分析に対する需要を後押ししています。
アジア太平洋地域は、2032年までCAGR7.7%で成長すると予測されています。インドの「2025年所得税法」は2026年4月1日に施行され、3年間のブロック査定枠組み、APA(事前価格合意)の自動承認、セーフハーバー・マージンの改定、および取引報告要件の拡大が導入されました。インドは2025-26会計年度に、84件の二国間協定を含む219件のAPA協定を締結し、累計協定数は1,034件を超えました。2026年2月に発行されたシンガポールの第8次移転価格ガイドラインには、特定の流通取引に対する簡素化されたアプローチが盛り込まれました。中国では、関税による混乱が生じている状況下で、製造業者のマージンや文書化を見直す必要性が高まっています。中東およびアフリカは、アラブ首長国連邦(UAE)のAPAガイダンスや、移転価格義務の地域的な拡大に支えられ、新興地域として注目されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 国境を越えた関連当事者間取引の増加
- 移転価格文書化およびコンプライアンス要件の拡大
- OECDの移転価格および国際税制改革の実施
- 税務当局による監視、税務調査、および移転価格紛争の増加
- 移転価格計画および事業再編に関するアドバイザリーサービスへの需要の高まり
- テクノロジーを活用した移転価格コンプライアンスおよびリスク管理の導入
- 市場抑制要因
- 複数の管轄区域にわたる移転価格コンプライアンスにかかる高いコスト
- 移転価格、税務、経済学の分野における熟練した専門家の不足
- 企業システム全体にわたる金融データおよび取引データの断片化
- 国ごとに異なる移転価格規制の複雑さ
- バリューチェーン分析
- 移転価格戦略と計画
- 移転価格の文書化とコンプライアンス
- ベンチマーキングと経済分析
- 移転価格監査、異議申立ておよび紛争解決
- 規制情勢
- OECD移転価格ガイドラインと独立企業間原則
- 第1の柱の金額Bおよび簡素化された移転価格ルール
- 国別報告および移転価格文書化の要件
- 事前価格合意、相互合意手続、および移転価格紛争の解決
- 技術展望
- クラウド型移転価格プラットフォームとERPとの連携
- 移転価格分析およびリスク評価におけるAIと機械学習
- 類似企業の自動ベンチマークおよび文書化
- グループ内取引のリアルタイム監視と移転価格管理
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 政策・計画および運営モデルに関するアドバイザリー
- 文書化、ベンチマーキング、および法令遵守
- 税務上の確実性
- 論争、MAPおよび紛争解決
- 業務上の移転価格
- 提供モデル別
- プロジェクト/ 委託内容
- 定期契約型
- 共同調達型/管理型TP運用
- 企業規模別
- 大企業
- 中小企業
- 産業分野別
- 金融サービス
- テクノロジー、メディア、通信
- ライフサイエンス
- エネルギー、資源、公益事業
- 工業製造
- 消費財・小売
- その他の産業
- トランザクションタイプ別
- 有形商品
- グループ内サービス
- 無形資産
- 金融取引
- 事業再編およびPEの帰属
- プロバイダータイプ別
- 会計・税務ネットワーク
- 法律事務所
- 経済コンサルティング会社
- 専門特化型TPブティック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- Deloitte
- PwC
- EY
- KPMG
- BDO
- Grant Thornton
- RSM International
- Crowe Global
- Baker Tilly International
- Forvis Mazars
- Kroll
- Alvarez & Marsal
- FTI Consulting
- TPA Global
- Valentiam
- Andersen
- Baker McKenzie
- Nexia International
- TMF Group
- WTS Global
第7章 市場機会と将来の展望



