


ソーシャルログイン:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Social Login - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)

- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185974
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ソーシャルログイン市場の規模は2026年に21億4,000万米ドルと評価されており、2032年までに46億2,000万米ドルに達すると予測されています。
2027年から2032年にかけては、CAGR16.59%で拡大すると見込まれています。
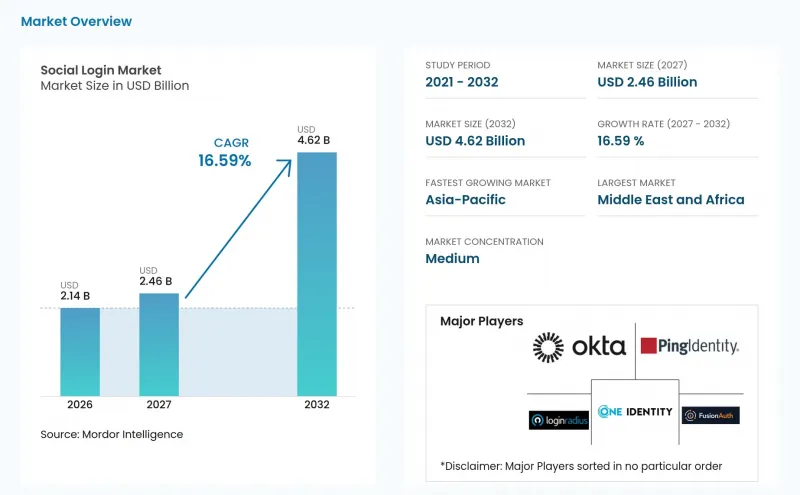
世界のソーシャルログイン市場の動向と洞察
「摩擦のない」登録・ログインへの需要の高まり
ソーシャルログイン市場は、パスワードの再設定が購入やアカウントへのアクセスプロセスを中断させる場合に恩恵を受けます。10カ国の消費者1万1,000人を対象としたFIDOアライアンスの調査によると、47%の人がパスワードを思い出せない場合、購入やサインインを中断する傾向があることが判明しました。ユーザーがすでにIDプロバイダーとのアクティブなセッションを持っている場合、ソーシャル認証情報を使用することで、そのような中断を回避できます。SocialPLUSの2025年調査によると、日本のEコマースプラットフォームにおけるソーシャルログインの97%がスマートフォン経由であったと報告されています。このため、画面が小さいデバイスでは、簡潔な入力形式や慣れ親しんだ認証方法の選択が特に重要となります。欧州連合(EU)においては、独立した認証情報を少なく保管するプラットフォームほど、GDPRのデータ最小化原則に基づき、データ処理の負担も軽減される可能性があります。
Eコマースの拡大とモバイルファーストの顧客体験
ソーシャルログイン市場は、アカウント作成が必須であることがチェックアウトの妨げとなり得るECの顧客体験と密接に関連しています。より迅速なサインインにより、登録、アカウントへのアクセス、購入完了を1つの顧客パスで結びつけることが可能です。また、ユーザーから収集した権限の範囲内で、小売業者が同意に基づくパーソナライゼーションに活用できるID記録を提供することもできます。小売業者が匿名のクッキーベースのターゲティングから移行するにつれ、この機能の重要性はさらに高まっています。モバイルコマースとソーシャルプラットフォームの普及率の高さから、この要因はアジア太平洋地域において特に重要な意味を持ちます。過度に複雑なサインイン画面を作成することなく、世界の選択肢に加え、地元で親しまれているプロバイダーも提供できる場合、その機会は最大となります。
プライバシー、同意、および国境を越えたデータ転送に関するコンプライアンスコスト
ソーシャルログイン市場は、プライバシー規制により、IDプラグインの読み込み前に同意が必要とされるという、根強い制約に直面しています。ドイツのTDDDGでは、ソーシャルプラグインがトラッキングクッキーや認証クッキーを読み込む前に、事前の同意が求められています。欧州連合(EU)、インド、中国にサービスを提供する組織は、異なる同意の枠組みやデータ居住要件に対応しなければなりません。欧州委員会が2025年5月に提出した提案では、GDPRコンプライアンス措置の簡素化により、年間管理コストが削減されると指摘されています。また、プロバイダーの数が増えるにつれてコンプライアンス業務も増加します。これは、各接続ごとに個別の適用範囲の確認、データ処理規約、およびポリシーの監視が必要となるためです。このため、複数のプロバイダーを導入する場合、単一のプロバイダー構成に比べて運用コストが高くなる可能性があります。
セグメント分析
2026年、ソーシャルメディア認証はソーシャルログイン市場の57.91%を占めました。これは、消費者の親しみやすさと、Google、Apple、Facebook、LINEとの連携による導入基盤の広さを反映しています。これらのプロバイダーは、組織に対し、ユーザーがすでに理解しているID認証の選択肢を提供します。一方、シングルサインオンが第2位のセグメントとなっているのは、B2Bソフトウェアプラットフォームが外部組織へのフェデレーテッドアクセスを必要とすることが多いためです。LoginRadiusは2025年6月、再販業者、販売代理店、およびソフトウェア顧客向けに、組織レベルのSAMLおよびOIDCフェデレーションをサポートする「Partner IAM」を導入しました。電子メールとパスワードによる認証は、厳格なデータ居住要件が課される規制環境において依然として重要ですが、多要素認証は個別に管理されるのではなく、ソーシャルIDフローに組み込まれる傾向が強まっています。
パスワードレスおよびパスキー対応認証は、2032年までCAGR 17.35%で拡大すると予測されています。このセグメントは、デバイスを切り替えたり、長い間隔を置いてサービスに再アクセスしたりする際に、ユーザーの操作を中断させる認証情報の繰り返し入力を削減できるため、顧客向けアプリケーションにとって重要です。240を超える組織が、パスキーのサポート、パスワードへの依存低減、および導入事例の共有を目的として、FIDOアライアンスの「パスキー・プレッジ」に署名しました。IETF RFC 9700は、フィッシングやトークンの悪用に対するより強力な保護を含め、OAuth 2.0のセキュリティに関する現在のベストプラクティスを定めています。ソーシャルログイン業界では、管理型パスキーモジュールを活用することで、既存のID契約における互換性、復旧、導入の障壁を低減できます。また、FIDOアライアンスのデータによると、パスキーのログイン成功率は93%であるのに対し、その他のすべての方法では63%にとどまっており、ログイン失敗が取引の完了に影響を与える場面でのパスキーの利用が支持されています。組織は、ソーシャルサインインの選択肢を維持しつつ、リピーターユーザー向けのより信頼性の高いオプションとしてパスキーを導入することができます。
地域別分析
2026年、北米は38.48%の市場シェアを占めました。この地域は、顧客IDプラットフォームへの企業投資、活発なデジタルコマース活動、そして確立されたコンプライアンスプログラムの恩恵を受けています。米国は、この地域における主要な国内市場です。ID.me社は2025年12月、メディケア・メディケイドサービスセンター(CMS)から、Medicare.gov向けの本人確認およびフェデレーテッドサインインを提供する契約を獲得しました。このサービスは、8,000万人以上の本人確認済み受給者を対象としており、連邦・州政府機関および民間組織で有効な認証情報を再利用しています。
アジア太平洋地域は、2032年までCAGR17.39%で拡大すると予測されています。同地域のスーパーアプリ・エコシステムは、永続的なIDを通じて、メッセージング、決済、コマース、公共サービスを結びつけています。SocialPLUSの調査によると、2025年に日本の354のECおよび求人検索プラットフォームにおけるソーシャルログイン活動の88%をLINEが占めていました。このシェアは前年より2ポイント上昇しており、記録された認証の97%はスマートフォン上で行われました。2026年の査読付きレビューでは、WeChatログインを通じて認証を行う多くのミニプログラムアプリケーションにとって、WeChatが事実上のソーシャルIDレイヤーであると述べられています。
2026年、欧州はドイツ、英国、フランスを筆頭に、収益シェアにおいて大きな割合を占めました。GDPRの施行により、迅速なサインインというユーザー体験上の利点とは別に、同意取得プロセスの必要性が生じています。ドイツのTDDDGは、2024年5月以降、ソーシャルプラグインが読み込まれる前にオプトインによる同意を義務付けています。この要件は、同意管理と認証フローを統合するCIAMプラットフォームを後押しする一方で、南米ではブラジルのLGPDを通じて、GDPR式の同意アプローチへの整合が進められています。同地域のモバイルファーストな消費者層と、従来の銀行サービスへのアクセスが限られている状況が、オンボーディングの選択肢としてのソーシャルログイン市場を支えています。これらの地域において、プロバイダーの選定は、現地の消費者の嗜好と、サービスに適用されるデータ規制の両方を反映したものでなければなりません。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- スムーズな登録・ログインへの需要の高まり
- Eコマースの拡大とモバイルファーストの購買プロセス
- クラウドベースのCIAMおよびAPIファースト型ID管理の導入
- パスワードレス認証、多要素認証(MFA)、および適応型認証の統合が進展しています
- 地域密着型デジタルプラットフォームとスーパーアプリ・エコシステムの台頭
- 同意に基づくIDデータによるコンバージョン率の向上とパーソナライゼーションの価値向上
- 市場抑制要因
- プライバシー、同意、および国境を越えたデータ転送に関するコンプライアンスコスト
- ソーシャル・プロバイダーのAPIへの依存と政策の変更
- アカウント乗っ取り、トークン盗難、およびOAuthの設定ミスによる情報漏洩
- プロバイダーエコシステムの断片化とアイデンティティ・エンジニアリングの希少性
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 認証方式別
- ソーシャルメディア認証
- シングルサインオン(SSO)
- 多要素認証(MFA)
- メールアドレスとパスワードによる認証
- パスワードレスおよびパスキー対応の認証
- 展開モード別
- クラウドベースの導入
- オンプレミス型導入
- ハイブリッド導入
- 産業分野別
- Eコマース・小売
- メディア・エンターテイメント
- IT・通信
- BFSI
- ヘルスケア・ライフサイエンス
- 旅行・ホスピタリティ
- 教育
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- シンガポール
- マレーシア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Okta, Inc.
- Ping Identity Holding Corp.
- LoginRadius Inc.
- One Identity LLC
- ForgeRock, Inc.
- FusionAuth, Inc.
- miniOrange, Inc.
- SecureAuth Corporation
- WSO2 LLC
- Descope, Inc.
- Stytch, Inc.
- Frontegg Ltd.
- Authgear Pte. Ltd.
- SuperTokens, Inc.
- ZITADEL AG
- HYPR Corp.
- Transmit Security, Inc.
- Strivacity, Inc.
- Ubisecure, Inc.
- Nevis Security AG
- Curity AB