


テレコム自律走行車両接続サービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Telecom Autonomous Vehicle Connectivity Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185965
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、通信業界における自動運転車向けコネクティビティサービスの市場規模は、2026年の64億7,000万米ドル、2027年の75億3,000万米ドルから、2032年までに184億7,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は19.66%となる見込みです。
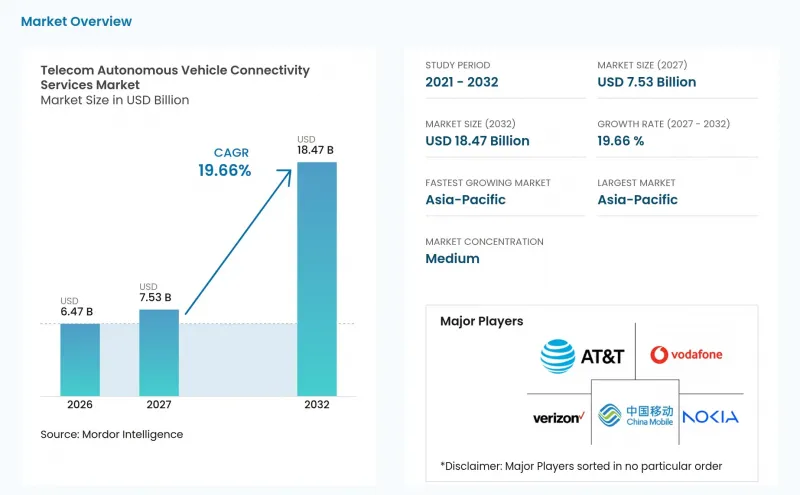
世界の通信事業者向け自動運転車コネクティビティサービス市場の動向と洞察
自動運転に向けた5GおよびC-V2Xの導入加速
5Gスタンドアロンネットワークの商用展開により、従来の4Gテレマティクスよりも要求の厳しい自動運転サービスがサポートされるようになります。スタンドアロンアーキテクチャは、ネットワークスライシング、超高信頼性低遅延通信(URLL)、および通信事業者が車両サービス向けのネットワーク性能を定義するのに役立つ「品質オンデマンド(QoD)」APIをサポートできます。アトランタは、ITSワールドコングレス2025において、米国初のC-V2X「Day One Deployment District(導入初日地区)」に指定されました。これは、恒久的な導入がパイロット事業を超えて、実際に稼働する都市地区へと移行し得ることを示しています。中国は2026年、高度な自動運転をサポートする5Gネットワークに関する2つの業界標準を承認し、これらの標準は2026年9月1日に発効しました。ドイツの5Gカバー率は2025年半ばまでに国土の95.3%に達し、コネクテッドカーサービスのための広範な無線基盤を提供しました。通信業界の自動運転車向け接続サービス市場において、プログラム可能なネットワーク容量により、通信事業者は単なるデータプランだけでなく、明確なパフォーマンス保証を伴うマネージドサービスを販売できるようになりました。
政府主導のV2X安全対策およびスマートモビリティの導入
政府の取り組みは、道路インフラに必要な規模において、民間のインセンティブだけでは提供できない需要のシグナルを生み出しています。インドの通信規制当局は、2026年4月にV2X通信の規制枠組みに関する「協議文書第08/2026号」を発行し、5,875~5,925 MHz帯における50 MHzの周波数ブロックの割り当て案を含めました。日本の総務省は2026年7月、「自動運転社会を支える通信インフラ戦略」を公表し、2027年度からレベル4の遠隔監視要件を満たすため、通信事業者に5Gスタンドアロン(SA)ネットワークへの移行を指示しました。また、米国運輸省は、公的機関間の協調的な展開活動を支援する「国家V2X展開計画」を策定しました。これらのプログラムにより、通信事業者による自動運転車向けコネクティビティサービス市場は、周波数政策、調達スケジュール、および共通の技術規則への依存度が高まっています。また、これらのプログラムは、これまで展開活動が限定的だった市場に、チップサプライヤーやネットワークプロバイダーを惹きつけるだけの車両台数をもたらす可能性もあります。
路側設備、バックホール、エッジインフラの高コスト
高密度なV2Xシステムには、路側装置、バックホール回線、そして場合によっては道路付近でのエッジコンピューティングが必要となります。米国運輸省は、2025年時点での路側装置のハードウェアコストを1台あたり3,800~5,100米ドル、交差点への設置コストを7,500~1万5,000米ドルと報告しています。同資料によると、インフラの一部がすでに整備されている場所での光ファイバー・バックホールのアップグレード費用は1箇所あたり2万米ドルからで、新規設置の場合は4万米ドル以上に達すると報告されています。2026年に行われた1,700カ所の交差点への導入に関する評価では、総コストは2,500万~4,500万米ドルと推定されました。車両側の導入が路側インフラの整備よりも急速に進む場合、通信事業者による自動運転車向けコネクティビティサービス市場は不均一な発展をたどる可能性があります。この制約は、公共インフラ投資に対する同等の支援が不足している国々において、最も顕著に現れます。
セグメント分析
2026年には、コネクティビティのサブスクリプションおよびデータプランが、通信業界の自動運転車向けコネクティビティサービス市場シェアの23.11%を占めると予想されます。これらは、OEMの自動車プログラムにおける組み込みSIMコネクティビティの確立された収益化モデルです。C-V2XおよびV2Nメッセージングサービスは、2032年までCAGR20.13%で拡大すると予測されています。この堅調な見通しは、車両、道路インフラ、ネットワーク間の定期的かつ信頼性の高いメッセージ交換を必要とする安全関連アプリケーションを反映したものです。5G Automotive Associationには、世界の自動車メーカートップ15社のうち10社、モバイルネットワーク事業者のトップ10社のうち8社が参加しており、C-V2Xの商用化に対する幅広い組織的な支持が示されています。この参加により、メッセージングサービスは実験的な導入段階から、各自動車プログラムにわたり再現性のあるサービスへと移行すると予想されます。
ネットワークスライシングやオンデマンド品質サービスは、標準的なモバイルデータサービスと比較して、保証されたパフォーマンスを提供することで、接続あたりの収益向上につながります。GSMAは、自動運転モビリティ事業者が、動的なアップリンク優先順位付け機能を備えた高度なオンデマンド品質APIを求めていると指摘しています。プライベート5Gおよびモバイルプライベートネットワークサービスは、管理された物流や生産環境をますます支援するようになっています。ドイツテレコムは、2025年6月にフォルクスワーゲンのエムデン・ターミナルにおいて、Unikie社の自動車両誘導ソリューション向けに5Gモバイルエッジクラウドサービスを展開する予定です。マネージドIoTおよびM2M接続、エッジ接続、HDマップの更新、位置測位機能の強化は、さらなるサービス機会をもたらします。これらのサービスにより、通信事業者の自動運転車向け接続サービス市場は、車両の運用と組み込み型消費者向け接続の両方に対応できるようになります。
2026年には、4G/LTEおよびLTE-Mが、通信事業者による自動運転車向け接続サービス市場規模の51.12%を占めると予想されています。このシェアは、以前のセルラー通信機能に基づいて設計された、コネクテッドカーや道路沿いのインフラの膨大な導入台数を反映したものです。5Gは、2032年までCAGR21.56%で拡大すると予測されています。OEM各社の5Gスタンドアロンネットワークへの取り組みが、遠隔操作や低遅延のC-V2X安全メッセージをサポートするためのネットワークスライシングへの需要を牽引しています。AT&Tは、2025年10月にRAV4を皮切りに、2026年モデルのトヨタ車の一部に5G接続を導入する予定です。
ベライゾンは、KDDIと提携し、3GPPリリース16規格に基づいて、米国におけるBMWグループのコネクテッドカー向けに5Gスタンドアロンサービスを展開する予定です。このような展開は、OEM各社が自社ラインナップ全体で標準化する前に、車種ごとに5G接続を導入できることを示しています。通信事業者による自動運転車向けコネクティビティサービス市場では、特に耐用年数の長い商用車や輸送インフラにおいて、2Gおよび3G資産が段階的に廃止される過程においても、引き続きこれらの資産が利用され続ける見込みです。しかし、これらのレガシーネットワークには、高度な安全機能や遠隔操作機能をサポートする容量に限りがあります。C-V2Xおよび5G NRサイドリンクに関する3GPP仕様は、ベンダー間の相互運用性を実現するための共通の技術的基盤を確立するものであるため、依然として重要な位置を占めています。この移行は、OEMの生産サイクルおよびネットワークの廃止スケジュールに左右されます。
地域別分析
2026年、アジア太平洋地域は通信事業者による自動運転車向けコネクティビティサービス市場の29.87%を占め、2032年までCAGR20.43%で拡大すると予測されています。中国の「車両・道路・クラウド統合」プログラムは、5つの国家省庁が関与する2024年から2026年までの共同イニシアチブの一環として、20のパイロット都市を対象としています。2025年11月、チャイナモバイル、東風汽車、CICTは、工場出荷時に搭載される5G+C-V2Xソリューションを発表しました。中国の「第15次五カ年計画」におけるスマートコネクテッド新エネルギー車に関する目標では、2026年までに新車の50%で5Gの普及率を達成し、2030年までに車両の30%でC-V2X直接通信の普及率を達成することを目指しています。これらの取り組みは、国内の自動車メーカーや通信事業者に対し、ネットワークおよび路側インフラへの投資に向けた明確な指針を示しています。協調的な実証プログラムの規模の大きさから、アジア太平洋地域は、通信事業者による自動運転車向けコネクティビティサービス市場における主要な展開拠点としての地位を確立しています。
日本は、NTT、ドコモ、May Mobilityによるネットワークスライシングの実証実験や、国家通信インフラ戦略を通じて、レベル4のコネクティビティを支援しています。インドは、V2X周波数帯に関する規制枠組みを検討しており、これが将来の車両および路側設備の導入に向けた共通の基盤を確立する可能性があります。韓国は、現代自動車グループによるソフトウェア定義車両(SDV)への投資を通じて、市場の成長をさらに後押ししています。これらの国々は異なる規制モデルを採用していますが、いずれも信頼性の高いセルラーネットワークと、より強固な相互運用性の実践を必要としています。規格、周波数政策、および車両生産プログラムが収束していくペースが、アジア太平洋地域の通信型自動運転車コネクティビティサービス市場のあり方を決定づけるでしょう。
北米は2番目に大きな地域市場であり、同地域の収益の大部分を米国が占めています。2025年6月、ベライゾン・ビジネスは、5G、LTE、モバイルエッジコンピューティング、およびハイパー・プレシズ・ロケーションを活用した「エッジ・トランスポーテーション・エクスチェンジ」を立ち上げました。フォルクスワーゲン・グループ・オブ・アメリカ、アリゾナ州商務局、デラウェア州運輸局、およびラトガース大学CAITが、ローンチ顧客として参画しました。AT&Tもトヨタを通じて5G車両関連の提携関係を拡大し、デンソーと道路安全アプリケーションで協業しました。欧州は、堅固な規制環境と広範な5Gカバレッジの恩恵を受けており、2025年半ばまでに国内カバレッジ率95.3%を達成するドイツが先導しています。ドイツテレコムは、物流分野でユニキーと、国境を越えた接続分野で他のパートナーと協業しており、通信・自動運転車接続サービス市場における同地域の実践的な基盤を強化しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動運転に向けた5GおよびC-V2Xの導入加速
- 政府主導によるV2Xの安全性向上とスマートモビリティの導入
- OEMによるソフトウェア定義型およびコネクテッドカーアーキテクチャへの移行
- 遠隔操作および遠隔支援における接続要件
- ネットワークAPI、オンデマンド品質、および国境を越えたサービスオーケストレーション
- 協調的知覚および高精細マッピングによる大容量アップリンク需要
- 市場抑制要因
- 路側、バックホール、エッジインフラの高コスト
- サイバーセキュリティ、プライバシー、および機能安全に関する法的責任リスク
- 周波数帯の細分化、規格、および国境を越えた相互運用性
- 収益化の不透明さとフリートの投資収益率
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 通信サービス契約およびデータプラン
- マネージドIoTおよびM2M接続
- C-V2XおよびV2Nメッセージングサービス
- プライベート5Gおよびモバイルプライベートネットワークサービス
- ネットワークスライシングおよびオンデマンド品質サービス
- エッジおよびクラウド接続サービス
- その他のサービスタイプ
- コネクティビティテクノロジー別
- 2Gおよび3Gのレガシー接続技術
- 4G/LTEおよびLTE-M
- 5G
- 通信方式別
- 車車間通信
- 車両とインフラ間の通信
- 車両と歩行者および脆弱な道路利用者
- その他の通信方式
- エンドユーザー別
- 自動車OEMs
- 自動運転モビリティ事業者
- 物流・車両運営事業者
- 公共交通機関
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Verizon Communications Inc.
- AT&T Inc.
- China Mobile Limited
- Deutsche Telekom AG
- Vodafone Group Plc
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Qualcomm Technologies, Inc.
- Robert Bosch GmbH
- Continental AG
- HARMAN International Industries, Incorporated
- NXP Semiconductors N.V.
- DENSO CORPORATION
- Kapsch TrafficCom AG
- Geotab Inc.
- Aptiv PLC
- Sierra Wireless, Inc.(Semtech Corporation)
- NTT Communications Corporation
第7章 市場機会と将来の展望



