


共同管理EDRサービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Co-Managed EDR Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185961
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
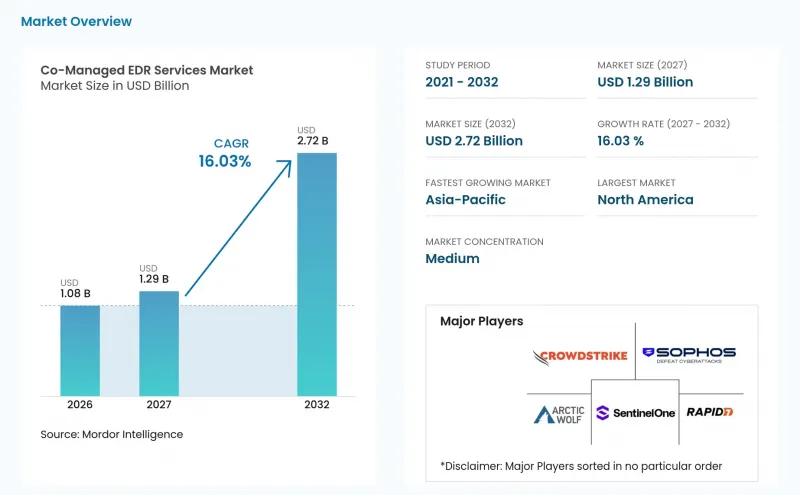
Mordor Intelligenceによると、共同管理型EDRサービス市場の規模は、2026年に10億8,000万米ドル、2027年に12億9,000万米ドルとなり、2032年までに27億2,000万米ドルに達すると予測されており、2027年から2032年にかけてCAGR16.03%で成長すると見込まれています。
世界の共同管理型EDRサービス市場の動向と洞察
エンドポイント攻撃の複雑化とランサムウェア攻撃の激化
ランサムウェアグループは、ファイルの暗号化のみに焦点を当てた攻撃から脱却し、データの窃取から始まる段階的な恐喝をますます多用するようになっています。Googleの報告によると、2025年に調査されたランサムウェア侵入事例の77%でデータの窃取が発生しており、これは2024年の57%から増加しています。Broadcomは、2025年に6,182件の暗号化を伴わない恐喝事件を報告しており、これは2024年から23%の増加となっています。また、攻撃者は、ペイロードを実行する前に、脆弱性のあるドライバーを利用してエンドポイントの制御機能を無効化しています。調査対象となった侵入事例の85%でRDPが確認され、仮想化インフラが標的となったケースは43%に上り、2024年の29%から増加しました。プロバイダーのアナリストが、活動が複数のシステムに波及する前に調査・封じ込めを行うことができれば、共同管理型EDRサービス市場にとってメリットとなります。
サイバーセキュリティ人材の不足とSOCのキャパシティ制約
セキュリティ運用チームは、人員不足と専門スキルの不足という両方の課題に引き続き直面しています。ISACAの調査によると、2025年にはチームの55%が人員不足であり、65%が未充員のポジションを抱えていました。フォーティネットの調査では、2026年に71%の組織がスキル不足を「現在進行形の組織的リスク」と認識しており、これは2024年の67%から増加しています。SANSの報告によると、60%の組織がスキル不足を人員不足よりも深刻な問題と捉えており、27%がセキュリティ侵害の原因を人材の能力不足に起因していると指摘しています。こうしたプレッシャーにより、課題は単なる採用活動にとどまりません。組織には、複雑な活動を調査し、確立された手順に従って対応できるアナリストも必要とされるからです。共同管理型のEDRサービス市場を利用することで、顧客は、同等の社内チームを構築するために必要な長い採用サイクルを経ることなく、アナリストのリソースを活用することができます。
データ主権と顧客主導の管理に関する懸念
クラウドベースの共有処理では、エンドポイントのテレメトリデータが国境を越えて転送される可能性があり、現地のプライバシー、セキュリティ、およびデータ居住に関する規則との抵触が生じる恐れがあります。欧州委員会は2025年10月に「クラウド主権フレームワーク」を公表し、EU機関によるクラウド調達に向けた8つの主権目標を定めました。このフレームワークは、規制対象セクターにおけるセキュリティサービスの入札にますます大きな影響を与えています。フランスやドイツも、現地での提供に別途のインフラを必要とする可能性のある「ソブリン・クラウド」アプローチを推進しています。一元化されたクラウドモデルのみに依存するプロバイダーは、欧州や中東において、対象となる顧客基盤が狭まるという課題に直面しています。共同管理型EDRサービス市場は、地域ごとの導入ニーズと、共有サービス運用によるコスト面でのメリットとのバランスを図らなければなりません。
セグメント分析
2026年、マネージドEDRモニタリングおよびアラートトリアージは、共同管理型EDRサービス市場シェアの36.41%を占めました。これは、影響の大きい意思決定の主導権を移譲することなく、継続的なモニタリング、アラートの優先順位付け、およびプロバイダーによるサポートを求める顧客にとって、一般的な入り口となっています。社内チームは、より広範な権限を委譲する前に共有モデルを試用することができ、一方、プロバイダーは一貫したアナリストによる対応を提供します。共同管理型の脅威ハンティングは、特定の課題については調査できるもの、予防的なキャンペーンを行うための脅威インテリジェンスの深さに欠ける中規模の購入企業を支援します。また、調査およびフォレンジックサービスは、証拠の取り扱い方法や文書化された調査ワークフローを確立することで、医療や金融サービスの顧客がより広範な共同管理に備えることを可能にします。
封じ込めおよび修復を目的とした共同管理型EDRサービスの市場規模は、2027年から2032年にかけてCAGR17.03%で拡大すると予測されています。購入者の信頼感が高まっている背景には、より明確な対応ルール、実証済みの顧客・プロバイダー間契約、そして双方が同一環境内で活動を評価できる共有調査ワークベンチなどが挙げられます。CrowdStrikeは、2025年秋のリリースにおいて、単一のコンソール内でプロバイダーと顧客のアナリストが連携するためのインターフェースとして、「Falcon Complete Hub」を導入しました。このインターフェースは、順次的なエスカレーションからリアルタイムの共同意思決定への移行を支援します。封じ込め措置が顧客の事業運営に影響を及ぼす可能性がある場合、明確なエスカレーション経路は依然として不可欠です。
2026年、共同管理型EDRサービス市場において、クラウド提供型アーキテクチャが68.66%のシェアを占めました。企業は、一元化されたテレメトリ処理、弾力的なコンピューティング、センサーの迅速な更新、および新たなオンサイトインフラを必要とせずに多数のエンドポイントロケーションをサポートできる点から、このアーキテクチャを好んでいます。ハイブリッド設計は、クラウドとローカルのテレメトリを相関分析した上で、ケースを共同アナリストに引き継ぐ金融機関や産業事業者向けに提供されています。データを施設外に持ち出すことができない防衛機関、政府機関、および重要インフラ組織にとっては、オンプレミスおよびエアギャップ方式のシステムが依然として不可欠です。こうした多様な導入選択肢は、アーキテクチャの選択が、運用上のニーズ、規制上の義務、およびデータの保管場所によって左右される調達上の決定であることを示しています。
共同管理型EDRサービス市場において、ソブリンクラウドまたはリージョナルクラウドは、2027年から2032年にかけてCAGR16.82%で拡大すると予測されています。DORAの施行および欧州委員会の枠組みにより、規制対象の入札においてローカル処理の重要性が高まっています。プロバイダーには、運用の一貫性を維持しつつ、顧客の制御要件を満たす地域別の選択肢が求められています。SentinelOneは、RSAC 2026において、エアギャップ環境およびソブリン環境向けの「Prompt Security On-Premise」を発表しました。この動きは、プラットフォームネイティブのプロバイダーが、効果的な検知だけでなくローカル制御を必要とする顧客にどのように対応しているかを示しています。
地域別分析
2026年、北米は共同管理型EDRサービス市場シェアの43.32%を占めました。この地域は、EDRライセンスを保有する企業が高密度に集積していることに加え、成熟したマネージド・セキュリティ・サービス・プロバイダー(MSSP)チャネルを有しており、米国では大企業および幅広い中堅企業を通じて最大の収益がもたらされています。この購入者基盤により、プロバイダーは、エンドポイント技術をすでに理解しているもの、CMMC要件やSECのサイバーセキュリティ開示規則に基づき継続的な運用サポートを必要とする顧客へのアクセスが可能となります。プラットフォームプロバイダーや専門サービスが、同じ大企業および中堅企業をターゲットとしているため、競合は激化しています。この圧力により、監視のみを提供するサービスでは差別化が難しくなり、より広範なサービス機能、より明確な運用モデル、および顧客のリスク許容度に合わせた対応オプションの必要性が高まる可能性があります。
欧州は、規制の変更によって調達条件や需要量が変化しているため、依然として重要な市場です。DORAおよびNIS2は、ローカルまたは地域レベルのクラウド境界をサポートし、インシデント報告の期限を遵守できるプロバイダーを優遇しています。本調査対象範囲において、ドイツと英国は欧州最大の市場ですが、フランスの「Cloud de Confiance」認証要件により、データの保存場所、対応権限、およびインシデント対応手順が、顧客の評価における明確な基準となっています。BitdefenderとOVHcloudは提携し、GDPR、NIS2、およびDORAの要件に準拠した提供を実現するため、SecNumCloudインフラ上でGravityZoneをホストしています。欧州の共同管理型EDRサービス市場では、コンプライアンスとデータの保管場所をサービス提供の明確な要素として提示できるプロバイダーが評価されています。
アジア太平洋地域では、共同管理型EDRサービス市場において、2027年から2032年にかけてCAGR16.98%で拡大すると予測されています。デジタルトランスフォーメーション、攻撃頻度の増加、そしてこれまでセキュリティ運用への投資が限られていたことが、需要を支えており、顧客が社内の人的リソースを大幅に増やすことなく運用を改善できる提供モデルへのニーズが高まっています。インド、シンガポール、韓国、オーストラリアでは、サイバーセキュリティの枠組みや金融セクターの規制が整備されるにつれて、調達が増加しています。中東では、サウジアラビアやUAEを筆頭に、「ビジョン2030」のデジタルインフラプログラムを支援するため、マネージドセキュリティへの投資が増加しています。一方、南米ではブラジルのLGPD(個人データ保護法)への準拠要件が牽引役となっており、アフリカは依然として初期段階にあり、南アフリカやナイジェリアの金融サービス分野に需要が集中しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エンドポイント攻撃の複雑化とランサムウェア攻撃の激化
- サイバーセキュリティ人材の不足とSOCのキャパシティの制約
- 継続的なモニタリングに対するコンプライアンス要件の高まり
- クラウド、リモートワーク、および分散型エンドポイント環境の拡大
- 共有調査ワークベンチとRACIに基づく共同管理
- エージェント型AIによるアラートの優先順位付けと対応遅延の削減
- 市場抑制要因
- データの主権と顧客による管理に関する懸念
- 断片化されたエンドポイントおよびセキュリティスタックにおける統合の複雑さ
- EDRセンサーの故障および事業集中リスク
- プロバイダーが承認した封じ込め措置に関する責任の不明確さ
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービス提供別
- マネージドEDRモニタリングおよびアラートトリアージ
- 共同管理型脅威ハンティング
- 共同管理型調査およびフォレンジック
- 共同管理による封じ込めおよび修復
- その他のサービス
- 展開モデル別
- クラウド型
- ハイブリッドクラウドおよびオンプレミス
- オンプレミスおよびエアギャップ型
- ソブリンクラウドまたはリージョナルクラウド
- 組織規模別
- 中小企業
- 大企業
- エンドユーザー業界別
- BFSI
- ヘルスケア・ライフサイエンス
- IT・通信
- 政府・防衛
- 製造・産業
- 小売・Eコマース
- エネルギー・ユーティリティ
- その他のエンドユーザー業界
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- シンガポール
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- CrowdStrike Holdings, Inc.
- SentinelOne, Inc.
- Sophos Limited
- Arctic Wolf Networks, Inc.
- Rapid7, Inc.
- Palo Alto Networks, Inc.
- Trend Micro Incorporated
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Bitdefender SRL
- WithSecure Corporation
- ESET, spol. s r.o.
- Red Canary, Inc.
- eSentire, Inc.
- Expel, Inc.
- Deepwatch, Inc.
- Critical Start, Inc.
- Binary Defense Systems, Inc.
- Huntress Labs Incorporated
- Ontinue, Inc.
- LevelBlue, Inc.
- Cybereason Inc.
- Malwarebytes Inc.
- Trellix, a division of Musarubra US LLC