


マネージドWi-Fi保証および分析サービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Managed Wi-Fi Assurance and Analytics Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185958
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、マネージドWi-Fi保証・分析サービスの市場規模は、2026年の37億6,000万米ドル、2027年の43億8,000万米ドルから、2032年までに87億9,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は14.95%となる見込みです。
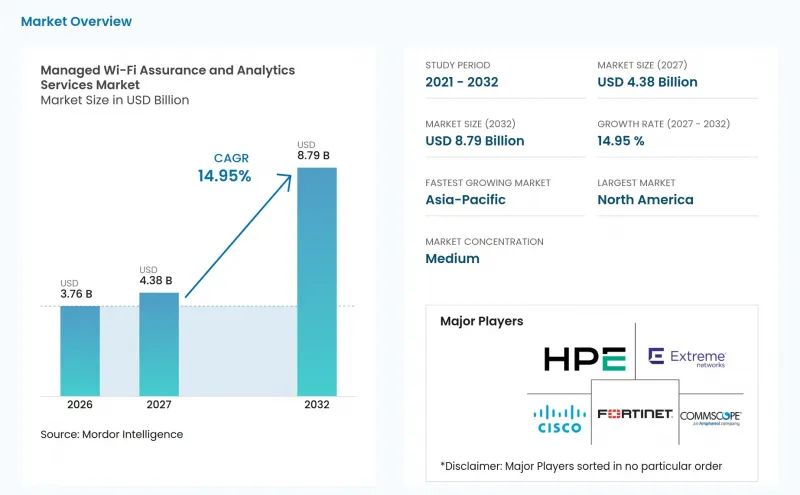
世界のマネージドWi-Fi保証・分析サービス市場の動向と洞察
予測可能なWi-Fi体験に対する企業およびサービスプロバイダーの需要
マネージドWi-Fi保証・分析サービス市場は、単なるネットワークの可用性ではなく、ユーザー体験を測定する契約によって恩恵を受けています。AIコラボレーション、ビデオ分析、デジタルツインアプリケーションを運用する企業は、繰り返される遅延や接続障害を許容できません。ワイヤレス・ブロードバンド・アライアンス(WBA)の調査によると、回答者の76%が企業のWi-Fiにおける優先事項としてセキュリティとプライバシーを挙げた一方、70%が体験品質(QoE)およびサービス品質(QoS)の測定を重視していると回答しました。こうした優先事項により、マネージド無線契約におけるサービスレベルの保証がより重要になっています。エッジ推論が一般的になるにつれ、プロバイダーは、ネットワーク上でのアプリケーションのパフォーマンスを監視する方向へ保証サービスを拡大することができます。これにより、マネージドWi-Fi保証および分析サービス市場の役割は、基本的な接続サポートの枠を超えて広がっています。
クラウド管理型ネットワーク運用とAIOpsの導入
クラウド管理型運用は、プロバイダーが多数の顧客拠点にワイヤレスサポートを提供する方法を変化させています。自動化により反復的な作業を削減でき、サービスチームは複雑な障害対応や顧客固有の要件に注力できるようになります。これにより、購入者が社内のネットワーク運用チームを拡大することなくサポートを必要とする場合、定期的なサービスプランの魅力を高めることができます。また、プロバイダーが信頼性の高いパフォーマンスのベースラインを確立するのに十分な拠点履歴を収集している場合、その商業的価値も高まります。別のプラットフォームに移行する場合、そのベースラインを再構築し、運用プロセスを再教育する必要が生じる可能性があります。したがって、マネージドWi-Fiのアシュアランスおよび分析サービス市場では、実用的な自動化と、顧客による明確な可視性および制御機能を兼ね備えたベンダーが優位に立っています。
データ保護、同意、およびデータ居住要件
プライバシー規則は、Wi-Fi分析プロバイダーが何を収集、保存し、拠点間で転送できるかを定めています。スペインデータ保護当局は、2025年のガイダンスにおいて、Wi-Fi追跡データは個人データとなり得ること、および位置情報や在室状況の分析には法的根拠が必要であることを明記しました。また、このガイダンスでは、プロバイダーが集計された分析結果を利用する際のデータ最小化についても強調しています。欧州連合(EU)、インド、および湾岸協力会議(GCC)諸国におけるデータ居住要件により、地理的に分散した処理が求められる場合があります。これにより、インフラのニーズが高まり、国境を越えたサービス提供がより困難になります。マネージドWi-Fi保証および分析サービス市場では、同意管理機能やローカライズされた処理オプションをプラットフォームに組み込んだプロバイダーが優位に立つでしょう。
セグメント分析
2026年、フルマネージドサービスはマネージドWi-Fi保証・分析サービス市場シェアの39.53%を占めました。これは、拠点数が多く、社内の無線技術に関する専門知識が限られている組織からの需要を反映したものです。小売チェーン、物流事業者、ホスピタリティグループは、これらの契約を活用して、分散した拠点全体で統一された運用モデルを実現しています。こうした拠点では、一貫したサポート、インシデント対応、ポリシーの維持、パフォーマンス報告を現地スタッフだけで行うことは困難だからです。このモデルにより、顧客は、拠点の拡大、アクセスポイントの交換、新しい接続デバイスの導入に伴い、明確な責任分担と専門家への予測可能なアクセスを確保できます。また、プロバイダーは、個々のネットワーク障害を別個のプロジェクトとして扱うのではなく、分析、運用サポート、サービスレポートを定期契約に統合することが可能になります。この確立された基盤により、マネージドWi-Fi保証・分析サービス市場は、直接的な運用管理よりも継続性を優先する企業からの安定した需要源を確保しています。
共同管理型および部分管理型サービスは、2032年までCAGR15.93%で拡大すると予測されています。これは、外部の専門知識を必要としつつも、リアルタイムのネットワーク情報へのアクセスや重要な運用上の意思決定権を維持したい中堅企業や規制対象のユーザーによって牽引されるものです。金融サービスや医療機関では、ポリシー、監査、セキュリティ、リスク管理の各チームが、保証措置の直接的な監督や自動化機能のオーバーライドを必要とする場合、共同管理型の構造が好まれる傾向があります。このモデルは、購入者が一度に完全なネットワーク運用センターを構築する必要なく、内部管理からより広範なサービスサポートへと移行する道筋を提供します。また、ベンダーの分析および自動化エンジンを利用しつつ、保証に関するノウハウを社内に保持したいと考えるクラウドネイティブな組織にとっては、自己管理型およびSaaS対応のツールも依然として有用です。オープンなアプリケーションプログラミングインターフェース(API)や標準ベースの統合は、単一の運用アプローチへの依存を軽減し、マネージドWi-Fi保証および分析サービス業界における選択肢を広げるため、こうした顧客にとって重要です。
2026年には、マネージドWi-Fi保証・分析サービス市場規模の62.13%をクラウドベースの導入が占めました。これは、支店、キャンパス、遠隔地、そして拡大するアクセスポイント群全体にわたって共通の運用ビューを必要とする企業によって支えられています。一元化されたプラットフォームにより、専門家がすべての拠点を訪問することなく、ポリシーの更新、分析、およびサポートプロセスを配信できるため、マネージドサービスプロバイダーの実質的なサービス提供範囲が拡大します。サブスクリプション方式の価格設定により、購入者を固定の資本サイクルに縛ることなく、変動するデバイス数、拠点の開設、サービス要件に合わせて運用コストを調整することが可能です。これらの機能により、小規模な拠点でも、現地のツールや限られたスタッフでは運用が困難な自動化された保証機能を利用できるようになります。その結果、マネージドWi-Fi保証・分析サービス市場において、大規模な企業環境と小規模な分散型展開の両方をサポートする運用モデルが実現します。
クラウドベースのプラットフォームは、2032年までCAGR 16.24%で拡大すると予測されており、集中型オーケストレーションが現在の導入環境だけでなく、将来の投資においても重要であることを示しています。ポリシーや管理には中央のツールを活用しつつ、ローカル処理、低遅延、またはより厳格なデータ管理を必要とする銀行、医療システム、政府機関、その他の組織にとって、ハイブリッド構成は依然として重要です。また、セキュリティ要件により外部クラウドへの接続が制限されている防衛施設や重要インフラ施設においても、オンプレミス型システムは依然として重要な役割を果たしています。したがって、プロバイダーは、すべての顧客に同じ導入アプローチを強いることなく、さまざまな運用上およびコンプライアンス上のニーズに対応できる柔軟なアーキテクチャを必要としています。このような導入形態の組み合わせにより、マネージドWi-Fi保証・分析サービス市場は、完全なクラウドベースのアーキテクチャを採用できないもの、一貫した保証手法を依然として必要とする顧客に対応することが可能となります。
地域別分析
2026年、北米はマネージドWi-Fi保証・分析サービス市場シェアの36.27%を占めました。これは、企業によるマネージドサービスへの多額の投資、成熟したクラウドインフラ、およびWi-Fi 7の早期導入に支えられたものです。シスコは、2025年下半期に、同社が管理する500万のネットワーク全体で、Wi-Fi 6EおよびWi-Fi 7アクセスポイントの導入が23%増加したと報告しています。こうした更新活動により、企業が新しいハードウェアを巡る管理および分析の層を見直す中で、関連する保証契約の範囲が拡大する可能性があります。カナダとメキシコでは、通信事業者によるWi-Fi管理モデルやブロードバンド投資プログラムを通じて需要が拡大しています。北米におけるベンダー数の多さは利益率に圧力をかける一方で、明確な運用コスト削減と信頼性の高いサービス成果を示せるプロバイダーを有利にしています。
アジア太平洋地域は、2032年までCAGR16.53%で拡大すると予測されています。これは、中国、インド、韓国、日本における企業のデジタル化が進み、一元化されたワイヤレスサポートを必要とする拠点やデバイスの数が増加しているためです。周波数政策もこの機会に影響を与えます。6 GHz帯へのアクセスがWi-Fi 6EおよびWi-Fi 7の導入を支援するものであり、ベトナムとインドネシアは2025年にこれらの技術を許可する枠組みを採用したからです。日本や韓国における製造業での導入により、積極的な監視と分析を必要とする高密度なIoTテレメトリが追加されています。中国はキャンパスネットワークにおける主要な機会であり、一方、インドではビジネスのデジタル化と、変化し続ける無線政策環境が組み合わさっています。アジア太平洋地域では、プロバイダーが多様な規制や運用条件に合わせてプラットフォームを適応させることで、マネージドWi-Fiの保証および分析サービス市場が拡大する可能性があります。
欧州では、ドイツ、英国、フランスを中心に、金融サービス、製造業、公共部門での利用において企業需要が維持されており、Wi-Fi 7への更新、スマートビル、ホスピタリティネットワークがマネージドサービスを支えています。南米、中東・アフリカは市場がまだ成熟していませんが、特にスマートシティ、ホスピタリティ、ブロードバンドの分野において、社内のエンジニアリング能力が限られている場合、アウトソーシングによる保証サービスの需要が見込まれます。ワイヤレス・ブロードバンド・アライアンスの調査によると、回答者の33%が都市全域にわたる公共Wi-Fiを導入済みであり、39%が2026年または2027年の導入を計画しています。アラブ首長国連邦、サウジアラビア、南アフリカ、ナイジェリアは、管理型公共Wi-Fiや家庭内Wi-Fiサービスの初期基盤となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 予測可能なWi-Fi体験に対する企業およびサービスプロバイダーの需要
- クラウド管理型ネットワーク運用とAIOpsの導入
- Wi-Fi 6EおよびWi-Fi 7のアップグレードサイクル
- 分散型拠点、IoT、および高密度接続の要件
- より迅速かつ低コストな保証判断を実現するエッジ処理
- マルチテナント型ブロードバンドおよび管理型家庭内Wi-Fiの拡大
- 市場抑制要因
- データ保護、同意、およびデータ居住要件
- 高度な無線運用スキルの不足
- MACアドレスのランダム化による同一デバイス検出精度の低下
- 分散したテレメトリと、標準化されていないマルチベンダー間の相関関係
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- サービスモデル別
- フルマネージドサービス
- 共同管理型/部分管理型サービス
- セルフマネージド/SaaS対応の分析・保証プラットフォーム
- 展開別
- クラウドベース
- オンプレミス
- ハイブリッド
- 用途別
- ネットワークの健全性、パフォーマンス保証、および自動修復
- エンドユーザー体験およびアプリケーションのQoEモニタリング
- ロケーション・インテリジェンス、プレゼンスおよび会場分析
- ワイヤレスセキュリティ、WIPS、およびデバイスコンプライアンス分析
- 予知保全および自動修復
- エンドユーザー別
- 企業オフィスおよび金融サービス
- 小売、ホスピタリティ、スポーツ・エンターテインメント施設
- ブロードバンド、通信事業者、および通信サービスプロバイダー
- ヘルスケア・ライフサイエンス
- 教育機関および学術機関
- 製造、倉庫・物流
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems, Inc.
- Hewlett Packard Enterprise
- CommScope, Inc.
- Extreme Networks, Inc.
- Ubiquiti Inc.
- Huawei Technologies Co., Ltd.
- Fortinet, Inc.
- Arista Networks, Inc.
- Cambium Networks Corporation
- TP-Link Corporation Limited
- D-Link Corporation
- NETGEAR, Inc.
- Plume Design, Inc.
- ASSIA, Inc.
- ADTRAN Holdings, Inc.
- Airties S.A.S.
- Cloud4Wi S.r.l.
- Purple WiFi Limited
- Skyfii Limited
- RetailNext, Inc.
- Cloud5 Communications, LLC
- Open Networking Foundation